


3 min leitura
Generalização do uso de stablecoins desencadeia um mecanismo de substituição dos depósitos
Estudo do Banco Central Europeu lança alertas sobre a estabilidade da estrutura de financiamento dos bancos
03 Mar 2026 - 13:11
3 min leitura
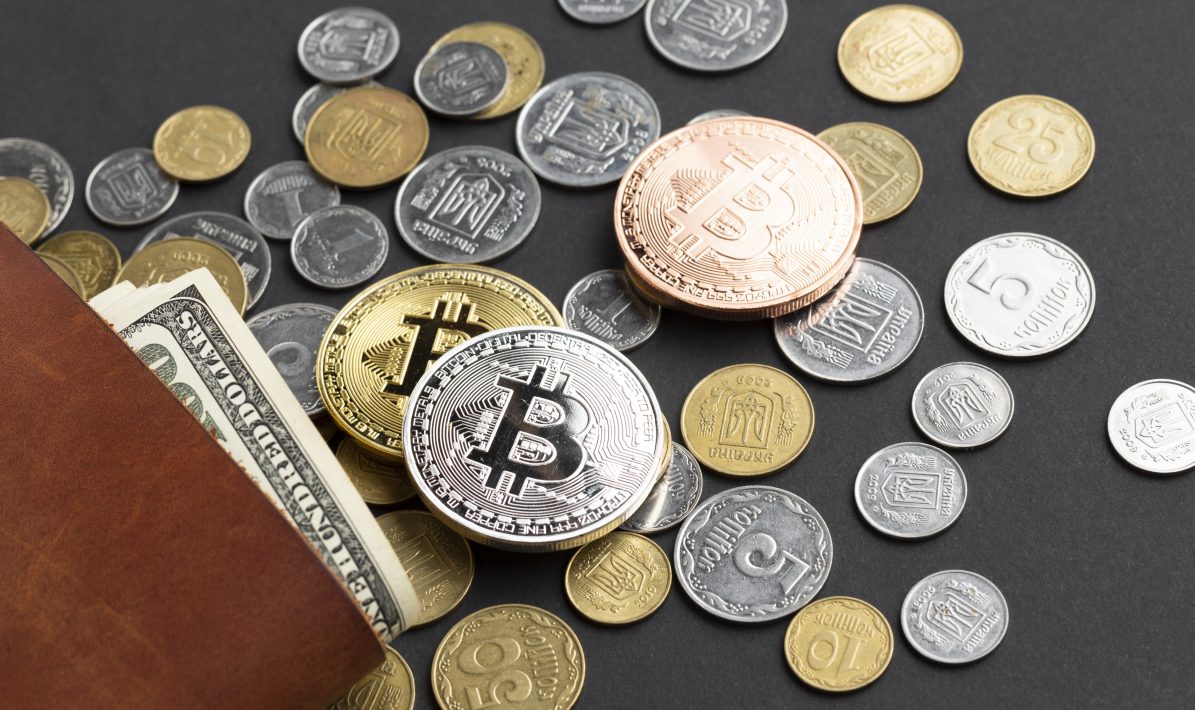
Ativos digitais e moeda tradicionalFoto Freepick
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Ouriço substitui Churchill nas libras inglesas
- Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
- BCE redefine critérios para a «segunda divisão» da banca europeia
- Máximo dos Santos deixa administração do Banco de Portugal no final do mês
- Federação Europeia de Investidores quer Contas Poupança Investimento interoperáveis e portáteis em toda a UE
- EBA fiscaliza 129 bancos à luz das novas regras do Regulamento dos Requisitos de Fundos Próprios
Ativos digitais e moeda tradicionalFoto Freepick
São conclusões importantes para a estabilidade do sistema financeiro tal como atualmente o conhecemos. Um estudo do Banco Central Europeu (BCE), intitulado “Stablecoins e a transmissão da política monetária”, publicado nesta terça-feira e assinado por seis economistas, entre os quais o português Miguel Boucinha, Chefe da Secção de Dinheiro, Crédito e Contas Financeiras do BCE, concluiu que a generalização do uso de stablecoins no sistema financeiro da área do euro “pode desencadear um mecanismo de substituição de depósitos, pelo qual famílias e empresas realocam recursos de depósitos bancários de retalho para ativos digitais”.
“Essa realocação altera a estrutura de financiamento dos bancos, reduzindo a proporção de depósitos estáveis de retalho, aumentando a dependência de financiamento grossista e, em última análise, restringindo a oferta de crédito às empresas”, refere o estudo.
Os autores chamam, no entanto, a atenção para o facto de esses efeitos não serem lineares, uma vez que “as stablecoins têm implicações agregadas limitadas em níveis baixos de adoção, mas o seu impacto intensifica-se quando atingem escala suficiente. A magnitude desses efeitos também depende de características-chave do desenho das stablecoins, bem como do seu tratamento regulatório, reforçando o papel dos arranjos institucionais na modelação dos resultados macrofinanceiros”.
Uma segunda conclusão aponta para a interação das stablecoins com múltiplos canais de transmissão da política monetária.
“Ao alterar a composição das responsabilidades e os custos de financiamento dos bancos, saídas significativas de depósitos para stablecoins podem remodelar esses canais de forma material, fortalecendo o canal de crédito bancário enquanto enfraquecem o canal de depósitos”, refere o estudo, acrescentando: “É importante destacar que verificámos que a adoção generalizada de stablecoins, por meio do seu impacto na estrutura de financiamento dos bancos, pode aumentar a incerteza na transmissão das taxas de política sobre os volumes de crédito, reduzindo a previsibilidade das ações de política monetária”.
Por último, os autores mostram que “os riscos à transmissão da política monetária na área do euro seriam significativamente ampliados se um mercado desenvolvido de stablecoins fosse dominado por instrumentos denominados em moedas diferentes do euro”. Neste cenário, flutuações na procura por stablecoins indexadas a moedas estrangeiras poderiam transmitir choques monetários e financeiros externos diretamente para a área do euro, efetivamente “importando” condições de liquidez externas que podem ser independentes da política doméstica.
Em conjunto, “estas conclusões ressaltam o potencial das stablecoins para afetar materialmente a eficácia da política monetária convencional em economias centradas em bancos, como a área do euro”, refere o estudo.
“Os resultados também destacam a importância de intervenções regulatórias voltadas para mitigar os riscos associados à proliferação das stablecoins. Políticas que aumentem a transparência das reservas, reforcem garantias de resgate e clarifiquem o perímetro regulatório — juntamente com a possível introdução de moedas digitais do banco central — poderiam reduzir o risco de saídas massivas de depósitos, limitar a desintermediação excessiva e preservar a eficácia da política monetária, permitindo, ao mesmo tempo, a inovação no setor das finanças digitais”, concluem os autores.
Relacionadas
Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
Presidente do Conselho de Estabilidade Financeira envia carta aos ministros das Finanças e aos governadores dos bancos centrais do G20 antes da reunião de 15 de outubro de 2026
12 Out 2026 - 16:29
3 min leitura
BCE redefine critérios para a «segunda divisão» da banca europeia
Supervisor simplifica as regras de classificação dos bancos de «pequena dimensão e baixa complexidade», prevê dispensas da avaliação de risco por períodos até três anos e reduz as exigências de reporte
12 Out 2026 - 15:39
7 min leitura
Máximo dos Santos deixa administração do Banco de Portugal no final do mês
Atual vice-governador, vai também abandonar a presidência do Fundo de Resolução e do Fundo de Garantia de Depósitos
12 Out 2026 - 12:57
3 min leitura
Mais recentes
- Ouriço substitui Churchill nas libras inglesas
- Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
- BCE redefine critérios para a «segunda divisão» da banca europeia
- Federação Europeia de Investidores quer Contas Poupança Investimento interoperáveis e portáteis em toda a UE
- EBA fiscaliza 129 bancos à luz das novas regras do Regulamento dos Requisitos de Fundos Próprios
- A próxima geração de clientes herda o património, mas não o gestor dos pais

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados