


9 min leitura
A importância da interligação entre o sector bancário e o mercado de capitais nacional
Por Luís Laginha de Sousa, Presidente do Conselho de Administração da CMVM
15 Out 2026 - 07:30
9 min leitura
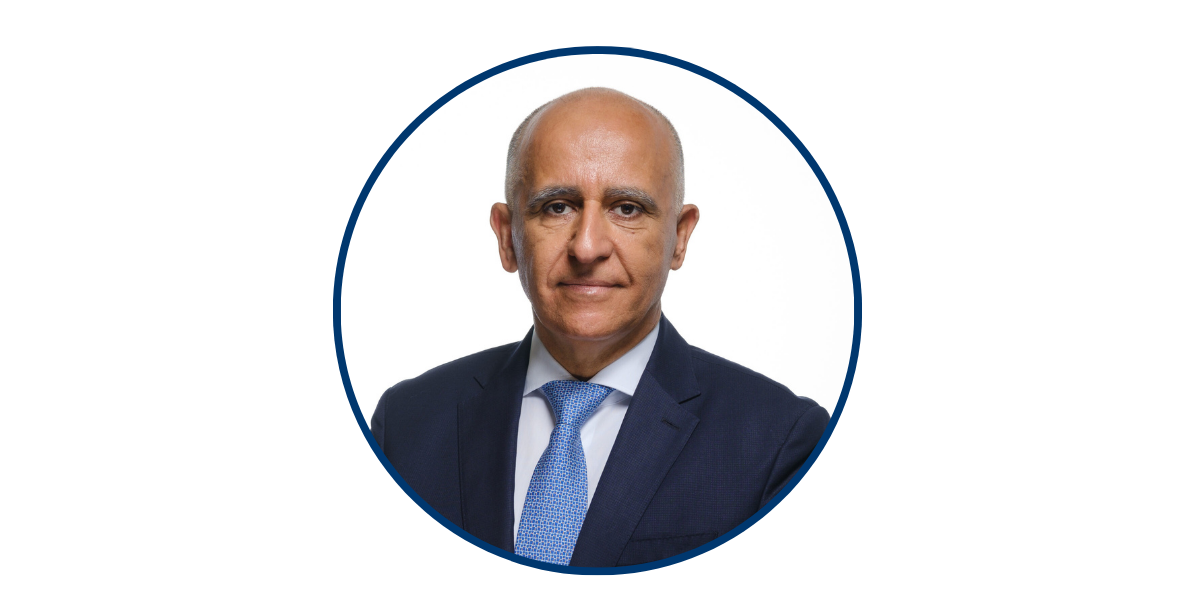
Luís Laginha de Sousa Presidente da CMVMFoto InfoBanca
Autor

PT50
Editor
Mais recentes
- Banco Carregosa nega ligação a “práticas ilícitas” na origem das buscas de ontem
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Seguros tomam a dianteira na criação de um sistema de acompanhamento das pensões
- Bankinter Portugal celebra acordo com Ordem dos Farmacêuticos e dá “condições vantajosas” no crédito à habitação
- MB WAY faz 11 anos
- Crédito Agrícola lança campanha de apoio a empresas que queiram candidatar-se ao Estatuto PME Líder 2026
Luís Laginha de Sousa Presidente da CMVMFoto InfoBanca
O desenvolvimento económico de um país constitui o resultado da interação entre múltiplos sectores e agentes económicos, cujas dinâmicas se influenciam mutuamente. O crescimento do produto interno bruto, a criação de riqueza, o aumento da produtividade e a melhoria sustentada dos níveis de rendimento dependem da capacidade de mobilizar recursos financeiros para atividades geradoras de valor económico, fomentando o investimento, a inovação e a modernização do tecido empresarial. Neste contexto, dificilmente um sector poderá ser sólido e próspero no longo prazo se os demais sectores que com ele estão interligados não beneficiarem igualmente de condições que favoreçam o seu crescimento e sustentabilidade.
Este tema torna-se ainda mais relevante quando analisada a estrutura de financiamento da economia portuguesa. Historicamente, Portugal tem apresentado uma forte dependência do financiamento bancário, verificando-se um peso relativamente reduzido do mercado de capitais quando comparado com outras economias europeias. Ainda que as opções de financiamento através do mercado de capitais não se resumam à tradicional bolsa, abrangendo também o recurso ao capital de risco ou ao financiamento colaborativo (crowdfunding), o mercado acionista português continua a apresentar uma dimensão limitada, sendo atualmente constituído por um universo reduzido de sociedades cotadas, isto apesar de diversas sociedades emitirem instrumentos de dívida através do mercado de capitais. Por seu turno, a capitalização bolsista nacional tem representado uma proporção moderada do produto interno bruto, situando-se historicamente em níveis inferiores aos observados em diversos países europeus mais desenvolvidos do ponto de vista dos mercados financeiros.
Não obstante, as empresas cotadas na Euronext Lisbon evidenciam a relevância económica do mercado de capitais português. Entre estas encontram-se algumas das maiores empresas nacionais, incluindo grupos presentes nos sectores da energia, banca, telecomunicações, retalho e indústria, responsáveis por uma parcela significativa do emprego, investimento e exportações nacionais.
Esta realidade sugere que o desafio não consiste em substituir o financiamento bancário pelo financiamento de mercado, mas antes em promover um maior equilíbrio entre ambos. Uma economia excessivamente dependente de uma única fonte de financiamento tende a apresentar menores níveis de resiliência perante alterações dos ciclos económicos ou das condições de crédito. Em contrapartida, a coexistência de bancos fortes e de mercados de capitais dotados de profundidade permite diversificar riscos, ampliar as opções de financiamento das empresas e reforçar a capacidade de mobilização da poupança para investimento produtivo. Tal objetivo assume particular relevância num contexto em que as necessidades de investimento associadas à inovação, digitalização e transição climática, entre outras, exigirão volumes de capital dificilmente asseguráveis através de um único canal de financiamento.
O sector das famílias, enquanto fornecedor de poupança e destinatário final da riqueza criada pela economia, assume naturalmente um papel central neste processo. Contudo, para que essa poupança possa traduzir-se em crescimento económico, torna-se necessário que exista um mecanismo eficiente de transformação dos recursos disponíveis em investimento gerador de valor económico. Este é precisamente um dos domínios em que o sistema bancário e o mercado de capitais assumem uma especial relevância, enquanto canais fundamentais de intermediação financeira entre os agentes com capacidade de poupança e aqueles que necessitam de financiamento para concretizar projetos de investimento.
Como já referido, os bancos têm desempenhado um papel determinante no financiamento da economia portuguesa. A proximidade com as empresas, o conhecimento dos tecidos empresariais locais e a capacidade de avaliar riscos de crédito permitiram-lhes afirmar-se como a principal fonte de financiamento externo das sociedades não financeiras.
Todavia, a evolução das economias modernas tem vindo a demonstrar que os projetos empresariais apresentam características distintas quanto ao seu horizonte temporal, perfil de risco, necessidades de capital e previsibilidade dos fluxos financeiros futuros. Em determinadas circunstâncias, sobretudo quando estão em causa investimentos inovadores, processos de expansão, desenvolvimento tecnológico ou modelos de negócio em fase inicial de crescimento, os instrumentos tradicionais de crédito podem revelar limitações que justificam o recurso a soluções complementares.
A este respeito, o mercado de capitais assume particular relevância. Ao possibilitar a mobilização direta da poupança dos investidores para o financiamento das empresas, através de instrumentos de capital próprio ou de dívida, o mercado de capitais cria condições para que sejam financiados projetos cuja natureza ou maturidade possa não ser inteiramente compatível com as características do financiamento bancário tradicional. Em especial, os instrumentos representativos de capital permitem que as empresas reforcem a sua estrutura financeira sem aumentarem os respetivos níveis de endividamento, criando simultaneamente capacidade adicional para a realização de investimentos transformadores.
Como já mencionado, esta realidade assume especial importância num contexto económico marcado pela crescente relevância da inovação, da digitalização, da transição energética e da transformação tecnológica dos modelos de negócio. Em múltiplos sectores de atividade, a capacidade competitiva das empresas depende cada vez mais da realização de investimentos significativos em tecnologia, investigação, desenvolvimento de produtos, digitalização de processos e qualificação dos recursos humanos. Frequentemente, estes investimentos caracterizam-se por horizontes de maturação longos e por perfis de risco que nem sempre se ajustam aos pressupostos que tradicionalmente enquadram a concessão de crédito bancário.
Nestes casos, o recurso ao mercado de capitais pode constituir uma solução particularmente eficiente. A disponibilização de capital de risco, a emissão de ações ou a colocação de instrumentos de dívida junto de investidores permitem alargar o conjunto de fontes de financiamento disponíveis para as empresas, reforçando simultaneamente a resiliência do sistema financeiro como um todo. Uma economia que assente exclusivamente no financiamento bancário tenderá a apresentar menor diversidade de mecanismos de absorção de risco do que uma economia onde coexistam de forma equilibrada diferentes canais de financiamento.
O sector bancário e o mercado de capitais desempenham funções complementares e indispensáveis ao financiamento da economia. O sucesso de um não pressupõe o enfraquecimento do outro. Pelo contrário, existem razões para sustentar que mercados de capitais mais desenvolvidos tendem a coexistir com sectores bancários igualmente mais robustos, sofisticados e diversificados.
Com efeito, um mercado de capitais dinâmico gera novas oportunidades de negócio para as instituições bancárias. Os bancos participam frequentemente na estruturação de emissões de ações e obrigações, na prestação de serviços de colocação, na consultoria financeira, na custódia de instrumentos financeiros, na gestão de patrimónios e na distribuição de produtos de investimento. Ademais, empresas financeiramente mais sólidas e melhor capitalizadas tendem a constituir contrapartes menos arriscadas para o sistema bancário, contribuindo para a qualidade global dos seus ativos e para a sustentabilidade das suas operações.
Neste enquadramento, afigura-se que os bancos poderão desempenhar um papel particularmente relevante enquanto promotores do acesso ao mercado de capitais. Sempre que as características de um projeto empresarial indiquem que determinadas formas de financiamento de mercado poderão ser mais adequadas, os bancos encontram-se numa posição privilegiada para orientar empresas e investidores para essas soluções.
Ao contribuírem para que cada necessidade de financiamento encontre o instrumento mais ajustado às suas características, os bancos estarão a promover uma alocação mais eficiente dos recursos disponíveis na economia. Os capitais de quem dispõe de poupança poderão, dessa forma, ser canalizados para projetos com potencial de gerar valor, inovação, emprego e crescimento económico, independentemente de esse financiamento assumir a forma de crédito bancário, capital próprio ou instrumentos de dívida emitidos em mercado.
Por outro lado, uma maior participação das famílias nos mercados financeiros poderá contribuir para uma utilização mais eficiente da poupança nacional. Embora os depósitos continuem a desempenhar uma função importante em termos de liquidez e proteção do aforro, a existência de instrumentos de mercado diversificados permite responder a perfis distintos de risco e horizonte temporal, potenciando simultaneamente o financiamento da atividade económica. Quanto maior for a capacidade de transformar poupança em investimento gerador de valor económico, maiores tenderão a ser os benefícios para o crescimento económico de longo prazo.
Em última análise, o desenvolvimento do mercado de capitais deve ser entendido como um objetivo alinhado com os interesses da economia portuguesa no seu conjunto. Um mercado mais profundo, mais líquido e mais acessível contribui para diversificar as fontes de financiamento das empresas, reforçar a capacidade de absorção de risco do sistema financeiro e mobilizar recursos para investimentos estratégicos. Simultaneamente, cria novas oportunidades para investidores, empresas e instituições financeiras.
Neste contexto, bancos e mercado de capitais são parceiros naturais. Enquanto agentes centrais da intermediação financeira, os bancos encontram-se numa posição privilegiada para promover a complementaridade entre diferentes formas de financiamento e para facilitar a aproximação entre a poupança disponível e as necessidades de investimento da economia. O fortalecimento do mercado de capitais constitui um fator que poderá contribuir para a sua própria evolução, diversificação e crescimento, reforçando simultaneamente as bases do desenvolvimento económico nacional.
Artigo escrito por Luís Laginha de Sousa e publicado originalmente na Revista InforBanca.
Relacionadas

Fintech: da euforia bancária à regulação cripto – O cenário financeiro global em rápida mutação
Por Gonçalo Freire · Secretário-Geral, Fundação Alfredo de Sousa | Head of Open Innovation, Swiss Fintech Association
14 Out 2026 - 07:31
4 min leitura
A próxima geração de clientes herda o património, mas não o gestor dos pais
Artigo escrito por Ryan Munson e Genevieve Hayman, PhD, do CFA Institute Research and Policy Center. Adaptado para o Jornal PT50 por Ana Luiza Abrão Roriz, CFA, CGA, membro da CFA Society Portugal.
12 Out 2026 - 07:30
9 min leitura
Onde se escondeu o Fundo Soberano?
Por Miguel Alexandre Ganhão, Diretor do Jornal PT50
10 Out 2026 - 07:30
3 min leitura
Mais recentes
- Banco Carregosa nega ligação a “práticas ilícitas” na origem das buscas de ontem
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- A importância da interligação entre o sector bancário e o mercado de capitais nacional
- Seguros tomam a dianteira na criação de um sistema de acompanhamento das pensões
- Bankinter Portugal celebra acordo com Ordem dos Farmacêuticos e dá “condições vantajosas” no crédito à habitação
- MB WAY faz 11 anos

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados