


9 min leitura
A próxima geração de clientes herda o património, mas não o gestor dos pais
Artigo escrito por Ryan Munson e Genevieve Hayman, PhD, do CFA Institute Research and Policy Center. Adaptado para o Jornal PT50 por Ana Luiza Abrão Roriz, CFA, CGA, membro da CFA Society Portugal.
12 Out 2026 - 07:30
9 min leitura
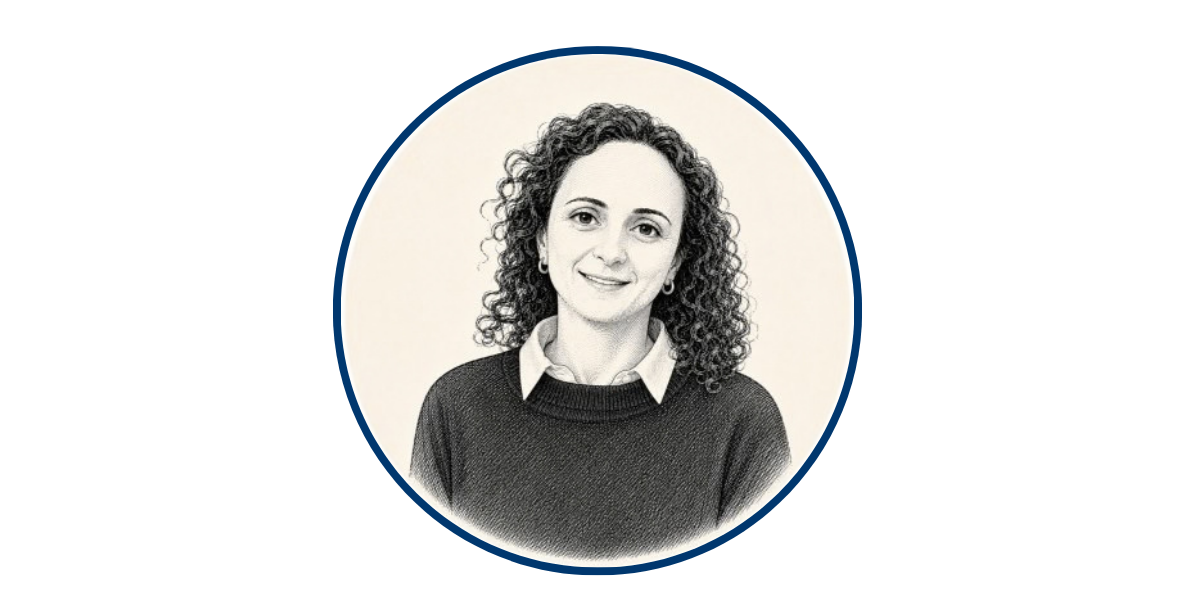
Ana Luiza Abrão Roriz CFA CGA membro da CFA Society PortugalFoto Linkedin
Autor

PT50
Editor
Mais recentes
- Ouriço substitui Churchill nas libras inglesas
- Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
- BCE redefine critérios para a «segunda divisão» da banca europeia
- Máximo dos Santos deixa administração do Banco de Portugal no final do mês
- Federação Europeia de Investidores quer Contas Poupança Investimento interoperáveis e portáteis em toda a UE
- EBA fiscaliza 129 bancos à luz das novas regras do Regulamento dos Requisitos de Fundos Próprios
Ana Luiza Abrão Roriz CFA CGA membro da CFA Society PortugalFoto Linkedin
Até 2050, estima-se que cerca de 83 biliões de dólares passem para as mãos de herdeiros em todo o mundo. O fenómeno tem nome próprio — Great Wealth Transfer — e traz consigo uma consequência desconfortável para quem hoje gere património: a relação com o cliente não se herda. Um estudo revela que apenas 19% dos investidores particulares norte-americanos mantiveram o consultor financeiro dos pais e que mais de 90% dos investidores ativos que atualmente trabalham com um consultor nem sequer consideraram o dos pais no seu processo de escolha.
O relatório «Next-Gen Investors: A Guide for Wealth Managers and Financial Advisers», publicado pelo CFA Institute Research and Policy Center, procura retratar o que esta nova geração espera de quem gere o seu património. O estudo assenta num inquérito a mais de 2.400 investidores particulares dos segmentos de património financeiro acima da média e de elevado património, realizado em seis mercados: Canadá, Índia, Singapura, Emirados Árabes Unidos, Reino Unido e Estados Unidos. Portugal não integra a amostra, pelo que os resultados devem ser interpretados como indicadores de tendências e não como um retrato do mercado nacional. Ainda assim, a consistência dos resultados entre os diferentes mercados justifica a atenção de quem, na banca portuguesa, trabalha na área de investimentos.
O ponto de partida é este: o património está a passar de uma geração que telefonava ao gestor ou se deslocava à agência para outra que considera uma chamada telefónica não apenas inconveniente, mas, por vezes, até constrangedora.
E há sinais de que esta tendência já chegou a Portugal. Segundo a BlackRock, o número de portugueses que investem em ETF quase duplicou nos últimos três anos e ronda atualmente um milhão, num mercado em que uma parte significativa da riqueza financeira das famílias continua concentrada em depósitos. A mudança de comportamento descrita no relatório não é, por isso, um cenário distante.
Mais contactos, em mais canais
A primeira mudança é de cadência. Cerca de 70% dos investidores mais jovens que trabalham com um profissional contactam-no pelo menos uma vez por mês, uma parte significativa fá-lo semanalmente e, entre os investidores com patrimónios mais elevados, há mesmo quem espere um contacto diário. Para quem construiu a sua carreira com base numa reunião formal por trimestre, estamos perante uma mudança de modelo, e não um simples ajustamento de agenda.
Convém não confundir esta tendência com o fim da reunião presencial, que continua a estar entre os canais mais valorizados por estes investidores. O que muda é o seu papel: deixa de ser o canal principal para passar a ser mais um entre vários, a par da videoconferência, das mensagens escritas e do WhatsApp. Para os bancos, a implicação é sobretudo operacional: aumentar a frequência das interações sem aumentar proporcionalmente as equipas exige automatizar os contactos de rotina e libertar o gestor para as conversas em que o julgamento e a relação humana acrescentam verdadeiro valor.
Onde estes clientes aprendem sobre investimento
A segunda mudança está na origem do conhecimento. As redes sociais são hoje o principal recurso de aprendizagem financeira da Geração Z. Nestas plataformas, as instituições estabelecidas competem com os influenciadores pela atenção dos investidores, e cerca de um terço destes já recorreu à inteligência artificial para aprender sobre finanças. Há, contudo, um dado que contraria uma leitura mais alarmista: apesar desta dispersão das fontes de informação, o profissional humano continua a ser, com uma margem confortável, aquele em quem os investidores mais confiam. A informação descentralizou-se; a confiança, não.
O que muda é a natureza do trabalho. O cliente já não chega como uma folha em branco: chega com ideias formadas a partir de conteúdos curtos, provenientes de múltiplas fontes e de qualidade variável. O gestor que se posiciona como guardião do acesso à informação corre, por isso, o risco de se tornar dispensável. O verdadeiro valor passa a estar na função de curador: filtrar, contextualizar e validar a informação que o cliente já consultou.
Carteiras que refletem quem são
Comparando investidores com o mesmo nível de património, os mais jovens investem com maior frequência em criptoativos, investimentos imobiliários e ETFs, sendo os criptoativos o ativo que surge no topo das suas intenções de investimento futuro. Mais relevante, porém, do que a preferência por um ativo específico é a procura por soluções personalizadas: praticamente todos manifestam interesse neste tipo de produtos, face a cerca de três em cada quatro investidores das gerações mais velhas. Entre as áreas que despertam maior interesse encontram-se os mercados privados, as estratégias de investimento em criptoativos e os investimentos alinhados com valores pessoais. Estes clientes querem que a sua carteira reflita também quem são e aquilo em que acreditam.
Nada disto dispensa uma avaliação rigorosa da adequação dos investimentos ao perfil de cada cliente. O relatório é claro quanto à necessidade de ponderar fatores como a custódia, liquidez, valorização e o enquadramento regulamentar antes de proporcionar acesso a estas classes de ativos, sempre no cumprimento do dever fiduciário. A questão não é, portanto, saber se as instituições devem acompanhar esta procura, mas sim de que forma o podem fazer sem comprometer a adequação dos investimentos ao perfil e aos objetivos de cada cliente.
O momento certo pesa mais do que a campanha
Talvez o dado com maior relevância operacional do relatório seja também um dos menos comentados. Dois terços dos investidores mais jovens que atualmente recorrem a um consultor iniciaram essa relação na sequência de um acontecimento concreto das suas vidas: a compra de casa, uma mudança de carreira, o nascimento de um filho ou uma herança. A captação desta geração depende, por isso, menos de campanhas genéricas e mais da capacidade de estar presente nesses momentos decisivos. O desafio é acrescido pelo facto de os percursos de vida serem hoje menos lineares, tornando esses acontecimentos mais difíceis de antecipar.
Importa ainda salientar que as plataformas de aconselhamento digital funcionam, neste contexto, mais como uma porta de entrada do que como concorrentes do aconselhamento tradicional, podendo a relação evoluir para um acompanhamento mais abrangente à medida que o património do cliente aumenta.
A confiança continua no topo, mas mudou de definição
Aquilo que não muda é o essencial. A ética e a confiança continuam a ser os fatores mais valorizados na escolha de um profissional, seguidos do conhecimento dos produtos e dos mercados e da capacidade de gerar rendibilidade, à semelhança do que acontece com as gerações anteriores.
O que muda é a forma como essa confiança se constrói. Enquanto os investidores mais velhos a associam sobretudo à transparência na divulgação das comissões e ao cumprimento do dever fiduciário, os mais jovens tendem a avaliá-la com base em critérios mais objetivos e verificáveis: segurança dos dados, credenciais profissionais reconhecidas, clareza da informação prestada, transparência na gestão de conflitos de interesses e desempenho comparado com um índice de referência. Para estes investidores, uma quebra da confidencialidade dos dados pode, por si só, ser motivo suficiente para mudar de instituição. A confiança deixou, assim, de assentar apenas na relação pessoal e passou também a depender daquilo que o cliente consegue verificar.
Onde o gestor cria mais valor
Se há uma área em que o valor do profissional se reforça, é na gestão do comportamento do investidor. Mais de metade destes investidores admite já ter realizado um investimento por receio de ficar de fora, com os criptoativos no topo da lista, e revela níveis de confiança nas suas próprias capacidades bastante superiores aos das gerações anteriores. Uma confiança elevada e um horizonte de investimento longo constituem um bom ponto de partida, mas podem entrar em conflito com uma monitorização permanente da carteira. Ao mesmo tempo, estes investidores procuram apoio muito para além da gestão dos investimentos, desde a elaboração de orçamentos e a escolha de seguros até à literacia financeira e às conversas sobre dinheiro no contexto familiar. Estão, no fundo, a redefinir o próprio conceito de aconselhamento financeiro.
A conclusão do relatório é, por isso, menos dramática do que poderia parecer. Não se trata de aceitar tudo o que o cliente pede, nem de substituir o julgamento profissional pela tecnologia, mas de reconhecer que compreender os objetivos e as necessidades de cada cliente — a essência do dever fiduciário — passou a exigir novos canais, uma oferta mais diversificada e uma maior frequência de contacto.
Para quem gere clientes de investimento na banca portuguesa, ficam três perguntas fundamentais. A minha estrutura de acompanhamento está preparada para um cliente que espera falar comigo todas as semanas? A minha oferta responde à procura por personalização sem comprometer a adequação dos investimentos ao perfil do cliente? E aquilo que a minha instituição faz para merecer a sua confiança é efetivamente verificável por quem a avalia através de critérios como a segurança dos dados, as credenciais profissionais e a clareza da informação?
Responder a estas perguntas não garante a retenção do património que está a mudar de mãos entre gerações. Mas quem não lhes responder corre o risco de descobrir a resposta pela via mais dispendiosa: no dia em que a conta muda de titular.
Relacionadas
Onde se escondeu o Fundo Soberano?
Por Miguel Alexandre Ganhão, Diretor do Jornal PT50
10 Out 2026 - 07:30
3 min leitura
Sobre o desenho dos Comités de Investimento
Artigo resumido e traduzido para português por José Neto, CFA membro da CFA Society Portugal. Versão original escrita por Bernhard Scherer e publicada no dia 23 de junho com o título de "Investment Committees: Governance and Design"
09 Out 2026 - 07:34
5 min leitura
A confiança como alicerce do marketing na era da IA
Por Miguel Maya, CEO do Millennium bcp
08 Out 2026 - 07:30
6 min leitura
Mais recentes
- Ouriço substitui Churchill nas libras inglesas
- Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
- BCE redefine critérios para a «segunda divisão» da banca europeia
- Máximo dos Santos deixa administração do Banco de Portugal no final do mês
- Federação Europeia de Investidores quer Contas Poupança Investimento interoperáveis e portáteis em toda a UE
- EBA fiscaliza 129 bancos à luz das novas regras do Regulamento dos Requisitos de Fundos Próprios

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados