


7 min leitura
BCE redefine critérios para a «segunda divisão» da banca europeia
Supervisor simplifica as regras de classificação dos bancos de «pequena dimensão e baixa complexidade», prevê dispensas da avaliação de risco por períodos até três anos e reduz as exigências de reporte
12 Out 2026 - 15:39
7 min leitura
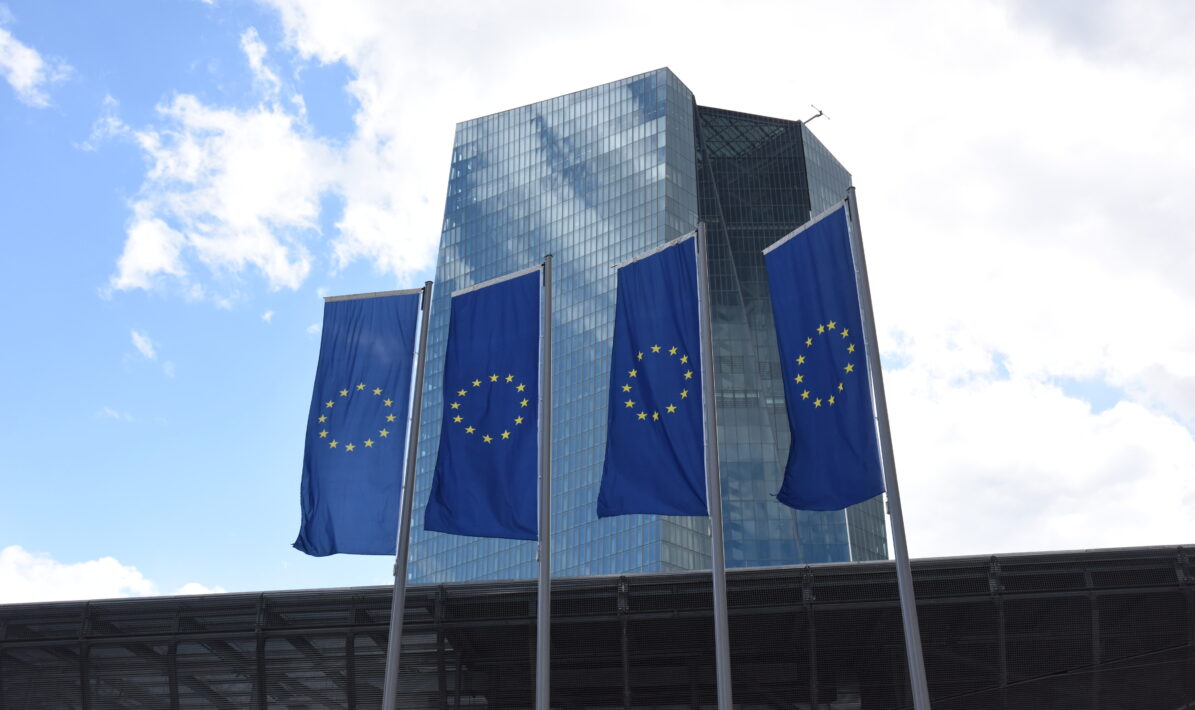
Sede do BCE em FrankfurtFoto BCE
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Ouriço substitui Churchill nas libras inglesas
- Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
- Máximo dos Santos deixa administração do Banco de Portugal no final do mês
- Federação Europeia de Investidores quer Contas Poupança Investimento interoperáveis e portáteis em toda a UE
- EBA fiscaliza 129 bancos à luz das novas regras do Regulamento dos Requisitos de Fundos Próprios
- A próxima geração de clientes herda o património, mas não o gestor dos pais
Sede do BCE em FrankfurtFoto BCE
O Banco Central Europeu (BCE) vai redefinir os critérios de classificação das instituições financeiras como bancos de pequena dimensão e baixa complexidade (small and non-complex institutions — SNCIs). Num artigo publicado esta segunda-feira, intitulado «Reforçar a proporcionalidade para os bancos de pequena dimensão e baixa complexidade», Frank Elderson, membro da Comissão Executiva do BCE e vice-presidente do Conselho de Supervisão, antecipa algumas das medidas de que as instituições mais pequenas poderão beneficiar.
Em primeiro lugar, será alterado o critério para classificar um banco como sendo de «pequena dimensão e baixa complexidade». «Para se qualificarem, as instituições têm de cumprir critérios relativos tanto à dimensão como à complexidade. A definição do que constitui um balanço de “pequena dimensão” deve ter em conta o mercado nacional em que a instituição opera. Por esse motivo, propomos uma alteração ao quadro europeu que permita às autoridades nacionais aumentar o limite de ativos totais previsto na definição de banco pequeno — atualmente fixado em 5 000 milhões de euros — até um máximo de 10 000 milhões de euros, caso considerem adequado fazê-lo, tendo em conta a dimensão e a estrutura do setor nacional das instituições menos significativas», refere aquele responsável.
Para se ter uma ideia do impacto que esta classificação poderá ter no setor bancário português, basta referir que a Caixa Geral de Depósitos (CGD) tem um ativo total superior a 110 mil milhões de euros, enquanto o Banco Montepio, uma instituição de dimensão bastante mais reduzida, apresenta um ativo total de 20,7 mil milhões de euros.
Os bancos classificados como instituições de pequena dimensão e baixa complexidade «já beneficiam significativamente da proporcionalidade e da supervisão baseada no risco. Por exemplo, atualmente, são obrigados a reportar apenas cerca de 30% dos dados exigidos aos bancos de maior dimensão», refere Frank Elderson. O responsável acrescenta que «há ainda margem para ir mais longe. Em vez de criar um regime prudencial separado para os bancos mais pequenos, o Conselho de Supervisão do BCE considera que o atual quadro aplicável às pequenas instituições constitui a base natural para novos progressos em matéria de proporcionalidade. Esta abordagem garante a preservação da natureza baseada no risco do quadro prudencial aplicável a todos os bancos».
Para aquele responsável, «a atual definição de bancos de pequena dimensão e baixa complexidade já é abrangente. Em dezembro de 2025, abrangia 75% de todas as instituições menos significativas sujeitas à supervisão bancária europeia, correspondendo a mais de 1 400 entidades».
No entanto, o processo de reclassificação poderá permitir «que até 85% do universo das instituições menos significativas passe a integrar esta categoria, possibilitando a classificação de cerca de mais 150 bancos como instituições de pequena dimensão e baixa complexidade».
«É evidente que os bancos mais pequenos e menos complexos não estão imunes aos riscos. Tal como todas as instituições financeiras, enfrentam um contexto externo cada vez mais incerto, marcado, por exemplo, pelos riscos geopolíticos, pelos desafios de cibersegurança na era dos modelos de inteligência artificial de ponta, pela digitalização e pelos riscos relacionados com o clima e a natureza», afirma Elderson.
O responsável acrescenta que «os depositantes dos bancos mais pequenos devem ter a mesma confiança na segurança das suas poupanças e na boa gestão, resiliência e sujeição a padrões sólidos de gestão de risco dos seus bancos que os depositantes das instituições de maior dimensão».
Esta garantia, porém, pode ser assegurada através de uma supervisão proporcional aos riscos e à complexidade das instituições em causa, permitindo uma abordagem menos exigente sempre que tal se justifique. «Por exemplo, o Processo de Análise e Avaliação para Fins de Supervisão (SREP, na sigla inglesa) e a análise de supervisão associada aos processos internos de avaliação da adequação do capital e da liquidez são componentes fundamentais dos instrumentos de supervisão. Os supervisores já podem, quando tal se justificar do ponto de vista do risco e for suficiente para cumprir eficazmente o seu mandato, avaliar determinados elementos de risco apenas num horizonte plurianual. No futuro, algumas instituições poderão não ser sujeitas ao SREP durante um período de dois a três anos», refere o responsável do BCE.
Também no domínio dos chamados testes de esforço (stress tests), os bancos da «segunda divisão» europeia poderão beneficiar de regras diferentes.
«No que respeita aos testes de esforço de supervisão, pretendemos realizar exercícios regulares segundo a abordagem bottom-up — nos quais os próprios bancos elaboram e apresentam as suas projeções em cenários de esforço — apenas de forma muito seletiva para os bancos de pequena dimensão e baixa complexidade», adianta Elderson.
Em alternativa, o BCE recorrerá a abordagens top-down, nas quais as projeções são elaboradas centralmente pelos supervisores. Esta alteração poderá reduzir substancialmente a carga de trabalho de quase 1 000 pequenos bancos que continuam atualmente sujeitos a testes de esforço segundo a abordagem bottom-up.
No domínio das exigências de reporte, está prevista a inclusão da categoria de bancos de pequena dimensão e baixa complexidade no Regulamento FINREP do BCE, no início de 2027, mediante uma consulta pública. O objetivo é garantir que todos os bancos de menor dimensão «beneficiem de uma redução significativa do volume de informação financeira a reportar para fins de supervisão, passando da versão integral, que exige cerca de 13 500 elementos de dados, para aproximadamente 700».
No que respeita à governação, os bancos de menor dimensão poderão ter a possibilidade de combinar determinados comités, como os de nomeações e de remunerações, bem como funções como a gestão de riscos e o cumprimento normativo (compliance).
O reforço da flexibilidade dos requisitos em matéria de remuneração poderá também incluir isenções da obrigação de diferir o pagamento da remuneração variável ou de a pagar através de instrumentos financeiros.
Para Frank Elderson, «as propostas desenvolvidas pela supervisão bancária europeia demonstram que existe margem para reforçar a proporcionalidade no âmbito do atual quadro prudencial».
«Ao reduzir a complexidade excessiva e os encargos administrativos dos bancos de pequena dimensão e baixa complexidade, estas medidas podem contribuir para a competitividade de um setor bancário europeu diversificado, sem comprometer a sua resiliência», afirma, acrescentando: «Não se trata de reduzir as salvaguardas aplicáveis aos bancos mais pequenos. Trata-se de garantir que a supervisão seja baseada no risco, eficaz e proporcional».
«Como próximo passo, o BCE está já a preparar a implementação das medidas de simplificação propostas que se enquadram nas suas competências. Além disso, trabalhará em estreita colaboração com os seus parceiros institucionais para promover a implementação das medidas que ultrapassam a sua responsabilidade direta, reforçando as propostas de simplificação para os pequenos bancos no âmbito das iniciativas em curso da EBA», conclui aquele responsável.
Relacionadas

Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
Presidente do Conselho de Estabilidade Financeira envia carta aos ministros das Finanças e aos governadores dos bancos centrais do G20 antes da reunião de 15 de outubro de 2026
12 Out 2026 - 16:29
3 min leitura

Máximo dos Santos deixa administração do Banco de Portugal no final do mês
Atual vice-governador, vai também abandonar a presidência do Fundo de Resolução e do Fundo de Garantia de Depósitos
12 Out 2026 - 12:57
3 min leitura

EBA fiscaliza 129 bancos à luz das novas regras do Regulamento dos Requisitos de Fundos Próprios
Autoridade confirma que as instituições financeiras mantêm níveis de capital bem acima dos requisitos mínimos com a aplicação integral do regulamento. O rácio médio projetado de fundos próprios principais de nível 1 (CET1) é de 15,1%.
12 Out 2026 - 11:34
3 min leitura
Mais recentes
- Ouriço substitui Churchill nas libras inglesas
- Andrew Bailey alerta para a necessidade urgente de reforçar a supervisão dos criptoativos
- BCE redefine critérios para a «segunda divisão» da banca europeia
- Máximo dos Santos deixa administração do Banco de Portugal no final do mês
- Federação Europeia de Investidores quer Contas Poupança Investimento interoperáveis e portáteis em toda a UE
- A próxima geração de clientes herda o património, mas não o gestor dos pais

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados