


3 min leitura
Catástrofes naturais causam perdas de 93,2 mil milhões de euros às seguradoras
ASF alerta para o facto de existir o risco de correções nos preços dos ativos financeiros e para a possibilidade de algumas valorizações associadas ao setor da inteligência artificial incorporarem expectativas excessivamente otimistas
22 Set 2026 - 16:07
3 min leitura
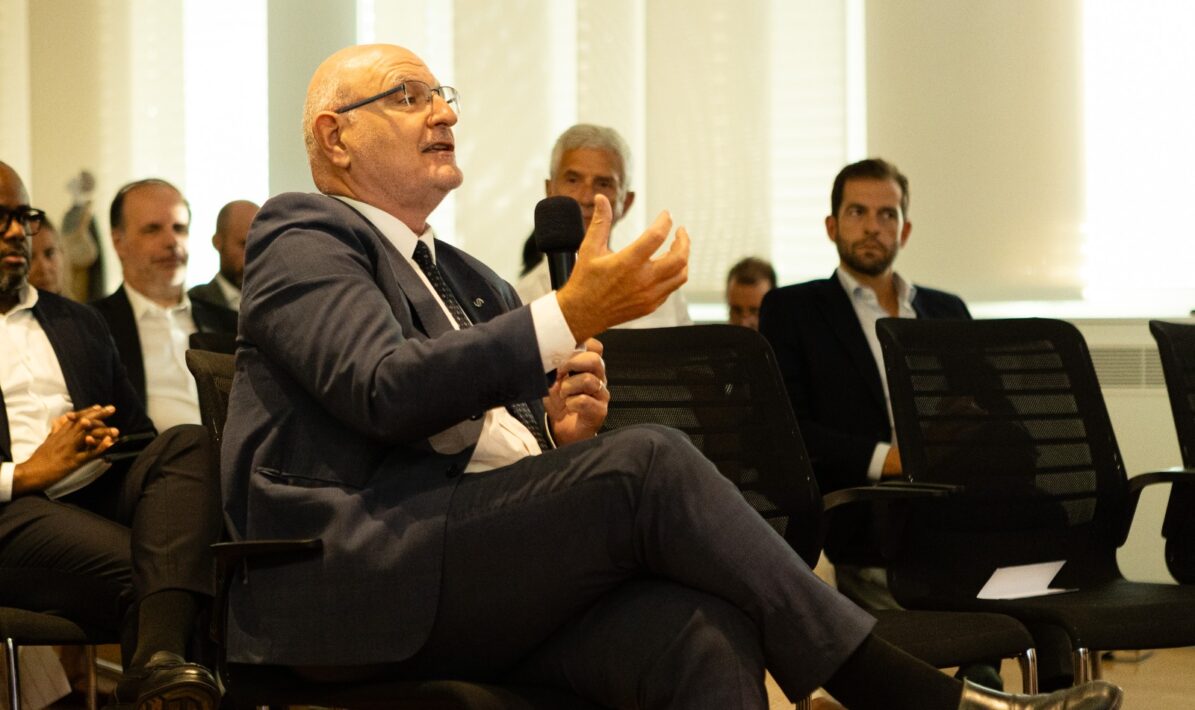
Gabriel Bernardino, Presidente da ASF/Foto: Melissa Dores
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Paulo Macedo vê resiliência do sistema financeiro português como “consequência positiva” da regulação
- Álvaro Santos Pereira: “A resiliência não pode ser dada como garantida. É um trabalho contínuo”
- Crédito bancário em Angola cresce 11% em agosto para 8,7 mil milhões
- BCE vê inflação mais alta durante mais tempo
- Endividamento de particulares com crédito à habitação cresceu 1,2 mil milhões em julho
- Abranda o aumento do preço das casas e transações começam a cair
Gabriel Bernardino, Presidente da ASF/Foto: Melissa Dores
Em 2025, as perdas resultantes de catástrofes naturais ascenderam a cerca de 107 mil milhões de dólares (93,2 mil milhões de euros). Considerando os eventos de origem humana, o montante total das perdas seguradas atingiu aproximadamente 102 mil milhões de dólares (88,8 mil milhões de euros), correspondendo ao sexto ano consecutivo em que este indicador ultrapassou o limiar dos 100 mil milhões de dólares (87,1 mil milhões de euros). Estes números foram revelados no Relatório do Setor Segurador e dos Fundos de Pensões 2025, publicado nesta terça-feira pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF).
Segundo aquele relatório, “em 2025, a produção das empresas de seguros analisadas aumentou 14,3%, para 15,2 mil milhões de euros, acompanhada por uma melhoria dos resultados e dos níveis de solvência. Nos fundos de pensões, o património cresceu 2,9%, para 19,9 mil milhões de euros”.
“Os resultados de 2025 confirmam a estabilidade e a resiliência dos setores segurador e dos fundos de pensões. No setor segurador, mais relevante do que o crescimento da atividade foi a melhoria da qualidade do desempenho, acompanhada pela manutenção de níveis de solvabilidade muito elevados. Estes resultados não devem, contudo, ser motivo de complacência, num contexto em que persistem riscos económicos, tecnológicos e sociais que exigem uma gestão prudente e uma permanente capacidade de adaptação”, afirma o presidente da ASF, Gabriel Bernardino.
Aquele responsável alerta especialmente para o facto de que “os setores segurador e dos fundos de pensões continuam expostos a riscos cuja materialização poderá afetar significativamente os seus modelos de negócio e o contexto em que exercem a sua atividade”.
“Em particular, importa acompanhar atentamente a evolução das condições financeiras internacionais, num contexto de incerteza quanto à trajetória das taxas de juro e de potencial alargamento dos spreads de crédito ”, refere Gabriel Bernardino, salientando que “estes fatores influenciam simultaneamente a valorização dos ativos, a rentabilidade dos reinvestimentos e a avaliação das responsabilidades de longo prazo, tornando essencial a monitorização da sensibilidade dos balanços e a manutenção de uma adequada gestão de ativos e passivos”.
Os indicadores económicos e prudenciais da atividade seguradora reportam-se ao universo de empresas de seguros abrangido pela supervisão prudencial da ASF. Considerando o conjunto da atividade de seguro direto em Portugal, incluindo as sucursais de empresas sediadas noutros Estados-Membros da União Europeia e a atividade em livre prestação de serviços, a produção global cresceu 10,9%, para aproximadamente 19,5 mil milhões de euros.
A posição global de solvência das empresas de seguros reforçou-se em 2025. O rácio de cobertura do Requisito de Capital de Solvência, conhecido como SCR, aumentou 3,3 pontos percentuais, para 211%. O rácio de cobertura do Requisito de Capital Mínimo, ou MCR, subiu 8,3 pontos percentuais, para 556%. Esta evolução foi acompanhada pelo aumento de 10,8% dos fundos próprios elegíveis para cobertura do SCR, para 8,2 mil milhões de euros, mantendo-se uma elevada proporção de fundos próprios de nível 1.
A manutenção de níveis elevados de solvência constitui a primeira garantia de que as empresas dispõem de capacidade financeira para absorver perdas e honrar os compromissos assumidos perante os tomadores de seguros, segurados e beneficiários.
Relacionadas

Paulo Macedo vê resiliência do sistema financeiro português como “consequência positiva” da regulação
O CEO da CGD acredita que a resiliência atual do sistema financeiro e bancário é o resultado de um quadro regulatório e de supervisão forte e que produziu resultados.
22 Set 2026 - 16:14
3 min leitura

Álvaro Santos Pereira: “A resiliência não pode ser dada como garantida. É um trabalho contínuo”
O governador do BdP falava na apresentação dos resultados do estudo FSAP do FMI sobre o sistema financeiro português, que concluiu que o país progrediu bastante nos últimos 20 anos.
22 Set 2026 - 15:00
2 min leitura

Crédito bancário em Angola cresce 11% em agosto para 8,7 mil milhões
O setor privado concentrou 85,2% do total de crédito, correspondente a 6,8 mil milhões de euros.
22 Set 2026 - 14:14
2 min leitura
Mais recentes
- Paulo Macedo vê resiliência do sistema financeiro português como “consequência positiva” da regulação
- Catástrofes naturais causam perdas de 93,2 mil milhões de euros às seguradoras
- Álvaro Santos Pereira: “A resiliência não pode ser dada como garantida. É um trabalho contínuo”
- BCE vê inflação mais alta durante mais tempo
- Endividamento de particulares com crédito à habitação cresceu 1,2 mil milhões em julho
- Abranda o aumento do preço das casas e transações começam a cair

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados