


3 min leitura
Banco de Portugal alerta que o reembolso a clientes por pagamentos não autorizados «tem natureza provisória»
Reclamações de clientes relativas a pagamentos fraudulentos aumentaram 45% em 2025, totalizando 2.577 processos. Supervisor pronuncia-se sobre acórdão do TJUE que obriga os bancos a devolverem imediatamente o dinheiro
16 Nov 2026 - 07:30
3 min leitura
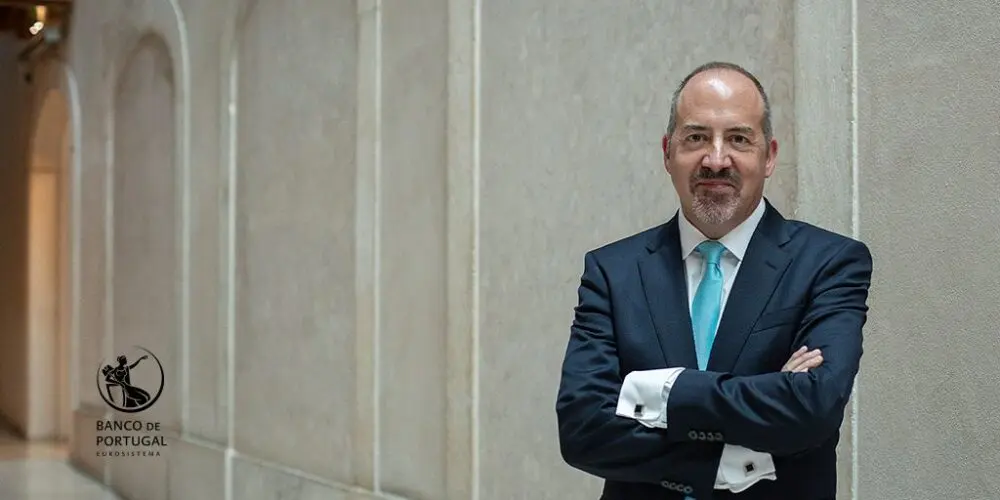
Álvaro Santos Pereira Governador do Banco de PortugalFoto Banco de Portugal
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Feedzai lança ferramenta que permite a bancos detetar agentes de IA
- Bruxelas aprova sem condições compra do Commerzbank pelo UniCredit
- Encerrado canal de TikTok que recolhia dados de contas bancárias para cometer crimes
- Revolut afasta-se de compra do Banco CTT
- “Vários países” confirmam presença de ativos ligados ao banco Ueno falido no Paraguai
- Lucro do Banco Carregosa sobe 63,1% para 3,56 milhões até setembro
Álvaro Santos Pereira Governador do Banco de PortugalFoto Banco de Portugal
Em resposta a perguntas do Jornal PT50, o Banco de Portugal pronunciou-se sobre o acórdão proferido pelo Tribunal de Justiça da União Europeia (TJUE), em 15 de outubro, no processo C-70/25 | Tukowiecka, que obriga os bancos a reembolsarem imediatamente os clientes em caso de pagamentos não autorizados, mesmo quando exista «negligência grosseira» por parte dos ordenantes.
A entidade liderada por Álvaro Santos Pereira refere, a este propósito, que «o acórdão do Tribunal de Justiça da União Europeia, no processo C-70/25 (Tukowiecka), vem clarificar o alcance do dever de reembolso previsto no artigo 114.º, n.º 1, do RJSPME, confirmando que este deve ser cumprido de imediato e, no limite, até ao final do primeiro dia útil seguinte à tomada de conhecimento da operação não autorizada. Em particular, esclarece que a realização de diligências de averiguação das circunstâncias em que ocorreu a fraude, bem como a existência de indícios de atuação do cliente com negligência grosseira, não justificam, por si só, a recusa ou o adiamento do reembolso».
O supervisor alerta, no entanto, os clientes bancários para o facto de «este reembolso ter natureza provisória, não correspondendo a uma decisão definitiva sobre a responsabilidade pela operação. Assim, caso se demonstre que o cliente atuou fraudulentamente ou com negligência grosseira, a instituição poderá, nos termos legalmente previstos, exigir-lhe a restituição dos montantes reembolsados».
O Banco de Portugal afirma que «acompanha a atuação das instituições na aplicação das regras relativas às operações de pagamento não autorizadas, assegurando, no âmbito das suas competências de supervisão, o cumprimento das obrigações legais em matéria de reembolso dos montantes indevidamente debitados».
Os dados do Relatório de Supervisão Comportamental de 2025 indicam que, no ano passado, as reclamações relativas a situações de fraude em operações de pagamento totalizaram 2.577, o que representa um aumento de 45% face a 2024.
No entanto, o Banco de Portugal esclarece que «estes dados não correspondem necessariamente, na sua totalidade, a situações de levantamentos indevidos ou de recusa de reembolso pelas instituições. Com efeito, esta categoria abrange todas as reclamações em que o cliente alega não ter autorizado uma operação de pagamento, independentemente do resultado da análise efetuada à situação».
Naquele relatório, o Banco de Portugal identifica a fraude digital como um dos principais riscos para os clientes bancários, destacando o crescimento das burlas e a utilização de técnicas de engenharia social.
O documento apresenta ainda três elementos relevantes.
No caso dos cartões de pagamento, a utilização de instrumentos de pagamento sem o consentimento dos respetivos titulares constitui uma das principais matérias de reclamação.
Nas transferências a crédito, aumentaram os encerramentos de reclamações em que foram identificadas irregularidades relacionadas com operações alegadamente não autorizadas.
Por último, no âmbito da utilização da chamada «autenticação forte», foram identificadas irregularidades relacionadas com o incumprimento dos requisitos de autenticação e das responsabilidades das instituições na execução de operações não autorizadas.
Relacionadas
Bruxelas aprova sem condições compra do Commerzbank pelo UniCredit
A Comissão Europeia acredita que "a consolidação transfronteiriça do setor bancário da UE pode ajudar a ultrapassar a fragmentação económica nacional, aproveitar economias de escala e reforçar o Mercado Único".
16 Nov 2026 - 11:30
3 min leitura

Encerrado canal de TikTok que recolhia dados de contas bancárias para cometer crimes
Os suspeitos ofereciam 100 euros às pessoas para abrirem contas bancárias e, de seguida, facultarem os acessos.
16 Nov 2026 - 10:48
3 min leitura
“Vários países” confirmam presença de ativos ligados ao banco Ueno falido no Paraguai
O Ministério Público do Paraguai já tinha confirmado procedimentos para localizar ativos com os EUA, Luxemburgo e Argentina.
16 Nov 2026 - 09:42
3 min leitura
Mais recentes
- Feedzai lança ferramenta que permite a bancos detetar agentes de IA
- Bruxelas aprova sem condições compra do Commerzbank pelo UniCredit
- Encerrado canal de TikTok que recolhia dados de contas bancárias para cometer crimes
- Revolut afasta-se de compra do Banco CTT
- Lucro do Banco Carregosa sobe 63,1% para 3,56 milhões até setembro
- Banco de Portugal alerta que o reembolso a clientes por pagamentos não autorizados «tem natureza provisória»

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados