


4 min leitura
Livre quer eliminação das comissões no reembolso antecipado do crédito à habitação durante o período de taxa variável
Partido propõe ainda uma limitação a 2% do capital reembolsado quando a antecipação ocorrer durante os primeiros 10 anos do período em que é aplicável o regime de taxa fixa, ou a 1,5% após esse período
22 Set 2026 - 07:30
4 min leitura
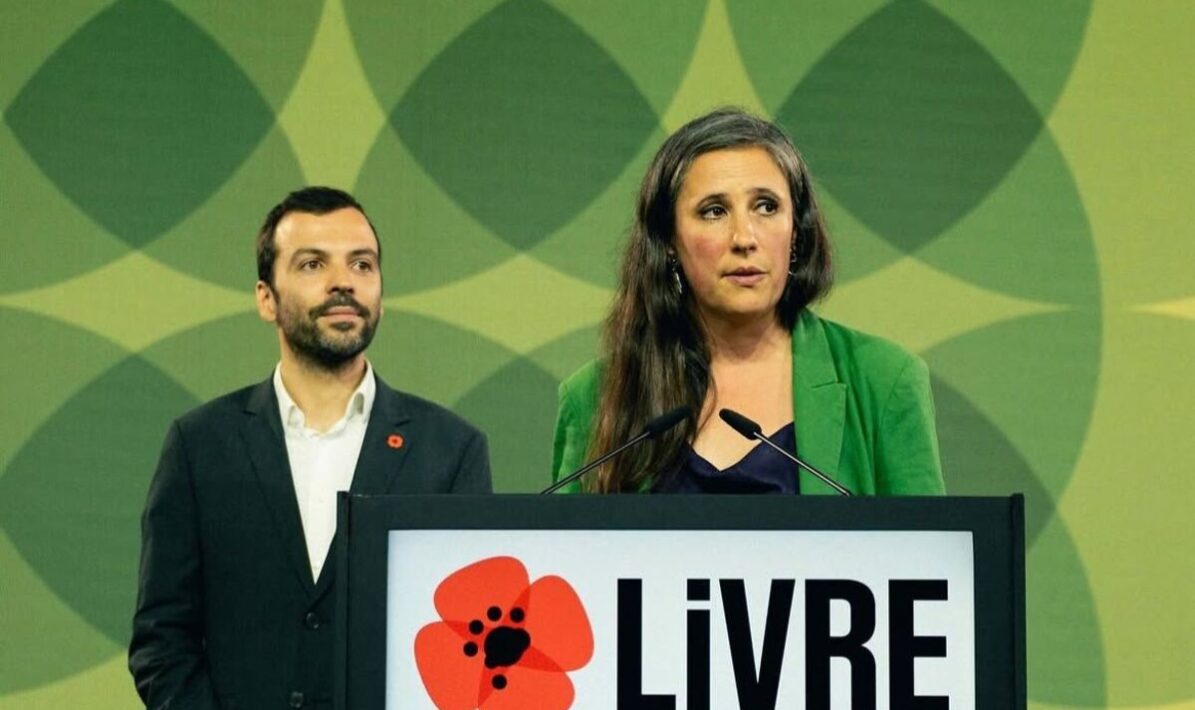
Jorge Pinto e Isabel Mendes Lopes, co-porta-vozes do Livre | Foto: Isabel Mendes Lopes via Instagram
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- PAN pede ao Governo que alargue a todos os contratos de crédito à habitação a dedução em IRS dos gastos com as prestações
- Associação Angolana de Bancos lança campanha nacional de prevenção a fraude
- Novo Banco leva aos investidores portugueses quatro ETF da americana ARK Invest
- Crédito Agrícola lança nova campanha promocional de crédito à habitação
- Remuneração média dos administradores executivos das empresas cotadas na Bolsa espanhola foi de 2,4 milhões de euros
- DBRS sobe classificação do Millennium bcp face à forte rentabilidade dos últimos anos
Jorge Pinto e Isabel Mendes Lopes, co-porta-vozes do Livre | Foto: Isabel Mendes Lopes via Instagram
Face a um provável novo aumento das taxas de juro pelo Banco Central Europeu (BCE) na reunião de outubro, as forças políticas em Portugal desdobram-se em iniciativas legislativas destinadas a proteger os mutuários dos efeitos dessa subida.
Depois do Chega, da Iniciativa Liberal e do PAN, o Livre entregou o seu Projeto de Lei n.º 771/XVII/2.ª, que visa eliminar a comissão cobrada pelo reembolso antecipado durante os períodos de taxa variável.
O partido liderado por Isabel Mendes Lopes e Jorge Pinto vai mais longe e propõe também um limite às comissões cobradas no caso de amortizações realizadas durante os períodos de taxa fixa, embora reconheça que, nestes casos, os mutuantes têm uma legítima expectativa de ganhos. Neste caso, o Livre propõe “um teto de 2% (no caso dos contratos com regime de taxa fixa e com duração inferior a 10 anos) ou 1,5% (para contratos com regime de taxa fixa com duração de 10 ou mais anos)”, nunca podendo exceder a “perda financeira por este sofrida”.
No articulado da proposta, refere-se que esta comissão de 2% “apenas pode ser cobrada se houver perda financeira do mutuante, de acordo com os seguintes pressupostos e sempre pelo menor valor: ou 2% do capital reembolsado, quando o reembolso antecipado ocorrer durante os primeiros 10 anos do período em que é aplicável o regime de taxa fixa, ou 1,5% do capital reembolsado, quando ocorrer após esse período”, ou ainda “a soma dos juros que, na ausência de reembolso antecipado, incidiriam sobre o capital reembolsado até ao termo do período de taxa fixa”.
O Livre considera que a “distinção entre taxa variável e taxa fixa deve manter-se”, referindo que “em taxa variável, o risco da subida ou descida das taxas já é suportado pelo consumidor, pelo que não se justifica qualquer comissão (solução que o crédito ao consumo já adota). Em taxa fixa, a cessação antecipada pode causar uma perda financeira real ao mutuante quando as taxas de mercado descem”.
“É essa perda, e só essa, que deve poder ser compensada e nunca uma comissão fixa de 2% desligada do prejuízo efetivamente sofrido. Esta solução tem enquadramento no artigo 25.º da Diretiva 2014/17/UE, que admite compensações objetivas limitadas ao prejuízo do mutuante. Soluções semelhantes já vigoram noutros países europeus.”
Atualmente, o regime vigente, constante do artigo 23.º do Decreto-Lei n.º 74-A/2017, de 23 de junho, permite cobrar até 0,5% do capital reembolsado durante os períodos de taxa variável e até 2% durante os períodos de taxa fixa.
“A Autoridade da Concorrência, no estudo ‘Mobilidade dos consumidores na banca a retalho em Portugal’, concluiu que a concorrência nesta comissão é reduzida e que a generalidade das instituições pratica os valores máximos legalmente permitidos, recomendando ao legislador a revisão do regime”, recorda o Livre.
Aquela força política dá exemplos do que acontece nos restantes países europeus. Assim, em Espanha, a Lei n.º 5/2019, de 15 de março, apura a perda financeira pela diferença entre o capital reembolsado e o valor de mercado do empréstimo, sujeitando a compensação em taxa fixa a um limite de 2% do capital nos primeiros dez anos e de 1,5% após esse período, ao passo que, em taxa variável, os limites são residuais (0,25% nos primeiros três anos e 0,15% até ao quinto ano) e nulos depois de decorridos cinco anos.
A Suécia foi mais longe: com efeitos a partir de julho de 2025, aboliu a tradicional «ränteskillnadsersättning» — a compensação pela perda de juros futuros do mutuante —, passando a admitir apenas a cobrança dos custos administrativos efetivamente suportados pela instituição.
A Alemanha utiliza igualmente modelos assentes no valor atual do diferencial de taxas, que compara o rendimento contratual com o rendimento de reaplicação em instrumentos de dívida hipotecária de prazo equivalente.
A Itália eliminou a comissão de reembolso antecipado, sem distinção entre taxa fixa e variável, em todos os contratos de mútuo celebrados a partir de 2 de fevereiro de 2007.
Em concreto, a Autoridade da Concorrência portuguesa “recomendou a revogação da comissão em taxa variável e, em taxa fixa, um limite por escalões do prazo remanescente, sujeito à justificação pelos custos efetivamente sofridos e ao teto dos juros devidos até ao fim do período de taxa fixa”, recorda o Livre.
Relacionadas

PAN pede ao Governo que alargue a todos os contratos de crédito à habitação a dedução em IRS dos gastos com as prestações
Partido liderado por Inês Sousa Real invoca a desigualdade existente entre quem comprou casa em 2012 e quem comprou recentemente
21 Set 2026 - 20:00
2 min leitura
Remuneração média dos administradores executivos das empresas cotadas na Bolsa espanhola foi de 2,4 milhões de euros
Salários dos gestores do IBEX 35 aumentaram 12,2% em 2025. Executivos ganham, em média, 42 vezes mais do que os trabalhadores
21 Set 2026 - 15:57
3 min leitura

IL quer isenção permanente do Imposto do Selo na renegociação ou transferência do crédito à habitação
Medida esteve em vigor até 31 de dezembro de 2025. Partido de Mariana Leitão fala em agravamento fiscal sobre as famílias
21 Set 2026 - 11:22
3 min leitura
Mais recentes
- Livre quer eliminação das comissões no reembolso antecipado do crédito à habitação durante o período de taxa variável
- PAN pede ao Governo que alargue a todos os contratos de crédito à habitação a dedução em IRS dos gastos com as prestações
- Associação Angolana de Bancos lança campanha nacional de prevenção a fraude
- Novo Banco leva aos investidores portugueses quatro ETF da americana ARK Invest
- Crédito Agrícola lança nova campanha promocional de crédito à habitação
- Remuneração média dos administradores executivos das empresas cotadas na Bolsa espanhola foi de 2,4 milhões de euros

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados