


5 min leitura
Como as tempestades podem impactar os balanços dos bancos
Federação Bancária Europeia elabora guia para mostrar como os riscos físicos podem influenciar o negócio do sistema financeiro e como devem ser geridos
12 Nov 2026 - 11:15
5 min leitura
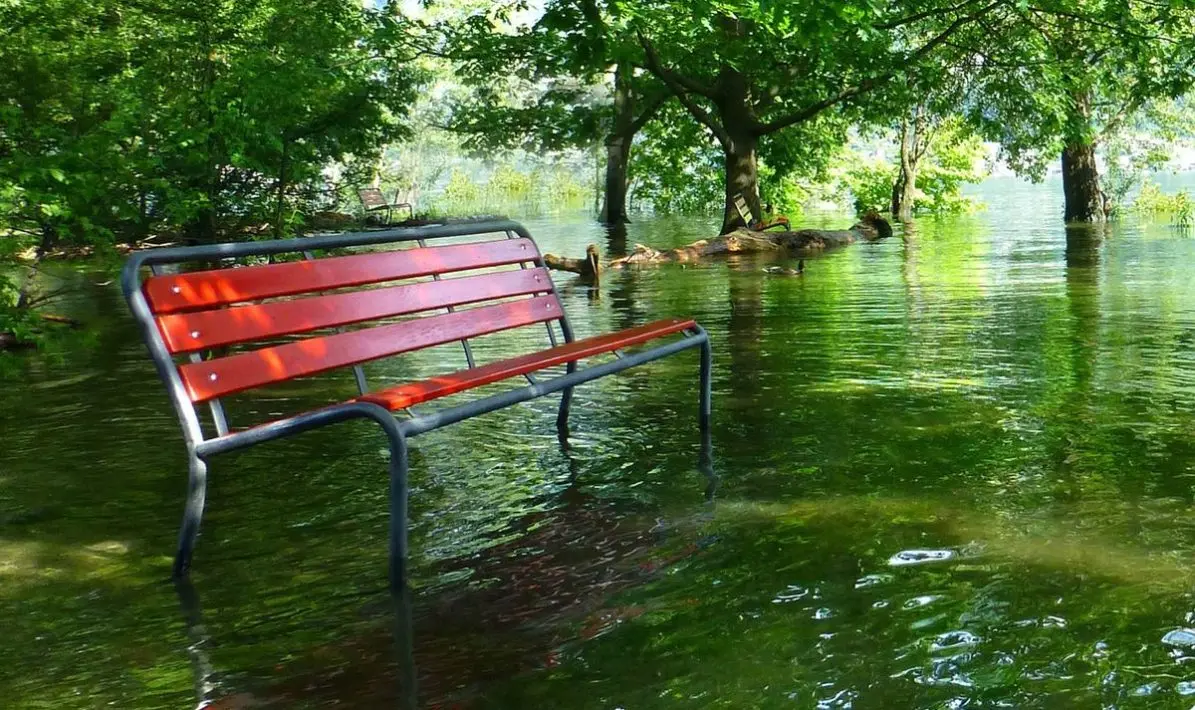
CheiasFoto Pixabay
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- 67% das empresas portuguesas esperam crescer nos próximos três anos, mas receiam riscos geopolíticos
- Ministro das Finanças afasta entrada do Estado no capital do BCP
- Santander melhora oferta para comprar restantes 10% da sua unidade brasileira para cerca de 1,9 mil milhões
- Joost van Mook é o novo ‘chief revenue officer’ da Feedzai
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Reservas obrigatórias da banca moçambicana recuaram para 4,64 mil milhões em agosto
CheiasFoto Pixabay
No dia seguinte à passagem da tempestade Charles, o risco para o setor bancário nacional não se mede apenas pelo encerramento de agências. É também necessário ter em conta os efeitos indiretos sobre as cadeias de produção interrompidas e a capacidade de particulares e empresas para suportarem os prejuízos decorrentes dos fenómenos naturais extremos.
Neste contexto, a Federação Bancária Europeia (EBF), em colaboração com 12 bancos e sob a liderança do ING e do BNP Paribas, publicou um guia prático para ajudar os bancos a avaliar e modelar o risco físico associado às consequências que os fenómenos naturais extremos, como tempestades, incêndios ou inundações, podem provocar nos resultados financeiros.
O guia, divulgado esta semana, constitui um instrumento prático abrangente para a modelação destes riscos. Apresenta orientações sobre a modelação de perigos e vulnerabilidades, incluindo indicadores indiretos, bem como conjuntos de dados, ferramentas e literatura de domínio público que abrangem uma vasta gama de riscos físicos e respetivas vias de transmissão.
«A integração destes dois aspetos é fundamental para a ação. Compreender os fatores que impulsionam o risco ajuda a identificar onde as medidas de adaptação, resiliência e proteção financeira podem alterar os resultados, além de fornecer uma base para avaliar os seus potenciais custos e benefícios», refere a EBF.
O relatório analisa também as áreas em que as práticas ainda precisam de evoluir, incluindo a integração dos riscos físicos relacionados com o clima e com outros fatores naturais.
Esta publicação surge num momento particularmente relevante, uma vez que a União Europeia está a reforçar a sua atenção à resiliência climática, passando de uma abordagem centrada na reação aos impactos para uma estratégia assente na antecipação dos riscos, no investimento em resiliência e na prevenção de danos evitáveis.
«Os riscos físicos estão a assumir uma importância crescente para as instituições financeiras. Os últimos 11 anos foram os mais quentes de que há registo a nível mundial, tendo 2025 sido classificado entre os três anos mais quentes alguma vez registados, apesar do efeito de arrefecimento provocado pelo fenómeno El Niño», refere o documento da EBF.
De acordo com os cálculos da EBF, «só em 2025, as catástrofes naturais causaram perdas económicas estimadas em 224 mil milhões de dólares e perdas cobertas por seguros no valor de 108 mil milhões de dólares».
O documento refere que «os fenómenos naturais extremos podem afetar as famílias, as empresas, os ativos imobiliários, os governos e as instituições financeiras, através de danos nos ativos e de perturbações operacionais, bem como por via das cadeias de abastecimento, dos mercados de trabalho, dos sistemas de infraestruturas e das condições macroeconómicas em geral».
«Estes impactos podem, posteriormente, influenciar o valor dos ativos, a capacidade financeira dos mutuários para cumprirem as suas obrigações, a solidez financeira, a rendibilidade, os fluxos de caixa e a solvabilidade, repercutindo-se em várias categorias de risco bancário», acrescenta.
Os riscos físicos estão também estreitamente relacionados com as necessidades de financiamento. A EBF refere que «as medidas de adaptação e de reforço da resiliência exigem frequentemente investimentos em mecanismos de proteção, bem como a reformulação e modernização das infraestruturas».
«Os fenómenos naturais extremos podem provocar danos nos ativos, comprometer o funcionamento das empresas, perturbar o fornecimento de matérias-primas e de outros fatores de produção, reduzir a produtividade do trabalho ou desencadear perturbações económicas mais generalizadas. Estes impactos físicos podem, por sua vez, afetar a capacidade dos mutuários para reembolsarem os empréstimos», adianta a organização.
«Para os bancos, estes efeitos podem traduzir-se em alterações nas perdas esperadas e nos requisitos de fundos próprios. A sua distribuição pelos diferentes setores de atividade, áreas geográficas e carteiras de crédito permite avaliar as concentrações de risco físico», considera a EBF.
O guia realça que «compreender esta cadeia de transmissão é importante, uma vez que as avaliações do risco físico apoiam diferentes decisões bancárias e atividades de gestão do risco. Estas incluem decisões individuais de concessão de crédito, de início de relações de financiamento e de aceitação de garantias, bem como a monitorização das carteiras de crédito e a definição do apetite pelo risco, a análise de cenários e os testes de esforço, e ainda a integração do risco físico na avaliação do risco de crédito».
Para a EBF, «cada uma destas aplicações coloca exigências diferentes quanto ao âmbito, ao nível de granularidade, ao horizonte temporal e aos resultados da avaliação». A organização acrescenta que «a avaliação do risco físico vai, por isso, além da identificação dos próprios fenómenos naturais extremos. Exige compreender de que forma estes fenómenos afetam os ativos, as operações e a atividade económica, bem como a forma como esses impactos se traduzem em consequências financeiras e como estas, por sua vez, afetam o banco».
Relacionadas
Direção-Geral do Consumidor abre candidaturas para apoio a campanhas de sensibilização sobre serviços financeiros
A dotação global do apoio é de 300 mil euros. As candidaturas podem ser apresentadas até dia 30 de novembro.
11 Nov 2026 - 14:24
1 min leitura
Kit de emergência da Proteção Civil inclui dinheiro em numerário
Autoridade não define montantes, mas aconselha a ter notas de diferentes valores e moedas de euro, acondicionadas em bolsas impermeáveis
10 Nov 2026 - 17:40
3 min leitura

Portugueses são 7.ª população da UE que mais sente aumento do custo de vida
Dois em cada três portugueses sentiu perda de poder de compra no último ano e alterou os seus hábitos de transporte devido ao aumento dos preços dos combustíveis.
05 Nov 2026 - 10:16
4 min leitura
Mais recentes
- 67% das empresas portuguesas esperam crescer nos próximos três anos, mas receiam riscos geopolíticos
- Ministro das Finanças afasta entrada do Estado no capital do BCP
- Santander melhora oferta para comprar restantes 10% da sua unidade brasileira para cerca de 1,9 mil milhões
- Como as tempestades podem impactar os balanços dos bancos
- Joost van Mook é o novo ‘chief revenue officer’ da Feedzai
- Agenda da semana: o que não pode perder na banca e sistema financeiro

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados