


4 min leitura
Depois da Fed, BCE deverá manter as taxas de juro
Kevin Warsh travou a subida dos juros num contexto de inflação crescente. Lagarde deverá seguir o homólogo norte-americano.
29 Out 2026 - 07:38
4 min leitura
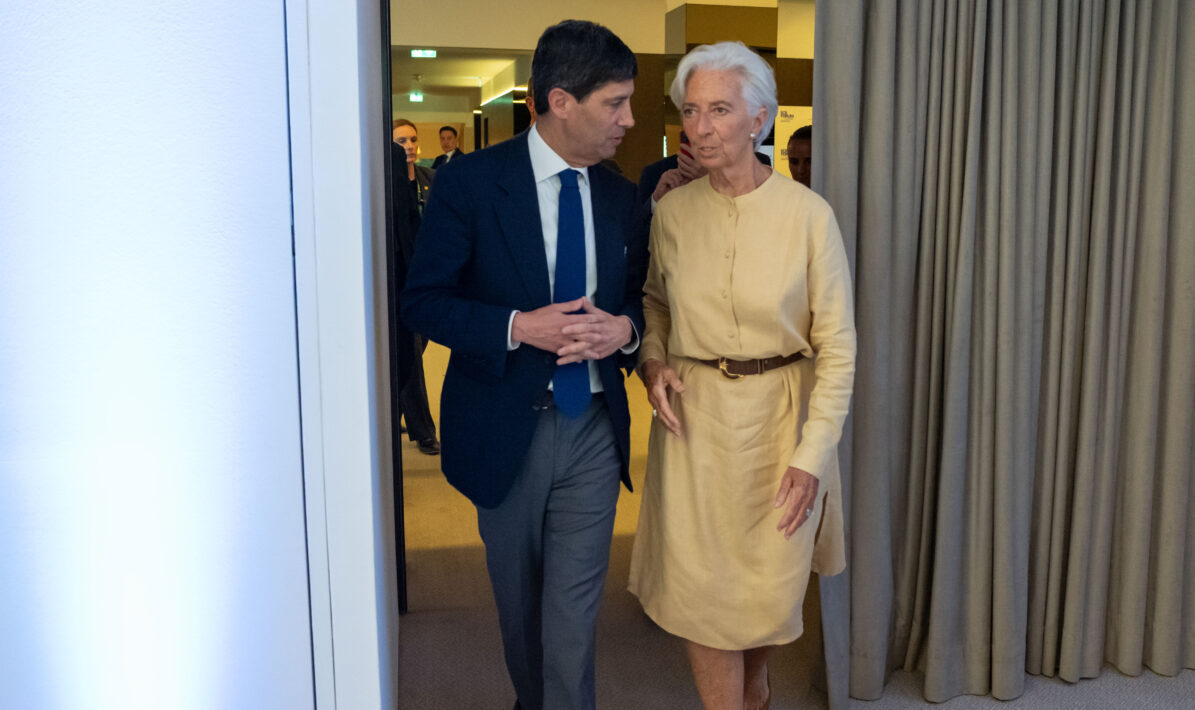
Kevin Warsh presidente da Reserva Federal e Christine Lagarde presidente do BCE em SintraFoto BCE
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Christine Lagarde anuncia saída da presidência do BCE a 7 de fevereiro de 2027
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Banco Sabadell regista lucros de 1,38 mil milhões de euros até setembro, impulsionado pela venda do TSB
- Fed mantém taxas de juro inalteradas
- Millennium BCP lucra 873,7 milhões nos primeiros nove meses
Kevin Warsh presidente da Reserva Federal e Christine Lagarde presidente do BCE em SintraFoto BCE
Após a decisão de ontem da Reserva Federal norte-americana (Fed) de manter as taxas de juro inalteradas, o Banco Central Europeu (BCE) deverá seguir a mesma tendência nesta quinta-feira e manter a taxa de depósito nos 2,5%.
Os analistas da Allianz Global Investors (AllianzGI) consideram que a decisão de manutenção das taxas não deve ser interpretada «como o fim do ciclo de endurecimento monetário». «Com o preço do petróleo acima dos 100 dólares, uma inflação que deverá superar os 4% neste inverno e uma economia que continua a demonstrar solidez, continuamos a prever mais duas subidas de 25 pontos base, em dezembro e, dependendo da evolução da situação em França, possivelmente em março, elevando a taxa de depósito para 3%», referem.
Para Michael Krautzberger, diretor de investimento global (CIO) para os mercados públicos da Allianz Global Investors, «a pausa justifica-se, mas a luta contra a inflação não terminou». A instituição liderada por Christine Lagarde não precisa de se precipitar. «De facto, ainda mal se observam efeitos de segunda ordem decorrentes do encarecimento da energia, ao mesmo tempo que a forte subida das rendibilidades das obrigações já está a tornar as condições financeiras mais restritivas. Tudo isto dá margem ao BCE para fazer uma pausa em outubro, sem mudar de rumo», afirma.
Por outro lado, segundo a Allianz Global Investors, «é pouco provável que o BCE venha em auxílio dos mercados de dívida soberana de curto prazo». Embora o ritmo de alargamento dos spreads possa parecer excessivo, a tendência é compreensível, tendo em conta as difíceis perspetivas orçamentais e de crescimento de França, agravadas pela persistente incerteza política.
«A França e a Itália estão sujeitas aos procedimentos por défice excessivo da União Europeia (UE) e, atualmente, não reúnem as condições para receber apoio através do Instrumento de Proteção da Transmissão (TPI). Uma desaceleração do quantitative tightening (redução do balanço do banco central) poderá proporcionar um alívio limitado. Mesmo com a absorção do excesso de liquidez e a estabilização do balanço, o BCE não pretende, neste momento, reinvestir a sua carteira de 3,3 biliões de euros em obrigações de longo prazo dos programas APP (Asset Purchase Programme) e PEPP (Pandemic Emergency Purchase Programme)», referem os analistas.
«Em última análise, é provável que o BCE reitere que a redução dos custos de financiamento deve resultar de políticas orçamentais credíveis e de reformas estruturais, e não de uma intervenção monetária, que poderá suscitar preocupações tanto em matéria de risco moral como de credibilidade. A inflação continua, por isso, a ser a bússola do BCE», afirma a Allianz Global Investors.
Por sua vez, o investimento em tecnologia, defesa e infraestruturas, juntamente com mercados de trabalho robustos, continua a sustentar a atividade económica. Se esta solidez persistir, os elevados preços da energia poderão, em última análise, alimentar pressões inflacionistas mais generalizadas.
Para Michael Krautzberger, «com a inflação a não regressar ao objetivo antes do final de 2028, o BCE não pode dar-se ao luxo de ignorar o risco de os preços da energia, persistentemente elevados, alimentarem pressões inflacionistas mais amplas. A mensagem é, por isso, relativamente simples: outubro é uma pausa, não uma mudança de rumo».
O BCE pode dar-se ao luxo de ser paciente, mas ainda não pode declarar vitória sobre a inflação. Para os investidores, uma combinação de um BCE que continua a tomar decisões com base nos dados económicos, taxas de juro acima do intervalo considerado neutro e uma emissão elevada de obrigações do Estado alemão (Bunds) poderá contribuir para um maior acentuar da inclinação da curva de rendimentos alemã a médio prazo.
Relacionadas
Christine Lagarde anuncia saída da presidência do BCE a 7 de fevereiro de 2027
Sucessor será nomeado pelo Conselho Europeu, ao abrigo do processo previsto nos tratados da União Europeia
29 Out 2026 - 10:08
1 min leitura

Agenda da semana: o que não pode perder na banca e sistema financeiro
O Conselho de Governadores do BCE divulga a sua decisão sobre a política monetária.
29 Out 2026 - 09:41
1 min leitura
Fed mantém taxas de juro inalteradas
Dois governadores votaram a favor de uma subida de 0,25 pontos percentuais. A inflação continua elevada (3,7%), mas a Reserva Federal optou por aguardar por mais informação em dezembro
28 Out 2026 - 18:43
3 min leitura
Mais recentes
- Christine Lagarde anuncia saída da presidência do BCE a 7 de fevereiro de 2027
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Banco Sabadell regista lucros de 1,38 mil milhões de euros até setembro, impulsionado pela venda do TSB
- Depois da Fed, BCE deverá manter as taxas de juro
- Millennium BCP lucra 873,7 milhões nos primeiros nove meses

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados