


3 min leitura
Tiago Vilaça: “A acumulação de obrigações e documentos não melhora a decisão do consumidor”
Presidente da Associação Nacional de Intermediários de Crédito Autorizados (ANICA) pede que o novo regime jurídico observe a realidade atual e diz que o setor desconhece a proposta de transposição da Diretiva do Crédito ao Consumo
30 Set 2026 - 15:24
3 min leitura
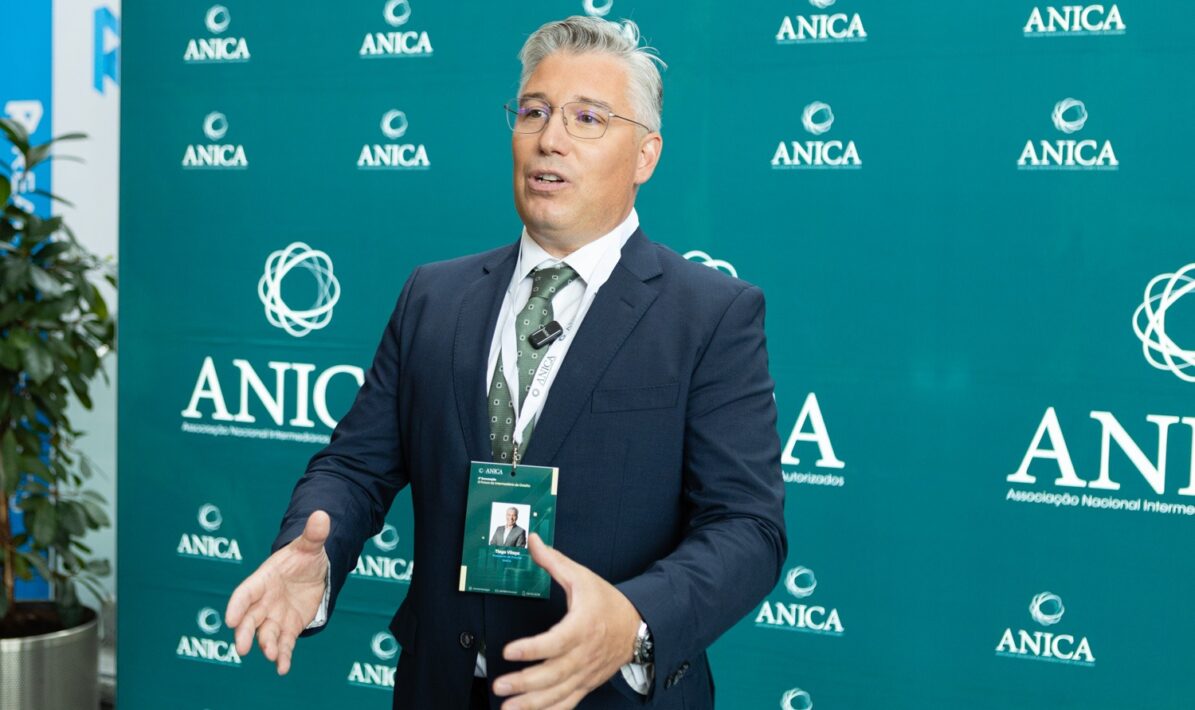
Tiago Vilaça Presidente da ANICAFoto Melissa Dores
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Mais de 99% dos prazos de regularização de sinistros automóvel cumpridos em 2025
- Prestação da casa sobe em outubro nos contratos com Euribor a 3, 6 e 12 meses
- BCE adverte que o risco quântico para a criptografia é uma realidade
- Sindicatos da banca da UGT e BNP Paribas chegam a acordo com aumento salarial de 3,25%
- SIBS e homólogos europeus criam a European Network for Payments com a soberania como mote
- Poupanças dos moçambicanos recuam novamente em julho e afastam-se de máximos
Tiago Vilaça Presidente da ANICAFoto Melissa Dores
“Hoje, quem procura um intermediário de crédito não procura apenas comparação de propostas. Procura apoio para compreender a sua capacidade de endividamento, avaliar alternativas, organizar documentação e acompanhar um processo que continua a ser complexo para muitas famílias”, afirmou o presidente da Associação Nacional de Intermediários de Crédito Autorizados (ANICA), na abertura da 4.ª Convenção, que se realiza nesta quarta-feira em Lisboa subordinada ao tema “O Futuro do Intermediário de Crédito”.
Tiago Vilaça reafirmou que “é preciso proteger o consumidor”, mas acrescentou que essa proteção exige “processos compreensíveis, profissionais qualificados, acesso a informação adequada e um mercado que preserve a concorrência e a diversidade dos seus operadores”.
“Não podemos confundir mais regulação com melhor regulação. A acumulação de obrigações, documentos e reportes nem sempre melhora a decisão do consumidor. Muitas vezes, aumenta os custos, prolonga os processos e afeta de forma desproporcionada as estruturas de menor dimensão”, acrescentou o responsável, que salientou as duas preocupações fundamentais que, neste momento, se colocam ao setor.
A primeira prende-se com o novo regime jurídico dos intermediários de crédito, que está a ser discutido com o Banco de Portugal. “A revisão do regime deve partir da realidade atual do mercado e não de situações excecionais. Deve reforçar a qualificação e a confiança, sem criar exigências desproporcionadas ou barreiras que favoreçam a concentração do mercado”, defende Tiago Vilaça.
A segunda diz respeito à transposição da diretiva europeia sobre o Crédito ao Consumo, cujo prazo terminou em novembro de 2025 sem que o Governo português tivesse apresentado um projeto legislativo.
“Esta diretiva alarga o âmbito das regras europeias e introduz novas exigências na avaliação da solvabilidade, na informação aos consumidores e na distribuição de crédito. Terá consequências relevantes para as instituições financeiras, para os intermediários e para os próprios consumidores”, refere Tiago Vilaça, que acrescenta: “No entanto, continuamos sem conhecer a proposta nacional de transposição.”
A ANICA considera essencial que o setor participe atempadamente nesta discussão. As associações representativas conhecem o funcionamento do mercado, identificam dificuldades concretas e podem ajudar a antecipar consequências que nem sempre são visíveis na elaboração das normas.
“Precisamos, por isso, de um calendário claro, de uma consulta efetiva e de um período de adaptação adequado”, exigiu o presidente da ANICA.
Relacionadas

Prestação da casa sobe em outubro nos contratos com Euribor a 3, 6 e 12 meses
De acordo com as simulações da Deco Proteste/Contas e Direitos, as prestações, para créditos de 150 mil euros, podem subir entre 24,76 euros e 91,24 euros em outubro.
30 Set 2026 - 14:39
2 min leitura

SIBS e homólogos europeus criam a European Network for Payments com a soberania como mote
A SIBS e mais outras quatro soluções de pagamento avançaram com criação de uma entidade que visa garantir a interoperabilidade entre as várias entidades.
30 Set 2026 - 11:57
4 min leitura
Saída de bancos europeus de África criou oportunidades para banca regional
Saída dos bancos europeus originou descidas em 'ratings', mas Fitch considera que subsidiárias africanas se mantiveram resilientes, em geral.
30 Set 2026 - 09:54
3 min leitura
Mais recentes
- Mais de 99% dos prazos de regularização de sinistros automóvel cumpridos em 2025
- Tiago Vilaça: “A acumulação de obrigações e documentos não melhora a decisão do consumidor”
- Prestação da casa sobe em outubro nos contratos com Euribor a 3, 6 e 12 meses
- BCE adverte que o risco quântico para a criptografia é uma realidade
- Sindicatos da banca da UGT e BNP Paribas chegam a acordo com aumento salarial de 3,25%
- SIBS e homólogos europeus criam a European Network for Payments com a soberania como mote

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados