


6 min leitura
Abel Ferreira: “A Conta-Poupança deve ajudar realmente a poupança a converter-se em investimento de longo prazo”
Na Semana Mundial do Investidor, o Diretor Executivo da Associação de Empresas Emitentes de Valores Cotados em Mercado diz ao Jornal PT50 como é possível construir um mercado único de capitais e como todos os europeus podem beneficiar desta realidade
08 Out 2026 - 07:30
6 min leitura
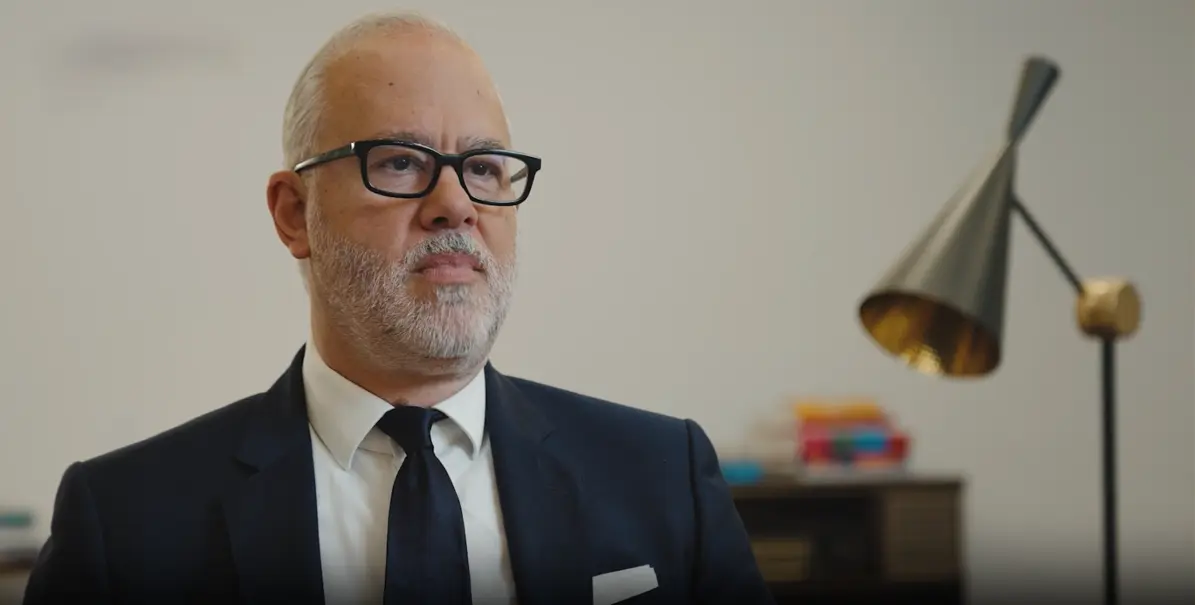
Abel Ferreira diretor executivo da Associação de Empresas Emitentes de Valores Cotados em MercadoFoto Instituto Português de Corporate Governance
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- DBRS não acredita que simplificação da regulação resulte em requisitos de capital menores
- Banco de Portugal altera regras de implementação da política monetária do Eurosistema
- Rússia tem um banco a operar no espaço europeu
- Viver em dias de 32 horas
- Laurence Boone e Markus Brunnermeie são as duas caras novas no Banco Central Europeu
- Bancos criticam fim da comissão nas amortizações antecipadas mas afastam impacto significativo
Abel Ferreira diretor executivo da Associação de Empresas Emitentes de Valores Cotados em MercadoFoto Instituto Português de Corporate Governance
Jornal PT50 — É possível sonhar com um mercado único de capitais europeu, como tem sido defendido pela comissária Maria Luís Albuquerque?
Abel Ferreira — Sim, é possível, e desejável, construir um verdadeiro mercado europeu de capitais. Mas é essencial não confundirmos mercado único com mercado centralizado.
É possível ter regras mais convergentes, maior interoperabilidade das infraestruturas, passaportes que funcionem efetivamente e maior mobilidade do capital e, simultaneamente, preservar mercados nacionais fortes, conhecimento local e proximidade com empresas emitentes, investidores, operadores e supervisores.
Mercado único, portanto, não significa mercado centralizado. Aliás, a própria Comissão Europeia tem reconhecido que a integração não deve constituir um fim em si mesma, mas um meio para facilitar o financiamento das empresas e o investimento.
Esta distinção é muito importante para a Associação de Empresas Emitentes de Valores Cotados em Mercado (AEM).
É verdade que a Europa precisa de maior integração: os mercados continuam fragmentados e a fragmentação reduz escala, liquidez e investimento transfronteiriço.
Mas essa integração deve ser realizada de modo a fortalecer, e não a esvaziar, os mercados, as autoridades e as infraestruturas nacionais.
Para a AEM, a verdadeira questão quanto ao “mercado único de capitais europeu” está em saber em que contexto uma empresa portuguesa consegue financiar-se melhor, acedendo a uma base de investidores mais ampla em toda a Europa, com menores custos e maior liquidez, e se um investidor europeu pode investir numa empresa portuguesa sem enfrentar custos, barreiras ou regras desnecessariamente diferentes.
Nesta perspectiva, um “mercado europeu” pode e deve ser o resultado de uma rede de mercados nacionais fortes, aliás, como demonstram as experiências existentes e bem-sucedidas de integração privada de mercados e infraestruturas na Europa.
Em qualquer caso, Portugal continuará a necessitar de uma estratégia própria para desenvolver o seu mercado de capitais, porque a integração europeia não substitui o desenvolvimento do ecossistema nacional.
“Num mercado pequeno, as políticas públicas devem procurar compensar, e não agravar, as desvantagens de escala existentes”
Por essa razão, sobretudo num mercado pequeno, as políticas públicas devem procurar compensar, e não agravar, as desvantagens de escala existentes, simplificando e harmonizando o que fragmenta, mas preservando o que acrescenta valor.
Jornal PT50 — Qual a sua opinião sobre a criação de uma Conta-Poupança Investimento? Quais seriam as suas características fundamentais?
Abel Ferreira — A Recomendação da Comissão Europeia, de setembro de 2025, oferece um modelo bastante concreto: prevê contas simples, com custos transparentes, incentivos fiscais e procedimentos simplificados, através das quais os investidores de retalho possam investir, pelo menos, em ações, obrigações e OICVM, excluindo, em princípio, instrumentos complexos de elevado risco, sem montante mínimo obrigatório, com possibilidade de utilizar diferentes prestadores e de transferir a carteira sem perder benefícios fiscais.
Para os objetivos que a AEM, desde há muito, vem colocando no centro do debate, o aspeto mais importante é que esta não seja apenas mais uma conta de poupança, mas sim um instrumento que ajude realmente a transformar poupança em investimento de longo prazo, contribuindo para o aumento da participação dos investidores de retalho no financiamento da economia e das empresas.
Nesse sentido, tal como faz em relação ao desenvolvimento dos fundos de pensões, à participação dos trabalhadores no capital das empresas e à literacia financeira, a AEM apoia a criação de contas de poupança e investimento dotadas de simplicidade, custos baixos, tratamento fiscal suficientemente atrativo e estável, possibilidade de começar com montantes pequenos e uma oferta que torne natural investir em ações, obrigações e fundos.
“Não se trata de dirigir administrativamente a poupança, mas de criar condições fiscais para que uma parcela maior do aforro possa ser investida no longo prazo”
Não se trata de dirigir administrativamente a poupança, mas de criar condições fiscais, regulatórias e educativas para que uma parcela maior do aforro possa ser investida no longo prazo, porque, como a AEM também tem defendido, para a dinamização do mercado português não basta tentar trazer mais empresas para o mercado; é necessário, também, desenvolver a procura por capital próprio e investimento de longo prazo.
Uma Conta-Poupança Investimento bem desenhada poderá ajudar a aumentar, simultaneamente, a base doméstica de investidores, a criação de património pelas famílias, a disponibilização de capital de longo prazo às empresas e a literacia financeira.
E uma base doméstica de investidores mais ampla aumenta a profundidade do mercado, reduz a dependência exclusiva de fluxos internacionais e reforça a ligação entre o aforro e o financiamento das empresas, beneficiando a economia nacional como um todo.
Jornal PT50 — A supervisão é atualmente amiga ou inimiga dos emitentes? O que está mal e poderia ser melhorado?
Abel Ferreira — A boa supervisão é uma condição para que o mercado de capitais funcione: sem confiança na qualidade da informação, na integridade do mercado e na aplicação das regras, os investidores afastam-se e, quando assim é, sofrem também as empresas emitentes.
A boa supervisão aumenta a confiança; a má supervisão aumenta o custo de estar no mercado.
Por essa razão, a AEM tem defendido, desde sempre, uma supervisão consistente, proporcional, orientada para resultados e preocupada com o desenvolvimento do mercado, e tem alertado múltiplas vezes para a necessidade de clarificar as responsabilidades entre a ESMA e as autoridades nacionais e evitar camadas de supervisão sobrepostas.
Os problemas surgem, ou multiplicam-se, quando a supervisão deixa de se concentrar nos riscos e nos resultados para se traduzir em complexidade, duplicação de procedimentos, instabilidade interpretativa ou requisitos cujo custo é desproporcionado relativamente aos riscos que procuram mitigar.
É que os objetivos subjacentes à regulação podem ser estratégicos, mas a complexidade regulatória excessiva, em si própria, nunca é estratégica.
Estas preocupações, felizmente, parecem ter passado a ocupar um lugar mais central na agenda europeia de supervisão, pois, no passado recente, a ESMA tem afirmado, nas suas prioridades, a simplificação, a redução de encargos e a supervisão baseada no risco.
“A intensidade da supervisão deve acompanhar o risco efetivo”
Também para a AEM, em matéria de regulação, existem quatro ideias-chave: previsibilidade, proporcionalidade, estabilidade e diálogo.
Situações equivalentes devem merecer interpretações e tratamentos equivalentes, ao longo do tempo e, tanto quanto possível, entre autoridades e jurisdições.
A intensidade da supervisão deve acompanhar o risco efetivo.
Os novos pedidos de informação não devem procurar reproduzir ou sintetizar informação que já se encontra disponível.
E as alterações interpretativas relevantes devem ser antecipadas e discutidas.
Nesta matéria, a integração europeia e a convergência supervisória são úteis, mas centralizar por centralizar não resolve necessariamente nenhum problema ou preocupação.
Relacionadas
Rússia tem um banco a operar no espaço europeu
O Gazprombank integra a lista de 441 grupos financeiros de países terceiros elaborada pela Autoridade Bancária Europeia (EBA)
21 Nov 2026 - 09:00
4 min leitura
Bancos criticam fim da comissão nas amortizações antecipadas mas afastam impacto significativo
Os CEO da CGD, Santander Portugal e BPI não se mostraram surpreendidos com a medida, mas argumentam que existem problemas mais urgentes na habitação.
20 Nov 2026 - 15:53
4 min leitura
CEO do Deutsche Bank reitera confiança dos clientes no banco
Christian Sewing garante que os erros cometidos no passado não espelham o presente e foram corrigidos.
20 Nov 2026 - 14:46
1 min leitura
Mais recentes
- DBRS não acredita que simplificação da regulação resulte em requisitos de capital menores
- Banco de Portugal altera regras de implementação da política monetária do Eurosistema
- Rússia tem um banco a operar no espaço europeu
- Viver em dias de 32 horas
- Laurence Boone e Markus Brunnermeie são as duas caras novas no Banco Central Europeu
- Bancos criticam fim da comissão nas amortizações antecipadas mas afastam impacto significativo

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados