


4 min leitura
ASFAC critica atraso na transposição de diretiva do crédito aos consumidores
"Até agora, não conhecemos sequer o projeto de transposição da diretiva, o conteúdo do que o Estado português quer fazer", criticou o diretor-geral da ASFAC, Duarte Gomes Pereira.
20 Out 2026 - 14:08
4 min leitura
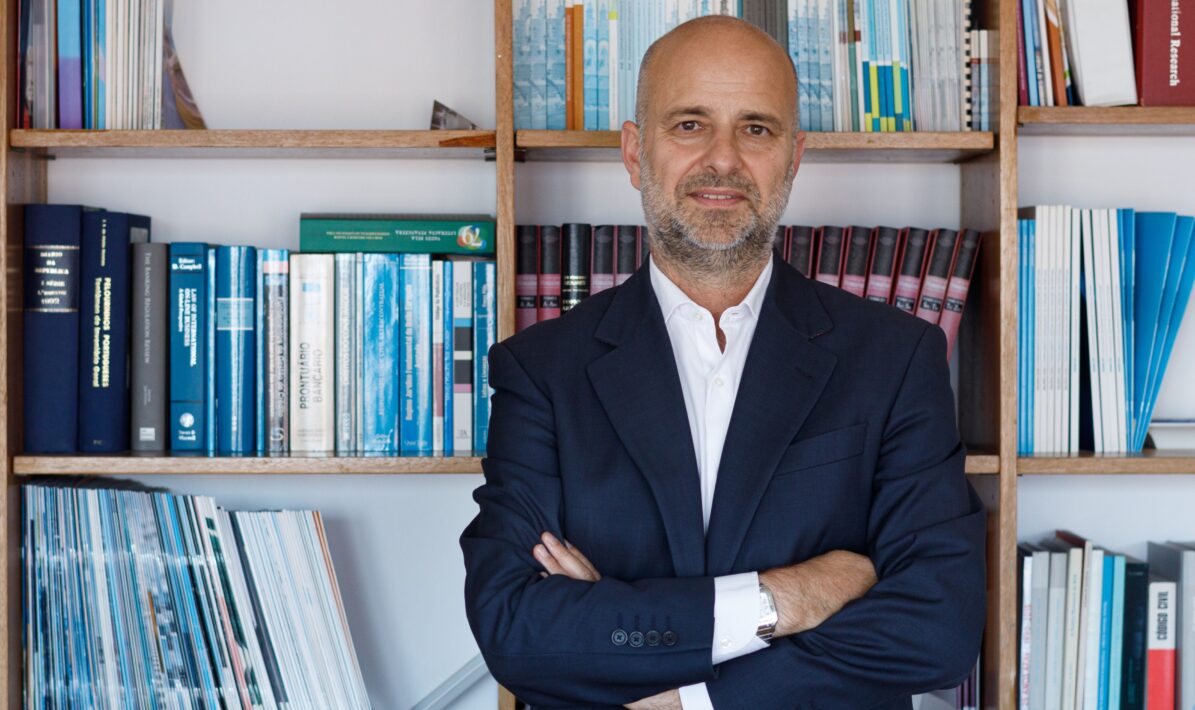
Duarte Gomes Pereira diretor geral da ASFACFotoMelissa Dores
Autor

PT50
Editor
Mais recentes
- Revolut com serviços bancários em baixo
- De Espanha para o Luxemburgo para Portugal: Banca March inicia atividade em 2027
- Mais de metade da riqueza das famílias portuguesas está investida em imobiliário
- 10% das famílias mais ricas concentram 59% da riqueza líquida total em Portugal
- Banco central da China mantém taxa de juro inalterada pelo 18.º mês consecutivo
- BdP aplica coimas de 819 mil euros no 3.º trimestre e instaura 239 processos
Duarte Gomes Pereira diretor geral da ASFACFotoMelissa Dores
A ASFAC – Associação de Instituições de Crédito Especializado criticou nesta terça-feira o atraso de Portugal na transposição da diretiva de crédito aos consumidores, que deveria entrar em vigor já em final de novembro, considerando que prejudica as empresas portuguesas do setor. “Até agora, não conhecemos sequer o projeto de transposição da diretiva, o conteúdo do que o Estado português quer fazer”, reforçou o diretor-geral da ASFAC, Duarte Gomes Pereira, numa conversa com jornalistas, em Lisboa.
Para o responsável, o processo legislativo deveria envolver desde cedo o setor para este já se ir pronunciando e preparando para as alterações que terá de fazer.
A diretiva do crédito ao consumo foi publicada em 2023 e a transposição da diretiva em cada Estado-membro deveria ter acontecido até 20 novembro de 2025 para entrar em vigor em final de novembro de 2026. Contudo, Portugal ainda não fez a transposição para a legislação nacional. Segundo a ASFAC, Portugal já recebeu dois avisos de Bruxelas e é mesmo o país que está mais atrasado, pois mesmo entre os que ainda não transpuseram a diretiva já há algum conhecimento do que o legislador pretende e em Portugal não.
Duarte Gomes Pereira lembrou ainda que as empresas precisarão de tempo para se adaptarem às novas regras, alterarem processos operacionais, contratos e a formação dos profissionais envolvidos, pelo que tem de haver uma distância temporal adequada entre a transposição e a entrada em vigor. Questionado sobre se as empresas portuguesas ficam prejudicadas com este atraso, Duarte Gomes Pereira diz que sim.
“Bom ou mau todos têm as mesmas regras de jogo e isso não acontece enquanto não houver uniformização entre países da União Europeia e para todos os atores do mercado nacional”, disse.
Uma das principais alterações da diretiva é terem de passar a ser considerados crédito ao consumo os ‘buy know pay later’, em que os clientes dividem o pagamento em prestações. Nesta modalidade, recentemente tornaram-se populares em Portugal as empresas Klarna e a SeQura.
Atualmente, o ‘compre agora, pague depois’ não é tratado como crédito ao consumo, pelo que as empresas para darem o crédito não têm de consultar as dívidas que clientes já têm na Central de Responsabilidade de Crédito (CRC) do Banco de Portugal nem de reportar o crédito a esta plataforma.
Quando um crédito é concedido, bancos ou financeiras consultam a CRC para conhecer o endividamento do cliente e a sua capacidade de pagar créditos. Contudo, no ’buy know pay later’ tal não é obrigatório, pelo que há endividamento de clientes que não é reportado ao mercado.
Com a diretiva, todos os créditos concedidos por comerciantes passam a ser reportados. Só podem ficar de fora créditos concedidos pelo próprio comerciante se este for uma pequena e média empresa (por exemplo, loja de informática que concede crédito próprio e não tem por trás uma empresa que concede crédito) e se esse crédito for pago até 50 dias, explicou a ASFAC. A diretiva traz ainda novas regras em termos de informação aos consumidores na contratação de um crédito, facilitando ao consumidor conhecer os custos totais em que incorre quando contrata um crédito ao consumo.
Quando a diretiva europeia foi aprovada, em 2023, a Comissão Europeia considerou que as novas regras em matéria de crédito ao consumo servirão para salvaguardar os consumidores, ao evitarem os encargos excessivos e o sobreendividamento. Os créditos ao consumo são empréstimos para a compra de bens de consumo e serviços, sendo frequentemente usados para, por exemplo, pagar carros, utensílios domésticos e eletrodomésticos e viagens.
Em Portugal, os associados da ASFAC representam 66% do crédito ao consumo em Portugal. Dentro destes, representam 76% do crédito automóvel e 42% do crédito pessoal, segundo dados da associação.
Agência Lusa
Editado por Jornal PT50
Relacionadas
10% das famílias mais ricas concentram 59% da riqueza líquida total em Portugal
Os 50% de agregados familiares mais pobres detêm apenas 6% da riqueza líquida total do País
20 Out 2026 - 11:00
4 min leitura
Banco central da China mantém taxa de juro inalterada pelo 18.º mês consecutivo
O Banco Popular da China manteve a taxa em 3%. A última descida ocorreu em maio de 2025.
20 Out 2026 - 10:28
2 min leitura

BdP aplica coimas de 819 mil euros no 3.º trimestre e instaura 239 processos
A maioria dos processos instaurados dizem respeito a infrações de natureza comportamental.
20 Out 2026 - 10:22
1 min leitura
Mais recentes
- ASFAC critica atraso na transposição de diretiva do crédito aos consumidores
- Revolut com serviços bancários em baixo
- De Espanha para o Luxemburgo para Portugal: Banca March inicia atividade em 2027
- Mais de metade da riqueza das famílias portuguesas está investida em imobiliário
- 10% das famílias mais ricas concentram 59% da riqueza líquida total em Portugal
- Banco central da China mantém taxa de juro inalterada pelo 18.º mês consecutivo

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados