


2 min leitura
Banco de Portugal ajusta informação nos indicadores divulgados pela banca
Supervisor nacional quer harmonizar indicadores com a Autoridade Bancária Europeia
20 Dez 2025 - 10:30
2 min leitura
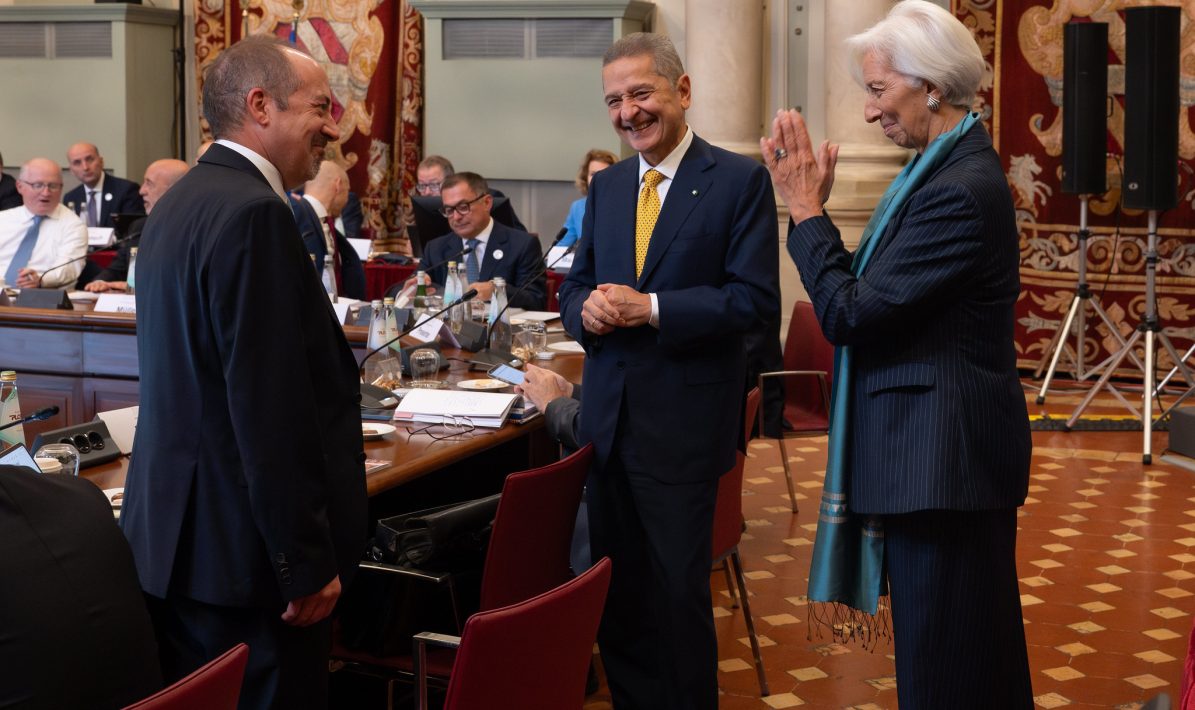
Álvaro Santos Pereira e Christine Lagarde/Foto: BCE
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- EBA preocupada com risco associado ao ‘outsourcing’ nas entidades financeiras
- Palavras com sentido
- BCP já recomprou mais de 214 milhões de ações próprias
- Pierrakakis: “Fim da fragmentação libertaria 230 mil milhões de euros em ativos líquidos de alta qualidade”
- Autoridades britânicas detetam e encerram negócios ilegais com criptoativos
- Maria Luís Albuquerque: “Não vamos criar escala europeia preservando a fragmentação nacional”
Álvaro Santos Pereira e Christine Lagarde/Foto: BCE
O Banco de Portugal alterou a instrução relativa aos indicadores a utilizar pelas instituições de crédito na divulgação de informação ao público. Esta mudança não estabelece requisitos adicionais de reporte, mas visa alinhar os indicadores a divulgar com as definições e os critérios usados pela Autoridade Bancária Europeia (EBA), designadamente associando as fórmulas de cálculo desses indicadores a elementos específicos do modelo de reporte de informação financeira/contabilística para fins de supervisão (FINREP).
A nova Instrução n.º 17/2025 (que altera a Instrução n.º 16/2004, de 16 de agosto) modifica o cálculo do resultado líquido nos indicadores de rendibilidade, redefine o rácio cost-to-income e altera o cálculo do indicador de transformação.
Assim, nos indicadores de rendibilidade, o resultado líquido passa a ser considerado após impostos, harmonizando-se ainda, ao nível dos rácios, que os numeradores são sempre anualizados, enquanto os denominadores devem resultar do cálculo de médias com base em duas observações: o valor relativo ao mês de dezembro anterior é utilizado como “âncora” e a segunda observação corresponde ao trimestre mais recente.
Passa a designar-se por rácio cost-to-income o quociente entre, por um lado, a soma dos custos de funcionamento com as amortizações e, por outro, o produto bancário, substituindo-se o conceito de “custos de funcionamento” pelo de “custos administrativos” (correspondentes à soma dos custos com pessoal e de outros gastos gerais administrativos).
Por último, quanto ao indicador de transformação, opta-se pelo uso de um rácio de empréstimos e adiantamentos face a depósitos, cujo cálculo é centrado nas sociedades não financeiras e nos particulares, ao passo que o anterior indicador era omisso quanto aos segmentos a incluir.
Relacionadas

EBA preocupada com risco associado ao ‘outsourcing’ nas entidades financeiras
A EBA alerta para a tendência cada vez maior de recorrer a entidades externas. O regulador recorda que prestadores de serviços devem cumprir com as leis europeias.
19 Set 2026 - 08:53
3 min leitura

Pierrakakis: “Fim da fragmentação libertaria 230 mil milhões de euros em ativos líquidos de alta qualidade”
Presidente do Eurogrupo diz que o “custo da fragmentação está a tornar-se um imposto estratégico”
18 Set 2026 - 15:16
3 min leitura
Autoridades britânicas detetam e encerram negócios ilegais com criptoativos
A ação de fiscalização foi direcionada a três locais com negócios de compra e venda de criptoativos entre pares não registados junto da FCA.
18 Set 2026 - 14:18
2 min leitura
Mais recentes
- EBA preocupada com risco associado ao ‘outsourcing’ nas entidades financeiras
- Palavras com sentido
- BCP já recomprou mais de 214 milhões de ações próprias
- Pierrakakis: “Fim da fragmentação libertaria 230 mil milhões de euros em ativos líquidos de alta qualidade”
- Autoridades britânicas detetam e encerram negócios ilegais com criptoativos
- Maria Luís Albuquerque: “Não vamos criar escala europeia preservando a fragmentação nacional”

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados