


4 min leitura
BCE já estuda pagamentos com euros digitais em serviços públicos
Para além dos recibos eletrónicos integrados e da possibilidade de realizar transações com múltiplos pagadores e destinatários, o supervisor europeu quer utilizar a moeda digital no pagamento de transportes e estacionamento
05 Nov 2026 - 11:15
4 min leitura
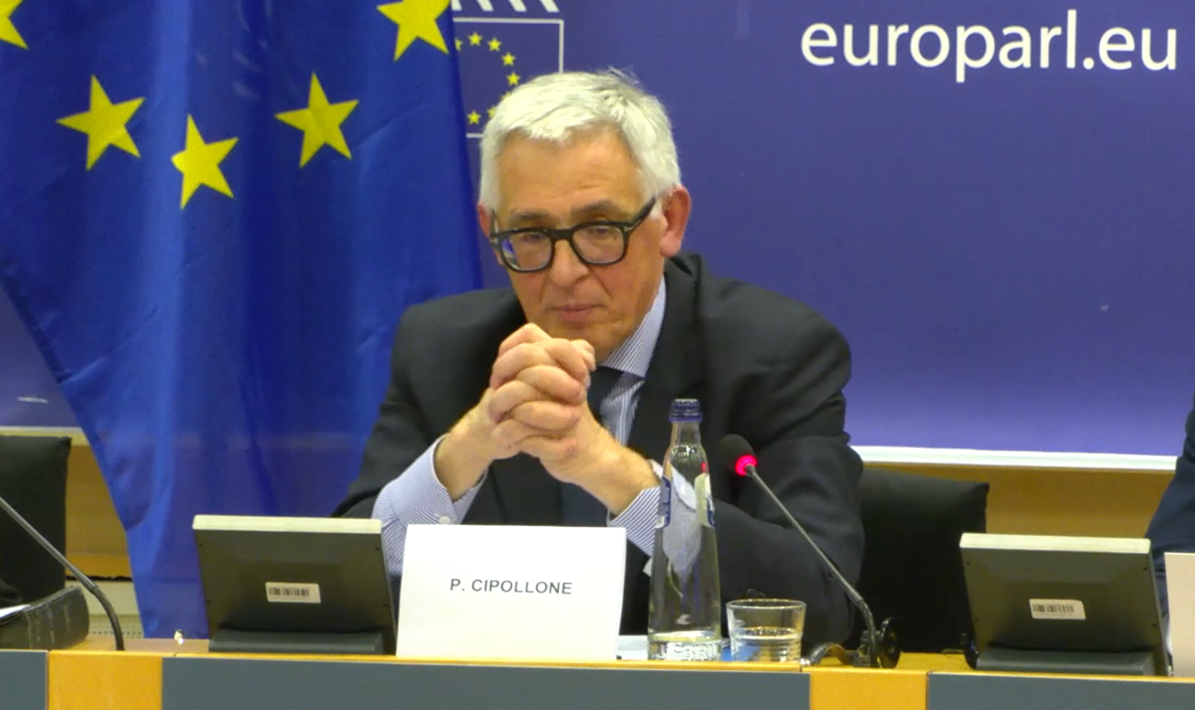
Cipollone março2026
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Lucros do Commerzbank sobem 41,4% para 2,67 mil milhões até setembro
- Oposição pede ao Parlamento do Paraguai destituição do Presidente devido à crise bancária
- Portugueses são 7.ª população da UE que mais sente aumento do custo de vida
- Bancos centrais da CPLP lançam rede para reforçar cooperação e partilhar informação
- Fisco esclarece a aplicação da isenção de IVA aos intermediários de crédito
- Fintechs globais apostam em conveniência e confiança – A expansão europeia e o apoio público nos EUA moldam o futuro financeiro
Cipollone março2026
O Banco Central Europeu (BCE) vai estudar a possibilidade de efetuar pagamentos de serviços públicos através de euros digitais. A novidade foi revelada por Piero Cipollone, membro do Conselho Executivo do BCE, durante a sua intervenção na 8.ª Conferência Internacional de Sistemas Regionais de Cartões e Infraestruturas do Mercado Financeiro de Retalho que se realiza nesta quinta-feira, em Tirana, na Albânia.
Aquele responsável falava sobre a preparação do euro digital e o projeto-piloto, que deverá ter início no segundo semestre de 2027 e envolverá 36 prestadores de serviços de pagamento (dos quais três portugueses: a UNICRE, a Caixa Geral de Depósitos e o Millennium bcp), durante um período de 12 meses.
«O objetivo não é simplesmente testar a tecnologia. Um sistema de pagamentos é um ecossistema que engloba prestadores de serviços, comerciantes, bancos centrais, operadores de infraestruturas e utilizadores. O projeto-piloto permitirá que os membros desse ecossistema testem a conceção do euro digital, aprendam com a experiência e identifiquem melhorias», referiu Cipollone.
Aquele responsável adiantou que «uma das linhas de trabalho irá experimentar recibos eletrónicos integrados, pagamentos envolvendo múltiplos pagadores ou destinatários, pagamentos condicionais e novas funcionalidades disponibilizadas através de aplicações de pagamento». Uma segunda linha de trabalho «analisará o futuro, explorando desenvolvimentos que poderão melhorar o euro digital em versões futuras. Isso inclui possíveis aplicações de inteligência artificial, como pagamentos realizados por agentes de IA ou micropagamentos, bem como potenciais utilizações do euro digital em interações com serviços públicos, por exemplo, no pagamento de transportes, serviços de mobilidade e estacionamento».
«Não podemos saber exatamente como os europeus desejarão pagar daqui a 20 anos. Mas podemos construir uma base aberta à inovação, suficientemente robusta para conquistar a confiança pública e capaz de evoluir em função das necessidades dos utilizadores», afirmou o membro do Conselho Executivo do BCE.
Cipollone voltou a garantir que o euro digital será «um meio de pagamento e não uma forma de investimento» e que, por essa razão, «não será remunerado e as detenções individuais serão limitadas. Mas isso não restringirá as transações: um sistema de cascata, associado a uma conta bancária, garantirá que os montantes acima do limite de detenção possam ser enviados ou recebidos».
O Eurosistema não cobrará taxas de processamento, o que, segundo aquele responsável, «gerará poupanças para os bancos, os comerciantes — especialmente os de menor dimensão — e, em última instância, para os consumidores».
Mais uma vez, Cipollone salientou que a moeda digital será uma forma digital de dinheiro emitida pelo Eurosistema, disponível e aceite em toda a zona euro. «Complementará as notas e as moedas, não as substituirá. Poderá ser utilizada em lojas, na Internet e entre particulares».
A nova moeda poderá funcionar tanto em ambiente online como offline. A sua utilização básica será gratuita para os consumidores e, segundo o responsável do BCE, «estamos a projetar uma solução que ofereça elevados níveis de segurança, privacidade, acessibilidade e resiliência».
«A funcionalidade offline permitirá efetuar pagamentos sem ligação à Internet. Oferecerá também um nível de privacidade semelhante ao do dinheiro físico, uma vez que os detalhes pessoais da transação serão conhecidos apenas pelo pagador e pelo beneficiário. Nas transações online, o Eurosistema não terá conhecimento da identidade das pessoas envolvidas no pagamento», afirmou Cipollone, garantindo que o euro digital irá preservar «a liberdade das pessoas de pagarem com dinheiro do banco central, à medida que a economia se torna cada vez mais digital».
Por todas estas razões, o euro digital é «mais do que simplesmente oferecer mais uma opção de pagamento», afirmou Cipollone, que considera que o lançamento da moeda digital constitui uma oportunidade para criar «uma infraestrutura pública comum e uma camada de aceitação para os pagamentos europeus. Os prestadores de serviços de pagamento poderão aproveitar esta infraestrutura e utilizar os padrões abertos do euro digital para oferecer serviços em toda a zona euro».
Relacionadas

BCE utiliza IA para acompanhar diariamente os preços dos alimentos nos supermercados
Ferramenta chama-se Conjunto de Dados Diários de Preços (DPD) e fornece informação desde 2022, permitindo modelizar a política monetária
03 Nov 2026 - 13:52
2 min leitura
GAFI vai publicar a sua reavaliação sobre ativos virtuais em julho de 2027
O Grupo de Ação Financeira Internacional quer acelerar a aplicação das regras internacionais de prevenção do branqueamento de capitais no setor dos ativos virtuais e dos prestadores de serviços de ativos virtuais
03 Nov 2026 - 12:04
2 min leitura
Universidade Politécnica da Guarda forma alunos, docentes e profissionais em tecnologia ‘blockchain’
A formação em 'blockchain' tem uma duração total de 30 horas e equivale a seis ECTS. Está dividida em quatro módulos e vai funcionar em regime híbrido.
02 Nov 2026 - 10:44
3 min leitura
Mais recentes
- Lucros do Commerzbank sobem 41,4% para 2,67 mil milhões até setembro
- BCE já estuda pagamentos com euros digitais em serviços públicos
- Oposição pede ao Parlamento do Paraguai destituição do Presidente devido à crise bancária
- Portugueses são 7.ª população da UE que mais sente aumento do custo de vida
- Bancos centrais da CPLP lançam rede para reforçar cooperação e partilhar informação
- Fisco esclarece a aplicação da isenção de IVA aos intermediários de crédito

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados