


9 min leitura
Consumidores relutantes em dar à IA autonomia para subscrever produtos financeiros
Estudo da Signicat revela que 79% dos prestadores de serviços financeiros estão preparados para a IA agêntica, mas apenas 14% dos consumidores confiam nesta tecnologia
30 Out 2026 - 07:30
9 min leitura
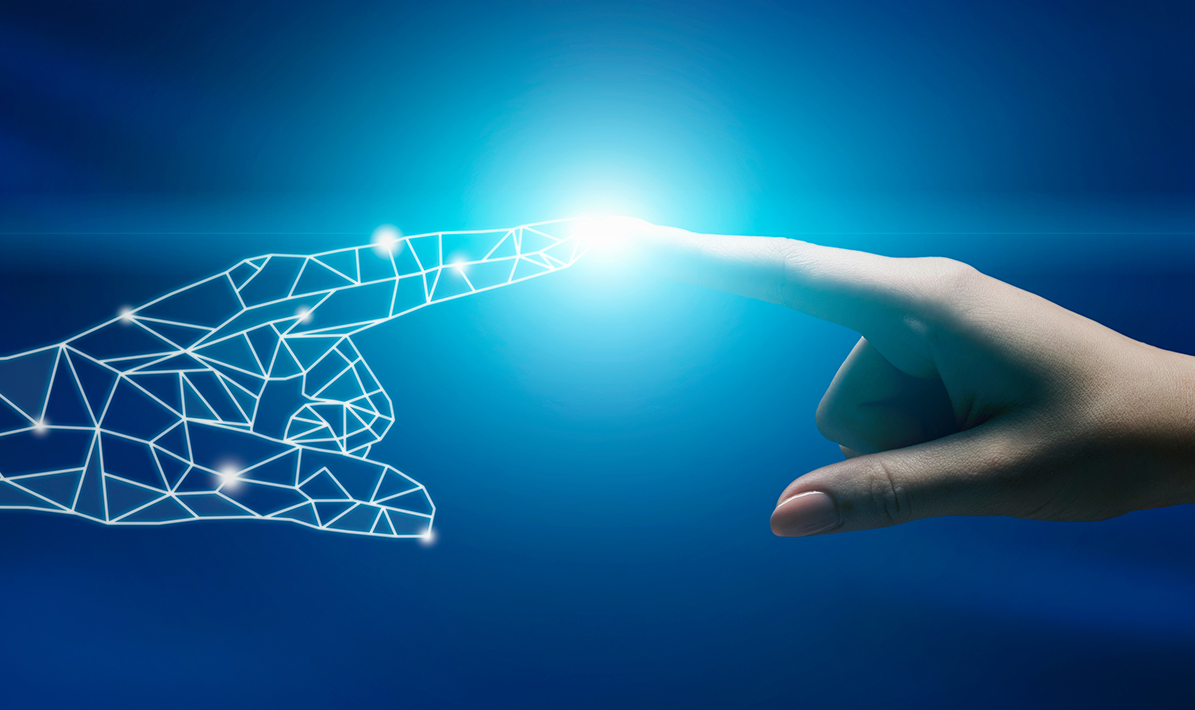
Foto Adobe StockProstock studio
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- PS pede explicações ao governador do BdP sobre nova sede e acusa-o de opacidade
- BPI e Fundação “la Caixa” atribuem 1,12 milhões a 24 projetos de inclusão social
- Investimento de capital de risco em ‘startups’ aumenta 37% em 2025
- Comissão liquidatária do BPP avança com primeiro pagamento a credores comuns
- Ana Botín gasta 3,1 milhões de euros na compra de ações do Santander
Foto Adobe StockProstock studio
Segundo um estudo divulgado nesta semana pela Signicat, empresa europeia especializada em identidade digital e prevenção da fraude, 65% dos consumidores preferem utilizar a inteligência artificial (IA) para apoiar o preenchimento de candidaturas financeiras, mantendo no seu controle as decisões finais. Seis em cada dez consumidores inquiridos já abandonaram uma adesão a um serviço financeiro online.
Os prestadores de serviços financeiros estão mais preparados para a integração da IA agêntica (forma de inteligência artificial capaz de planear, tomar decisões operacionais e executar tarefas de forma autónoma para atingir um objetivo) do que os consumidores, que continuam relutantes em delegar nesta tecnologia decisões relacionadas com a sua vida financeira.
Segundo o mesmo estudo 79% dos prestadores de serviços financeiros estão preparados para receber candidaturas iniciadas por agentes de IA, mas apenas 14% dos consumidores sentem-se confortáveis com a possibilidade de esta tecnologia abrir um produto financeiro em seu nome.
O relatório The Battle to Onboard 2026: The AI Reality Check analisa as atitudes e os níveis de confiança dos consumidores e dos prestadores de serviços financeiros na Europa relativamente à identidade digital, à verificação de identidade e à utilização da IA agêntica.
Apesar da resistência à delegação de decisões financeiras, os consumidores mostram-se disponíveis para utilizar a tecnologia como ferramenta de apoio. Cerca de 65% preferem que a IA os ajude no preenchimento de candidaturas financeiras, desde a disponibilização de informações até à preparação dos formulários para aprovação. Apenas 11% gostariam que a tecnologia concluísse todo o processo em seu nome.
A identidade digital constitui uma das principais barreiras à adoção. Apenas 15% dos inquiridos confiariam num agente de IA para utilizar a sua identidade digital na verificação da sua identidade junto de um banco. A percentagem desce para 14% quando está em causa a assinatura de contratos em seu nome para abrir uma conta.
O estudo revela também que os obstáculos à adesão digital persistem, apesar dos anos de investimento das instituições financeiras nesta área. Cerca de 60% dos consumidores europeus afirmam ter abandonado uma candidatura a um serviço financeiro online no último ano, uma redução face aos 68% registados em 2022.
Entre os principais motivos apontados estão os pedidos excessivos de informação e a duração dos processos de adesão.
«É surpreendente que anos de investimento digital não tenham reduzido significativamente a percentagem de candidaturas online abandonadas», afirmou Leda Glyptis, presidente do conselho de administração da Bourn AI ( empresa britânica de tecnologia financeira (fintech) que desenvolve soluções para facilitar o acesso das pequenas e médias empresas a financiamento de curto prazo e à gestão da tesouraria).
Na sua perspetiva, o setor continua a não compreender suficientemente as necessidades dos consumidores e os limites que estes estabelecem relativamente à utilização da tecnologia.
A responsável considera que esta distância entre as expectativas das instituições e as dos clientes representa uma oportunidade para melhorar os processos digitais e responder às preocupações dos utilizadores.
A disponibilidade dos consumidores para recorrer à IA depende também da natureza da tarefa. Embora 42% admitam utilizar a tecnologia para criar receitas e 38% para redigir mensagens de correio eletrónico, apenas 8% se sentem confortáveis com a possibilidade de a IA realizar compras de elevado valor em seu nome. No caso de compras de menor valor, a percentagem sobe para 19%.
A confiança nas entidades responsáveis pelos dados pessoais constitui outro fator relevante. Segundo o estudo, 44% dos consumidores confiam nos prestadores de serviços financeiros para proteger os seus dados, quase o dobro dos 23% que manifestam essa confiança nos prestadores de serviços de IA.
Esta diferença poderá favorecer as instituições financeiras na integração de soluções baseadas em agentes de inteligência artificial, desde que consigam assegurar a proteção dos dados e a segurança das operações.
O relatório conclui que um elevado nível de digitalização não implica necessariamente uma maior predisposição para aceitar a IA agêntica nas finanças pessoais.
A Noruega, apesar de se destacar na preferência pela identidade digital, é o país onde existe maior desconforto com a possibilidade de a IA abrir produtos financeiros em nome dos consumidores: 79% dos inquiridos manifestam reservas. Na Finlândia, a percentagem é de 78%, enquanto na Suécia atinge 73%. No Reino Unido, 69% dos consumidores também se mostram desconfortáveis com esta possibilidade.
Emma Bauer, diretora de produto da Signicat, considera que a diferença entre a preparação dos prestadores e a confiança dos consumidores não é inédita no setor financeiro, recordando os desafios associados à adoção da banca online e dos pagamentos sem contacto.
A responsável sublinha que a velocidade de adoção da IA dependerá da capacidade de criar confiança e garantir interações
Segundo um estudo divulgado esta semana pela Signicat, empresa europeia especializada em identidade digital e prevenção da fraude, 65% dos consumidores preferem utilizar a inteligência artificial (IA) para apoiar o preenchimento de candidaturas financeiras, mantendo no seu controle as decisões finais. Seis em cada dez consumidores inquiridos já abandonaram uma adesão a um serviço financeiro online.
Os prestadores de serviços financeiros estão mais preparados para a integração da IA agêntica (forma de inteligência artificial capaz de planear, tomar decisões operacionais e executar tarefas de forma autónoma para atingir um objetivo) do que os consumidores, que continuam relutantes em delegar nesta tecnologia decisões relacionadas com a sua vida financeira.
Segundo o mesmo estudo 79% dos prestadores de serviços financeiros estão preparados para receber candidaturas iniciadas por agentes de IA, mas apenas 14% dos consumidores sentem-se confortáveis com a possibilidade de esta tecnologia abrir um produto financeiro em seu nome.
O relatório The Battle to Onboard 2026: The AI Reality Check analisa as atitudes e os níveis de confiança dos consumidores e dos prestadores de serviços financeiros na Europa relativamente à identidade digital, à verificação de identidade e à utilização da IA agêntica.
Apesar da resistência à delegação de decisões financeiras, os consumidores mostram-se disponíveis para utilizar a tecnologia como ferramenta de apoio. Cerca de 65% preferem que a IA os ajude no preenchimento de candidaturas financeiras, desde a disponibilização de informações até à preparação dos formulários para aprovação. Apenas 11% gostariam que a tecnologia concluísse todo o processo em seu nome.
A identidade digital constitui uma das principais barreiras à adoção. Apenas 15% dos inquiridos confiariam num agente de IA para utilizar a sua identidade digital na verificação da sua identidade junto de um banco. A percentagem desce para 14% quando está em causa a assinatura de contratos em seu nome para abrir uma conta.
O estudo revela também que os obstáculos à adesão digital persistem, apesar dos anos de investimento das instituições financeiras nesta área. Cerca de 60% dos consumidores europeus afirmam ter abandonado uma candidatura a um serviço financeiro online no último ano, uma redução face aos 68% registados em 2022.
Entre os principais motivos apontados estão os pedidos excessivos de informação e a duração dos processos de adesão.
«É surpreendente que anos de investimento digital não tenham reduzido significativamente a percentagem de candidaturas online abandonadas», afirmou Leda Glyptis, presidente do conselho de administração da Bourn AI ( empresa britânica de tecnologia financeira (fintech) que desenvolve soluções para facilitar o acesso das pequenas e médias empresas a financiamento de curto prazo e à gestão da tesouraria).
Na sua perspetiva, o setor continua a não compreender suficientemente as necessidades dos consumidores e os limites que estes estabelecem relativamente à utilização da tecnologia.
A responsável considera que esta distância entre as expectativas das instituições e as dos clientes representa uma oportunidade para melhorar os processos digitais e responder às preocupações dos utilizadores.
A disponibilidade dos consumidores para recorrer à IA depende também da natureza da tarefa. Embora 42% admitam utilizar a tecnologia para criar receitas e 38% para redigir mensagens de correio eletrónico, apenas 8% se sentem confortáveis com a possibilidade de a IA realizar compras de elevado valor em seu nome. No caso de compras de menor valor, a percentagem sobe para 19%.
A confiança nas entidades responsáveis pelos dados pessoais constitui outro fator relevante. Segundo o estudo, 44% dos consumidores confiam nos prestadores de serviços financeiros para proteger os seus dados, quase o dobro dos 23% que manifestam essa confiança nos prestadores de serviços de IA.
Esta diferença poderá favorecer as instituições financeiras na integração de soluções baseadas em agentes de inteligência artificial, desde que consigam assegurar a proteção dos dados e a segurança das operações.
O relatório conclui que um elevado nível de digitalização não implica necessariamente uma maior predisposição para aceitar a IA agêntica nas finanças pessoais.
A Noruega, apesar de se destacar na preferência pela identidade digital, é o país onde existe maior desconforto com a possibilidade de a IA abrir produtos financeiros em nome dos consumidores: 79% dos inquiridos manifestam reservas. Na Finlândia, a percentagem é de 78%, enquanto na Suécia atinge 73%. No Reino Unido, 69% dos consumidores também se mostram desconfortáveis com esta possibilidade.
Emma Bauer, diretora de produto da Signicat, considera que a diferença entre a preparação dos prestadores e a confiança dos consumidores não é inédita no setor financeiro, recordando os desafios associados à adoção da banca online e dos pagamentos sem contacto.
A responsável sublinha que a velocidade de adoção da IA dependerá da capacidade de criar confiança e garantir interações seguras entre pessoas, empresas e agentes autónomos. Entre as medidas que considera importantes estão a prevenção da fraude em tempo real e a implementação de mecanismos de verificação da identidade dos próprios agentes de IA, conhecidos como Know Your Agent.
O estudo foi realizado junto de responsáveis pelas áreas de conformidade e identidade digital e de consumidores na Dinamarca, Finlândia, França, Alemanha, Países Baixos, Noruega, Espanha, Suécia e Reino Unido.
Relacionadas
Visa e Tencent alargam colaboração em pagamentos e comércio com agentes de IA
Também existe a intenção de facilitar a transferência de remessas do estrangeiro para a China, através da Visa Direct, para o ecossistema Weixin Pay.
29 Out 2026 - 12:47
2 min leitura
Nickel realiza transação piloto com agente de IA em Portugal
A operação foi feita através da Mastercard Agent Pay, que realizou uma operação no website de aquisição de experiências da Mastercard.
27 Out 2026 - 11:58
2 min leitura
73% dos comerciantes mudaria de prestador de serviços de pagamento se garantisse maior apoio em compras com recurso a agentes de IA
Segundo um estudo da BCG, "a IA acrescenta um critério novo à escolha de adquirente".
27 Out 2026 - 07:13
4 min leitura
Mais recentes
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Consumidores relutantes em dar à IA autonomia para subscrever produtos financeiros
- PS pede explicações ao governador do BdP sobre nova sede e acusa-o de opacidade
- BPI e Fundação “la Caixa” atribuem 1,12 milhões a 24 projetos de inclusão social
- Investimento de capital de risco em ‘startups’ aumenta 37% em 2025
- Comissão liquidatária do BPP avança com primeiro pagamento a credores comuns

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados