


4 min leitura
73% dos comerciantes mudaria de prestador de serviços de pagamento se garantisse maior apoio em compras com recurso a agentes de IA
Segundo um estudo da BCG, "a IA acrescenta um critério novo à escolha de adquirente".
27 Out 2026 - 07:13
4 min leitura
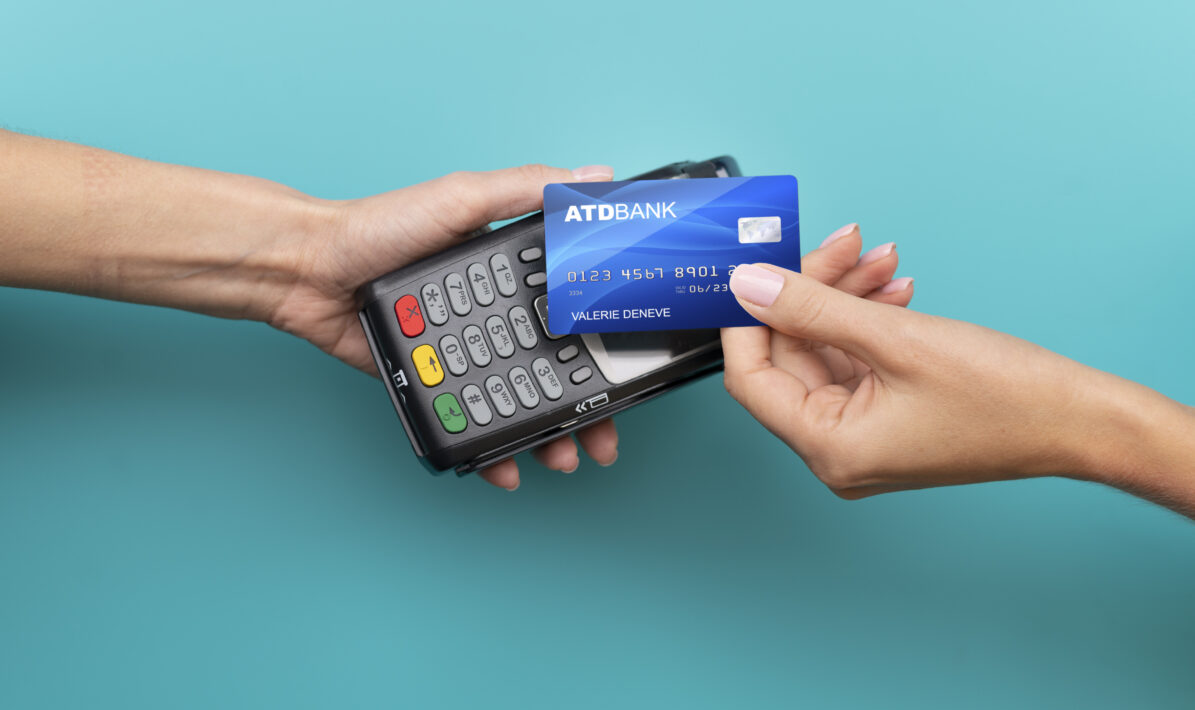
Foto Unsplash
Autor

Luís Alves Almeida
Jornalista
Mais recentes
- Bancos europeus propõem reuniões regulares com a AMLA para discutir o combate ao branqueamento de capitais
- Primeiro funcionário da Feedzai assume o cargo de diretor de tecnologia
- Cuatrecasas assessora 33N Ventures no lançamento de fundo de 200 milhões para IA, cibersegurança e defesa
- Receitas do setor dos pagamentos devem abrandar nos próximos cinco anos
- Numerário mantém-se como principal meio de pagamento em Espanha
- António Guerreiro distinguido pelo ISEG com o Prémio Empreendedor do Ano
Foto Unsplash
A Inteligência Artificial (IA) e a sua implementação no comércio digital, nomeadamente o uso de agentes de IA para levar a cabo transações em nome dos consumidores, está a transformar a forma como os comerciantes veem o setor dos pagamentos e o seu investimento no mesmo.
Neste sentido, um estudo da Boston Consulting Group (BCG) indica que 73% dos comerciantes admite mudar de prestador de serviços de pagamento caso esta mudança garantisse um maior apoio nestas compras com agentes de IA.
“A IA acrescenta um critério novo à escolha de adquirente”, sublinha a consultora. “Quando um agente de IA faz uma compra em nome de um consumidor, o comerciante precisa de saber se o agente é legítimo, se o consumidor autorizou a compra e quem responde se algo correr mal. O adquirente, que processa o pagamento, está bem posicionado para dar essas garantias”, acrescenta.
Olhando para a banca, “o efeito mais imediato da IA é automatizar o trabalho manual que resta”. A BCG recorda que “quase todos os pagamentos domésticos já são processados sem intervenção humana, mas no financiamento ao comércio internacional essa taxa fica entre 30% e 70%, porque os documentos ainda exigem análise caso a caso”. Dentro dos bancos que avançaram primeiro, destaca, a IA já analisa os documentos com mais de 85% de precisão.
O mesmo estudo realça que o impacto desta tecnologia não se fica pelos custos e vai até à relação com as empresas, que, tradicionalmente, “assentava no contacto direto com as equipas de tesouraria e nos portais dos bancos”.
Hoje em dia, aponta, há empresas fornecedoras de ‘software’ de tesouraria que integram a IA na previsão de liquidez e na gestão de risco nas empresas e também ‘fintechs’ que, indo mais longe, são acesso direto às contas aos agentes de IA para pagar a fornecedores e transferir dinheiro de forma autónoma. “Segundo o estudo, a relação com o cliente e o trabalho de maior valor tendem a ficar com quem controlar estas operações”, afirma a BCG.
A consultora aponta ainda que os bancos “partem bem colocados para disputar esse papel”, dado que a migração para a norma ISO 20022 – que criou um padrão de reporte para as instituições financeiras – lhes deu dados padronizados em cada transação e removeu o principal obstáculo à adoção da IA.
Os pagamentos e a soberania
A BCG reforça que, com a nova vaga de tarifas e sanções, “os governos passaram a tratar as infraestruturas de pagamento como uma questão de soberania, e o mapa dos pagamentos está a fragmentar-se”.
Neste sentido, relembra que o Parlamento Europeu aprovou, em julho, a abertura das negociações sobre o euro digital, “que o Banco Central Europeu apresenta como proteção face a redes de cartões não europeias e a ‘stablecoins’ indexadas ao dólar”.
Enquanto estes avanços significam mais redes nacionais para os comerciantes, o que pode levar a custos mais baixos, para os prestadores de serviços de pagamento significam “muitas ligações onde antes bastavam poucas, e o desafio de dar aos clientes alcance em todo o sistema sem lhes transferir essa complexidade”.
A BCG recorda que Portugal participa nesta mudança através das pontes europeias. Desde março de 2025, o MB Way está ligado ao espanhol Bizum e ao Bancomat, em Itália, para transferências imediatas entre os três. Já em fevereiro de 2026, estas entidades associaram-se à nórdica Vipps MobilePay e à EPI, que opera o Wero, através de um memorando tornar estes sistemas interoperáveis até 2027. “É uma das respostas europeias à questão da soberania, construída a partir de redes nacionais que já existem”, realça.
Relacionadas
RedCoin: a primeira stablecoin do HSBC
3,3 milhões de utilizadores do PayMe poderão efetuar pagamentos com ativos digitais
23 Out 2026 - 16:50
2 min leitura
Banco central sueco volta a colocar debate sobre moeda digital em cima da mesa
A Suécia colocou de lado o projeto da e-krona em 2023, mas o Riksbank vê nas 'stablecoins' uma razão para voltar ao debate.
23 Out 2026 - 14:24
3 min leitura
Bancos americanos estão a bloquear agentes de IA que operam contas de clientes
Os bloqueios surgem após reportes de agentes IA "rebeldes" estarem a tomar decisões sem conhecimento do utilizador.
23 Out 2026 - 11:26
2 min leitura
Mais recentes
- 73% dos comerciantes mudaria de prestador de serviços de pagamento se garantisse maior apoio em compras com recurso a agentes de IA
- Bancos europeus propõem reuniões regulares com a AMLA para discutir o combate ao branqueamento de capitais
- Primeiro funcionário da Feedzai assume o cargo de diretor de tecnologia
- Cuatrecasas assessora 33N Ventures no lançamento de fundo de 200 milhões para IA, cibersegurança e defesa
- Receitas do setor dos pagamentos devem abrandar nos próximos cinco anos
- Numerário mantém-se como principal meio de pagamento em Espanha

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados