


8 min leitura
DECO quer repor e alargar a dedução em IRS dos juros suportados com o crédito à habitação
Associação de Defesa do Consumidor apresentou ao Governo, ao Parlamento e ao Presidente da República 18 medidas para tornar a habitação mais justa, acessível e sustentável em Portugal
10 Nov 2026 - 07:19
8 min leitura
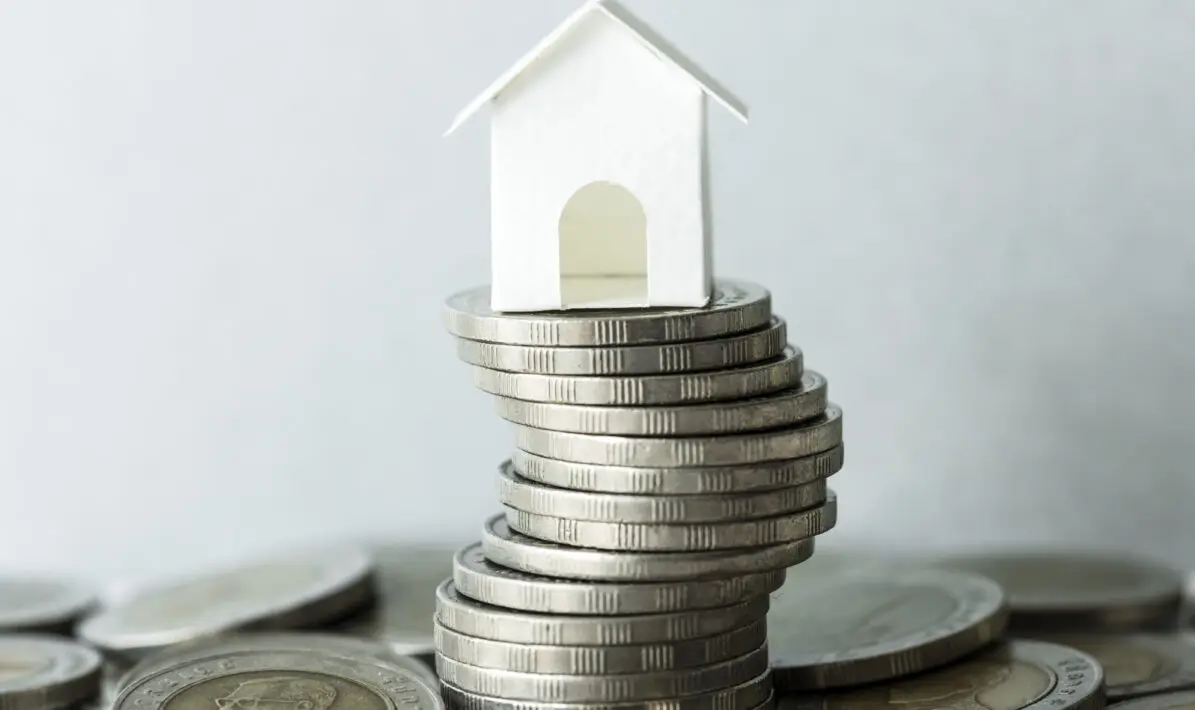
Macro shot of financial mortgage concept
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Banco central moçambicano autoriza reservas para financiar agricultura e indústria
- Bancos portugueses aproveitam subida dos juros para aumentar lucros
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Oposição italiana culpa Meloni pelo avanço do Crédit Agricole sobre o BPM
- Autoridade financeira alemã aplica multa de 200 mil euros ao Standard Chartered Bank
- Tribunal dinamarquês multa Nordea em 20 milhões de euros por incumprimento das normas de combate ao branqueamento de capitais
Macro shot of financial mortgage concept
A Associação Portuguesa de Defesa do Consumidor (DECO) divulgou, nesta terça-feira, um conjunto de 18 medidas que apresentou ao Governo, à Assembleia da República e ao Presidente da República, com o objetivo de tornar a habitação mais justa, acessível e sustentável em Portugal.
As medidas estão organizadas em três horizontes de execução (ação a curto prazo, perspetiva de implementação e visão de transformação) e visam proteger quem já arrenda, aumentar a oferta de habitação a custos acessíveis e tornar as políticas públicas mais transparentes.
Entre as 18 medidas propostas estão a reposição e o alargamento da dedução em IRS dos juros suportados com o crédito à habitação própria e permanente. Para tal, a DECO propõe a alteração do artigo 78.º-E do Código do IRS, de modo a permitir a dedução dos juros independentemente da data de celebração do contrato, abrangendo também os contratos celebrados após 31 de dezembro de 2011, com uma percentagem e um limite máximo atualizados e um tratamento mais favorável para os agregados familiares com menor capacidade económica.
Recorde-se que, durante o Governo liderado por Pedro Passos Coelho e na sequência do plano de consolidação orçamental adotado no âmbito do programa de assistência financeira internacional imposto pela troika (2011-2014), foi reduzida a possibilidade de deduzir em IRS os encargos com o crédito à habitação. A percentagem de dedução, que anteriormente era de 30% dos encargos elegíveis, passou para 15%. O limite máximo da dedução relativa aos juros acabou por ficar fixado em 296 euros anuais.
No entanto, os contratos celebrados até 31 de dezembro de 2011 conservaram o direito à dedução dos juros, dentro dos limites legalmente estabelecidos.
Atualmente, o artigo 78.º-E do Código do IRS mantém essa possibilidade, prevendo uma dedução de 15% dos juros suportados, até ao limite de 296 euros, para os contratos abrangidos pelo regime transitório.
Os contratos celebrados a partir de 1 de janeiro de 2012 não beneficiam de qualquer dedução desta natureza.
Para além da reposição daquele benefício fiscal, a DECO propõe, entre as suas 18 medidas, a criação de um «Fundo de Garantia de Rendas». Trata-se de um fundo público e preventivo, acionável antes do despejo, que assegura ao senhorio o pagamento de até seis meses de renda (até duas vezes por contrato), em situações temporárias de impossibilidade de pagamento. O arrendatário deverá reembolsar o fundo num prazo máximo de 36 meses, de acordo com a sua capacidade financeira, em articulação com os serviços de ação social. O fundo será financiado através de uma dotação inicial, da reafetação de verbas, dos reembolsos e das contribuições dos senhorios aderentes.
A associação propõe também o aumento progressivo do limite da dedução das rendas em IRS para 1.000 euros anuais, privilegiando os agregados familiares com menores rendimentos e uma maior taxa de esforço. A medida deverá ser acompanhada pela recolha e divulgação de dados sobre o esforço habitacional, os rendimentos e a evolução das rendas.
A DECO pretende ainda alargar a isenção de IMT e de Imposto do Selo à aquisição da primeira habitação própria e permanente, estendendo o benefício, atualmente restrito aos jovens até aos 35 anos, a todos os contribuintes que adquiram pela primeira vez uma habitação própria e permanente. A proposta prevê a manutenção dos limites de valor e dos mecanismos de controlo da efetiva utilização do imóvel como residência permanente, bem como a avaliação regular dos efeitos da medida sobre os preços e a sua articulação com o aumento da oferta habitacional.
Medidas a curto prazo: até 12 meses
A DECO propõe a adoção de seis medidas neste horizonte temporal:
- Reforçar as garantias nos contratos de arrendamento: assegurar o cumprimento dos limites legais relativos às cauções e às rendas antecipadas, impedir a celebração de contratos sucessivos destinados a contornar as regras de renovação e atualização e clarificar o regime do arrendamento transitório e do arrendamento de quartos. Antes de um despejo por falta de pagamento, deverá existir uma notificação, um prazo para regularizar a situação e uma mediação gratuita obrigatória.
- Criar um Fundo de Garantia de Rendas: assegurar ao senhorio o pagamento de até seis meses de rendas em atraso, quando fique comprovado que o arrendatário não tem capacidade para as pagar. O arrendatário deverá posteriormente reembolsar o fundo, num prazo máximo de 36 meses e de acordo com os seus rendimentos.
- Limitar temporariamente as rendas dos novos contratos nas zonas de pressão habitacional: aplicar esta limitação durante três anos, tendo a inflação como referência.
- Reforçar os apoios aos arrendatários: alargar o apoio extraordinário à renda aos agregados familiares com uma taxa de esforço superior a 35%, através de atribuição automática, e aumentar a dedução das rendas em IRS para 1.000 euros a partir de 2027, com atualização anual à taxa de inflação.
- Publicar um Relatório Anual da Habitação e um painel público: disponibilizar, por município, informação sobre a execução do programa 1.º Direito e do Plano de Recuperação e Resiliência (PRR).
- Publicar a lista dos imóveis devolutos do Estado: identificar os imóveis, o destino previsto e o calendário da sua afetação ao arrendamento acessível, bem como rever os incentivos fiscais, substituindo os limiares nacionais únicos por critérios regionais.
Medidas a médio prazo: entre um e quatro anos
Neste horizonte temporal, a DECO apresenta as seguintes propostas:
- Aprovar um Programa Nacional de Habitação para 2027-2031 e uma Lei de Programação da Habitação Acessível: garantir que a habitação pública e acessível represente 5% do parque habitacional em 2030.
- Tornar obrigatórias as Cartas Municipais de Habitação: assegurar que os 308 municípios disponham destes instrumentos até 2028, como condição de acesso a financiamento público.
- Introduzir o zonamento inclusivo nas zonas de pressão habitacional: estabelecer quotas mínimas de habitação a custos controlados ou de arrendamento acessível nas grandes operações urbanísticas e utilizar o direito de superfície sobre terrenos públicos em benefício de cooperativas e promotores de projetos de arrendamento acessível.
- Criar um registo público de rendas: disponibilizar informação por freguesia e tipologia, com base em dados fiscais agregados.
- Reforçar a regulação e a fiscalização do arrendamento: criar um estatuto do senhorio profissional, sujeito às regras de proteção dos consumidores, atribuir poderes sancionatórios às entidades de fiscalização e estabelecer a corresponsabilização das plataformas digitais.
- Alargar a mediação e a arbitragem no arrendamento: garantir custos reduzidos ou isenção para arrendatários e pequenos senhorios com baixos rendimentos, assegurando o acesso ao apoio judiciário e promovendo a divulgação dos julgados de paz.
- Fixar prazos vinculativos para o licenciamento urbanístico: sem reduzir as exigências em matéria de segurança, salubridade, acessibilidade e qualidade da construção.
- Mobilizar as habitações privadas devolutas: prever o agravamento progressivo do IMI nas zonas de pressão habitacional e criar um programa público de subarrendamento. A proposta contempla ainda a regulação do alojamento local e da procura por parte de não residentes, em função da capacidade de cada freguesia.
- Responder a necessidades específicas: criar um estatuto do arrendamento estudantil e um plano de residências, promover a eficiência energética sem repercutir integralmente os custos nas rendas, desenvolver soluções habitacionais adaptadas ao envelhecimento e à deficiência e reforçar as garantias dos compradores de habitação nova.
Medidas a longo prazo: entre cinco e dez anos
Para este horizonte temporal, a associação apresenta as seguintes propostas:
- Atingir 10% de habitação pública, cooperativa e sem fins lucrativos até 2036: criar um fundo nacional rotativo, financiado pelas rendas geradas pelo próprio parque habitacional.
- Desenvolver uma política ativa de solos e de ordenamento do território: criar bolsas municipais de terrenos, recorrer ao direito de preferência e captar uma parte das mais-valias geradas pelo planeamento urbanístico, articulando as políticas de habitação com os transportes e o emprego.
- Criar um sistema estatístico permanente sobre a habitação e um acordo de regime a dez anos: garantir a continuidade das metas, do financiamento e das regras, independentemente dos ciclos políticos.
Relacionadas

Banco central moçambicano autoriza reservas para financiar agricultura e indústria
Entre os setores elegíveis figuram a produção agrícola, a produção animal, a aquacultura, a indústria transformadora e o turismo local.
10 Nov 2026 - 11:15
4 min leitura
Bancos portugueses aproveitam subida dos juros para aumentar lucros
DBRS diz que a margem financeira vai subir em 2026 face a 2025. Santander foi o mais rentável até setembro, com um ROE de 21,1%
10 Nov 2026 - 10:48
8 min leitura
Oposição italiana culpa Meloni pelo avanço do Crédit Agricole sobre o BPM
Os partidos da oposição consideram "hipócrita" o impedimento da aquisição pelo UniCredit no ano passado, contra o silêncio perante o avanço de um grupo francês.
09 Nov 2026 - 17:29
3 min leitura
Mais recentes
- Banco central moçambicano autoriza reservas para financiar agricultura e indústria
- Bancos portugueses aproveitam subida dos juros para aumentar lucros
- DECO quer repor e alargar a dedução em IRS dos juros suportados com o crédito à habitação
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Autoridade financeira alemã aplica multa de 200 mil euros ao Standard Chartered Bank
- Tribunal dinamarquês multa Nordea em 20 milhões de euros por incumprimento das normas de combate ao branqueamento de capitais

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados