


6 min leitura
Fim do período de taxa fixa no crédito à habitação pode aumentar a procura de renegociação dos contratos
No rescaldo da 4.ª Convenção da Associação Nacional de Intermediários de Crédito Autorizados (ANICA), o seu presidente, Tiago Vilaça, explicou ao Jornal PT50 como se mantém a harmonia entre o triângulo banca, intermediários e consumidores
06 Out 2026 - 12:53
6 min leitura
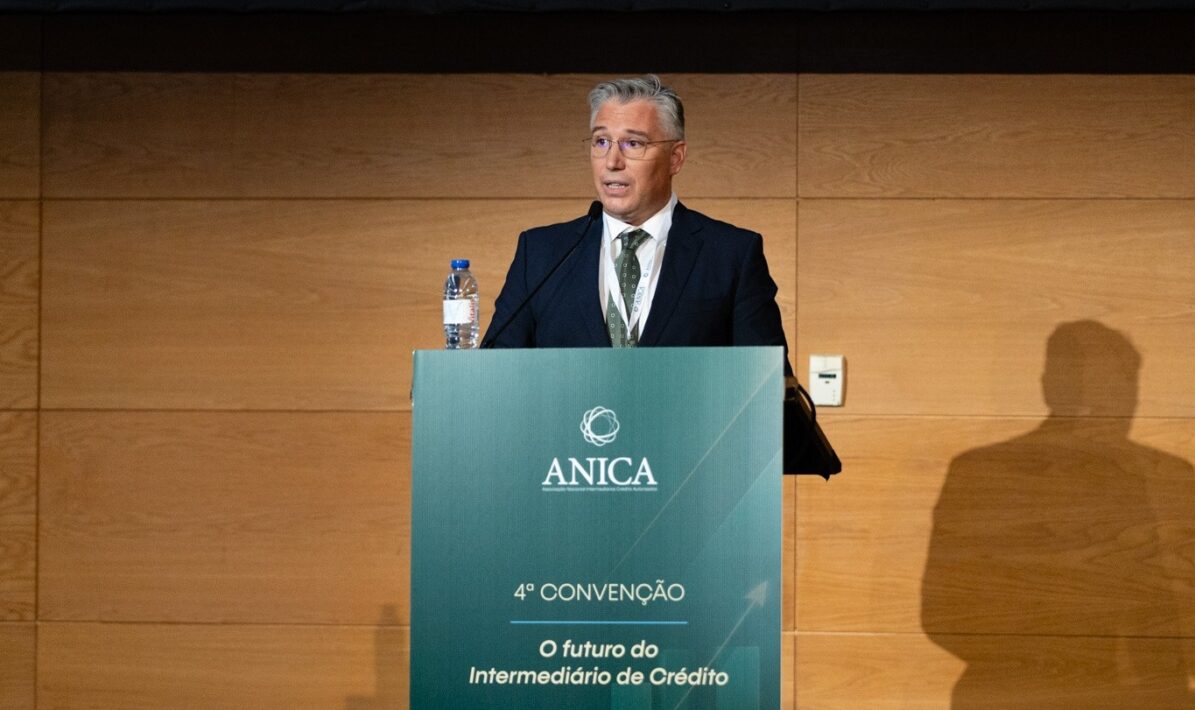
Tiago Vilaça Presidente da ANICA Foto Melissa Dores
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Draycott quer adquirir sociedade de investimentos ECS
- MaxFinance lança assistente virtual no WhatsApp
- Verificação de beneficiário foi usada em mais de 400 milhões de operações no último ano
- Comerciantes que participem no euro digital terão de celebrar contrato com os prestadores de serviços de pagamento selecionados
- ISP dá mais 800 milhões pelo MPS caso acionistas rejeitem OPAs defensivas e consegue apoio da Delfin
- Banco de Potugal alerta que Vandevia não pode conceder e intermediar créditos
Tiago Vilaça Presidente da ANICA Foto Melissa Dores
Jornal PT50 – O fenómeno de transferência de carteiras está a generalizar-se entre alguns intermediários de crédito? Não acha que esta prática pode colocar em causa a parceria entre intermediários e bancos?
Tiago Vilaça – Não creio que exista uma prática generalizada de transferência de carteiras entre intermediários de crédito. Uma atuação sistemática dessa natureza, sem uma vantagem efetiva para o consumidor, seria uma má prática e poderia comprometer a confiança dos bancos, que são nossos parceiros.
No entanto, importa distinguir essa situação da procura das famílias por melhores condições para o seu crédito à habitação. Perante o aumento do custo de vida e a pressão dos encargos financeiros, os consumidores recorrem a um intermediário de crédito para avaliar alternativas, por vezes escolhendo um profissional diferente daquele que acompanhou a contratação inicial. Essa procura faz parte do normal funcionamento do mercado e pode resultar numa renegociação com o banco atual ou numa transferência para outra instituição.
A evolução das transferências deve também ser analisada à luz das opções contratuais das famílias. Muitas fixaram a taxa dos seus créditos em 2024 e 2025, por períodos de dois a três anos. À medida que esses períodos terminem, poderá aumentar a procura por renegociação ou transferência, o que antecipo que possa ocorrer ao longo de 2027.
Apoiar os consumidores na comparação de propostas e na identificação das soluções mais adequadas ao seu perfil é precisamente a missão dos intermediários de crédito. Entendo que essa função é compatível com uma relação sólida e duradoura com os bancos: contribui para aproximar a oferta das necessidades dos clientes e para promover a transparência e a concorrência.
O essencial é que cada operação tenha uma justificação clara, assente numa vantagem efetiva para o cliente, e que todo o processo decorra com profissionalismo, transparência e respeito pela relação de confiança entre as partes.
PT50 – Existem instituições de crédito que já estão a exigir a devolução de comissões caso os clientes saiam ao fim de um ano de contrato? De que forma isto pode impactar a atividade dos intermediários de crédito?
T.V. – As condições de remuneração são definidas na relação contratual entre cada instituição de crédito e os seus intermediários, pelo que não devemos generalizar práticas que podem variar entre bancos.
Uma exigência de devolução de comissões pode introduzir incerteza na atividade dos intermediários, sobretudo quando está em causa a remuneração de serviços já prestados, processos concluídos e clientes devidamente acompanhados. Pode também dificultar o planeamento e a gestão das suas estruturas, ao tornar a remuneração dependente de decisões posteriores dos consumidores.
A ANICA defende modelos de remuneração equilibrados, transparentes e previsíveis, que salvaguardem os legítimos interesses dos bancos e reconheçam o trabalho dos intermediários na preparação e no acompanhamento das operações.
“A decisão de um cliente de transferir o seu crédito não significa, por si só, que o serviço do intermediário tenha sido inadequado”
A decisão de um cliente de transferir o seu crédito não significa, por si só, que o serviço do intermediário tenha sido inadequado. Estamos a falar de momentos distintos: uma solução ajustada às necessidades do cliente no momento da contratação pode, dois ou três anos depois, deixar de ser a mais vantajosa, seja pela evolução das condições de mercado, seja por alterações na situação da própria família.
O nosso objetivo é encontrar esse equilíbrio através do diálogo, preservando uma relação de confiança e parceria que tem sido determinante para o desenvolvimento do mercado e para a qualidade do serviço prestado aos consumidores.
PT50 – Com a subida dos juros no crédito à habitação, estarão os intermediários de crédito a descobrir um novo tipo de negócio na transferência de carteiras?
T.V. – A renegociação e a transferência de crédito fazem parte do apoio que os intermediários prestam às famílias. Embora a atividade esteja historicamente mais associada à contratação de novos financiamentos, nomeadamente para aquisição de habitação, o seu papel estende-se à revisão das condições dos contratos existentes, quando as necessidades dos clientes o justificam.
Foi isso que aconteceu em 2024 e 2025, quando muitas famílias procuraram alternativas para reduzir os encargos com o crédito, na sequência da subida da Euribor. Os intermediários souberam responder a essa necessidade, ajudando os consumidores a comparar propostas e a encontrar soluções mais ajustadas à sua situação.
Não identificamos atualmente um movimento com a mesma expressão, embora a procura por renegociação e transferência possa voltar a aumentar em função da evolução das taxas de juro e do fim dos períodos de taxa fixa de muitos contratos.
Por isso, não encaramos estas operações como a descoberta de um novo negócio. São parte de um serviço que demonstra o valor dos intermediários: apoiar as famílias tanto no acesso ao crédito como na avaliação das suas condições ao longo da vida do contrato, sempre com foco numa vantagem efetiva para o consumidor.
PT50 – Que síntese faz da 4.ª Convenção da ANICA?
T.V. – Faço um balanço muito positivo. Reunimos representantes do Banco de Portugal, instituições de crédito, empresas tecnológicas, especialistas e profissionais do setor, num debate que demonstrou a crescente relevância da intermediação de crédito no sistema financeiro português.
Destaco o reconhecimento, pelo regulador, do papel dos intermediários no apoio às famílias e na promoção da concorrência no mercado bancário. Esse reconhecimento reforça também a nossa responsabilidade em assegurar um serviço profissional, transparente e orientado para decisões informadas.
A inovação foi outro tema central, com a discussão sobre banca digital, novos operadores e o impacto da tecnologia na atividade. Apresentámos também o Novo SIR – Crédito Habitação, uma iniciativa que permitirá produzir dados e estatísticas próprias, contribuindo para conhecer melhor o setor e demonstrar o seu contributo económico e social.
Destaco ainda o desafio lançado pelo Banco Português de Fomento para explorarmos o apoio às micro e pequenas empresas na procura de soluções de financiamento. É uma possibilidade de desenvolvimento da atividade que merece reflexão e trabalho conjunto.
Saímos desta Convenção com confiança na maturidade e no profissionalismo do setor e com uma agenda concreta: investir no conhecimento, acompanhar a transformação tecnológica e reforçar a cooperação com os nossos parceiros, para servir cada vez melhor as famílias e explorar novas formas de apoiar as empresas.
Relacionadas

Draycott quer adquirir sociedade de investimentos ECS
A Draycott aguarda agora a aprovação da Autoridade da Concorrência e a não oposição da CMVM.
06 Out 2026 - 18:14
2 min leitura

ISP dá mais 800 milhões pelo MPS caso acionistas rejeitem OPAs defensivas e consegue apoio da Delfin
A maior acionista do MPS, a Delfin, comprometeu-se a aderir à OPA e a votar contra as manobras defensivas propostas pelo CEO Luigi Lovaglio, que tem apoiado até agora.
06 Out 2026 - 15:24
2 min leitura

Lucros dos bancos de Macau sobem 5% até agosto
Os bancos de Macau reportaram um lucro de 830,7 milhões de euros até agosto. O Aumento do resultado líquido deu-se apesar da subida considerável de custos.
06 Out 2026 - 13:51
3 min leitura
Mais recentes
- Draycott quer adquirir sociedade de investimentos ECS
- MaxFinance lança assistente virtual no WhatsApp
- Verificação de beneficiário foi usada em mais de 400 milhões de operações no último ano
- Comerciantes que participem no euro digital terão de celebrar contrato com os prestadores de serviços de pagamento selecionados
- ISP dá mais 800 milhões pelo MPS caso acionistas rejeitem OPAs defensivas e consegue apoio da Delfin
- Banco de Potugal alerta que Vandevia não pode conceder e intermediar créditos

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados