


3 min leitura
Piero Cipollone: “[O euro digital] não é um produto comercial. A inclusão é, para nós, uma funcionalidade muito importante”
O membro do BCE acredita que a criação de uma infraestrutura operada exclusivamente por europeus ajuda a garantir a inclusão de todos os cidadãos.
10 Nov 2026 - 16:18
3 min leitura
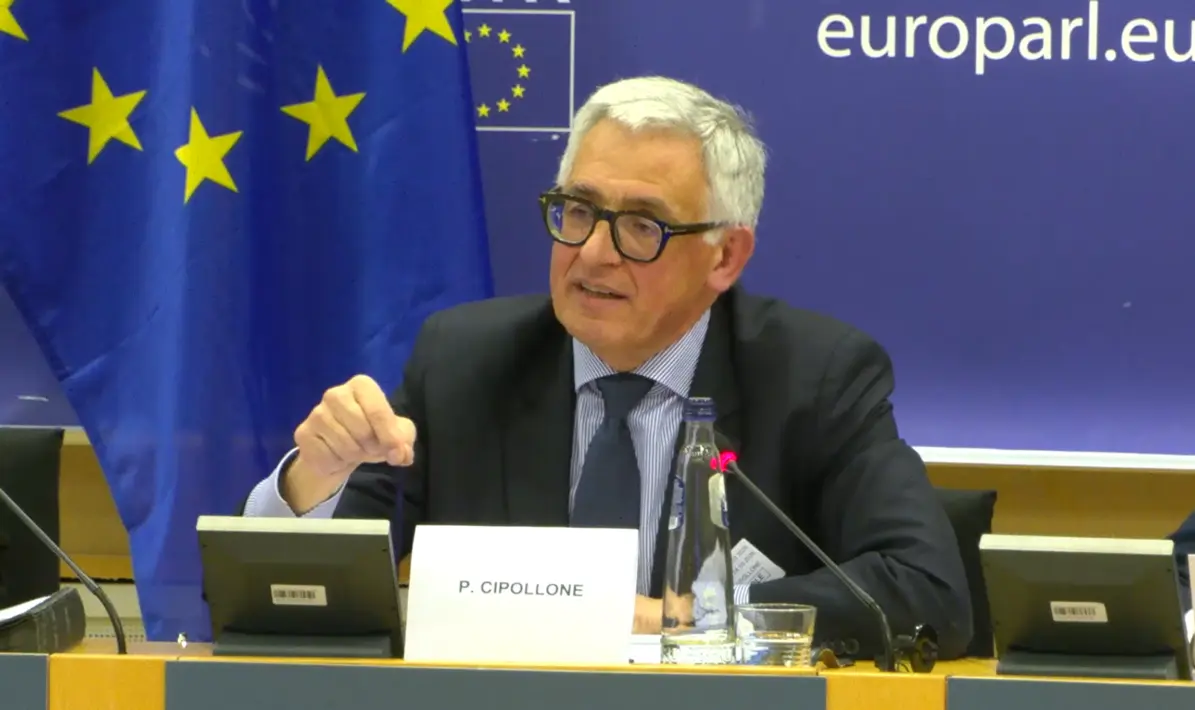
Piero Cipollone membro do Conselho Executivo do BCE
Autor

Luís Alves Almeida
Jornalista
Mais recentes
- EBA reduz para metade o número de relatórios dos testes de stress a que serão sujeitos 63 bancos europeus a partir de janeiro
- European Network for Payments nomeia William Olgiati como CEO
- Luís Costa Ferreira termina período de ‘cooling-off’ do BdP e integra administração da EY Portugal
- PJ faz buscas por suspeita de fraude ao Banco Português de Fomento
- Fidelidade ativa plano de emergência perante chegada da tempestade Charles
- Ana Botín confirma que será a última da família a liderar o Grupo Santander
Piero Cipollone membro do Conselho Executivo do BCE
Piero Cipollone, da Comissão Executiva do Banco Central Europeu (BCE), foi ouvido nesta terça-feira no Parlamento Europeu sobre o euro digital. Os eurodeputados presentes colocaram várias questões sobre a moeda digital, desde o teto máximo para cada pessoa aos custos para comerciantes.
Questionado sobre a distribuição do euro digital pelos bancos, Piero Cipollone assegurou que o BCE tem reunido com o setor privado, de forma a assegurar que estes têm os incentivos necessários para não “esconderem” o euro digital e ajudarem na sua distribuição.
Neste sentido, Cipollone reforçou que o euro digital “não é um produto comercial. A inclusão é, para nós, uma funcionalidade muito importante”, pelo que o regulador quer que a sua distribuição seja ampla e que seja fácil de utilizar para os cidadãos. Mais ainda, o membro da cúpula do BCE considera importante incluir a inclusão na legislação sobre o euro digital.
Paralelamente, Cipollone defendeu que, para garantir a inclusão, é necessária uma infraestrutura que não dependa de terceiros e que seja operada exclusivamente por europeus, referindo-se ao domínio dos operadores americanos no mercado dos pagamentos. O membro do BCE acredita que isto é o suficiente para resolver problemas que surjam no campo da inclusão.
Alguns eurodeputados colocaram dúvidas sobre o teto máximo de euros digitais que cada europeu vai poder ter e o impacto na banca. Cipollone recordou que o BCE publicou, há cerca de um ano, um estudo que concluiu que carteiras com um máximo de 3000 euros não teriam qualquer impacto significativo nas instituições bancárias europeias.
Questionado sobre o impacto de possíveis atrasos legislativos na implementação do euro digital, Piero Cipollone esclarece que são necessários perto de dois anos e meio entre a publicação das normas sobre o euro digital e a primeira emissão. As regras têm de ser publicadas no Jornal Oficial da União Europeia, explica, pois só aí vão estar definidas, por fim, variáveis como o limite por carteira, entre outras, para que a equipa possa operacionalizar a infraestrutura.
Cipollone alerta que um adiamento apenas permite aos operadores não europeus continuar a ganhar mercado. Num apelo mais intenso, o membro do BCE pediu que “não sejam gananciosos” e garantiu que o lançamento do euro digital é benéfico para toda as partes, não apenas do ponto de vista financeiro, mas também numa ótica de liberdade.
Relacionadas
EBA reduz para metade o número de relatórios dos testes de stress a que serão sujeitos 63 bancos europeus a partir de janeiro
Caixa Geral de Depósitos e Millennium bcp são as duas instituições financeiras selecionadas em Portugal. O Groupe BPCE, dono do Novo Banco, integra o grupo de sete bancos franceses que serão avaliados
10 Nov 2026 - 14:38
6 min leitura
Agenda da semana: o que não pode perder na banca e sistema financeiro
O Monte dei Paschi revela os seus resultados trimestrais.
10 Nov 2026 - 07:00
2 min leitura
Autoridade financeira alemã aplica multa de 200 mil euros ao Standard Chartered Bank
Instituição financeira alemã ultrapassou os limites máximos estabelecidos para grandes exposições ao risco
09 Nov 2026 - 16:53
2 min leitura
Mais recentes
- Piero Cipollone: “[O euro digital] não é um produto comercial. A inclusão é, para nós, uma funcionalidade muito importante”
- EBA reduz para metade o número de relatórios dos testes de stress a que serão sujeitos 63 bancos europeus a partir de janeiro
- European Network for Payments nomeia William Olgiati como CEO
- Luís Costa Ferreira termina período de ‘cooling-off’ do BdP e integra administração da EY Portugal
- PJ faz buscas por suspeita de fraude ao Banco Português de Fomento
- Fidelidade ativa plano de emergência perante chegada da tempestade Charles

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados