


6 min leitura
EBA reduz para metade o número de relatórios dos testes de stress a que serão sujeitos 63 bancos europeus a partir de janeiro
Caixa Geral de Depósitos e Millennium bcp são as duas instituições financeiras selecionadas em Portugal. O Groupe BPCE, dono do Novo Banco, integra o grupo de sete bancos franceses que serão avaliados
10 Nov 2026 - 14:38
6 min leitura
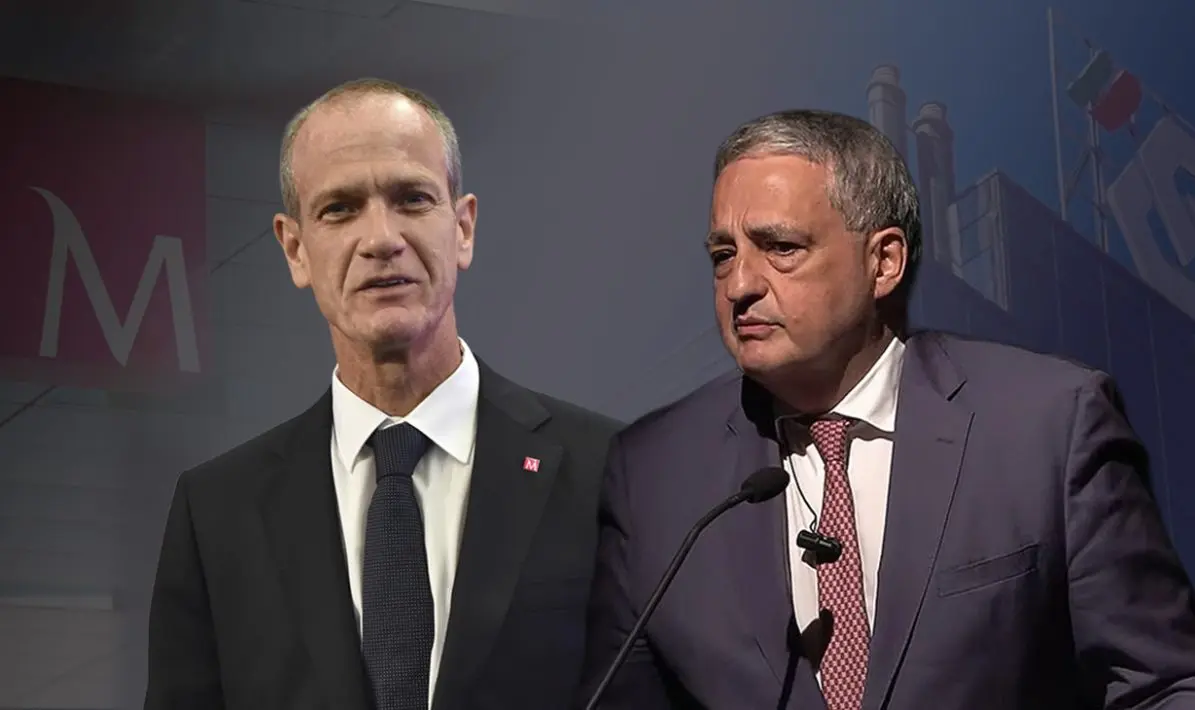
Miguel Maya CEO do MillenniumBCP e Paulo Macedo CEO da CGD
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- European Network for Payments nomeia William Olgiati como CEO
- Luís Costa Ferreira termina período de ‘cooling-off’ do BdP e integra administração da EY Portugal
- PJ faz buscas por suspeita de fraude ao Banco Português de Fomento
- Fidelidade ativa plano de emergência perante chegada da tempestade Charles
- Ana Botín confirma que será a última da família a liderar o Grupo Santander
- Banco central moçambicano autoriza reservas para financiar agricultura e indústria
Miguel Maya CEO do MillenniumBCP e Paulo Macedo CEO da CGD
A Autoridade Bancária Europeia (EBA) divulgou, nesta terça-feira, os modelos preliminares e as orientações para os testes de esforço à escala da União Europeia (UE) de 2027, juntamente com os principais marcos do exercício, que envolverá os 63 maiores bancos europeus, incluindo duas instituições portuguesas: a Caixa Geral de Depósitos (CGD) e o Millennium bcp.
Aquela entidade simplificou significativamente o exercício, reduzindo em 55% o número de reportes necessários, através da simplificação dos modelos de reporte e de um maior alinhamento com os relatórios de supervisão.
«Estas alterações reduzirão a carga operacional e aumentarão a eficiência, preservando a robustez, a sensibilidade ao risco e a comparabilidade dos resultados dos testes de esforço», refere a Autoridade, acrescentando que «o exercício de 2027 incluirá também, pela primeira vez, um módulo dedicado à avaliação dos riscos relacionados com o clima».
Os testes de esforço à escala da UE de 2027 terão início formalmente em janeiro de 2027, após a divulgação dos cenários macroeconómicos e climáticos, estando a publicação dos resultados prevista para o final de julho de 2027.
O cenário de referência terá como ponto de partida os valores do final de 2026, sendo projetados três cenários futuros para 2027, 2028 e 2029, respetivamente.
Aquele exercício «continuará a seguir uma abordagem ascendente restrita, complementada por elementos descendentes e baseada no pressuposto de um balanço estático. Avaliará o impacto de choques adversos na solvabilidade dos bancos, em áreas de risco e nos principais fluxos de receitas, tanto em cenários de referência como em cenários adversos».
Pela primeira vez, os riscos climáticos físicos e de transição serão avaliados através de um módulo específico, sem afetar os resultados principais dos testes de esforço.
Para serem incluídos na amostra, os bancos têm de apresentar um montante mínimo de 30 mil milhões de euros em ativos. Não obstante este limiar mínimo, as autoridades competentes podem, ao seu critério, solicitar a inclusão de instituições adicionais sob a sua jurisdição. Os bancos com ativos inferiores a 50 mil milhões de euros podem aplicar critérios adicionais de proporcionalidade.
Os bancos sujeitos a planos de reestruturação obrigatórios acordados com a Comissão Europeia podem ser incluídos na amostra pelas autoridades competentes, desde que se considere que estão próximos da conclusão desses planos. Os bancos em processo de reestruturação estão sujeitos à mesma metodologia e aos mesmos pressupostos que os restantes bancos incluídos na amostra.
O exercício será realizado com base nos valores reportados no final de 2026, sendo os cenários aplicados ao longo de um período de três anos, entre 2027 e 2029. Na apresentação dos valores de referência reportados no final de 2026, os bancos devem ter em consideração o quadro regulamentar aplicável. Este inclui as decisões tomadas pelas autoridades competentes relativamente à aplicação do CRR/CRD que sejam aplicáveis antes de 1 de janeiro de 2027.
Os níveis das reservas de capital aplicáveis ao longo do horizonte temporal do exercício devem refletir todas as decisões anunciadas pelas autoridades competentes antes da data-limite do exercício, fixada em 31 de dezembro de 2026.
O impacto dos testes de esforço à escala da União Europeia será apresentado em termos de fundos próprios principais de nível 1 (CET1). Adicionalmente, serão divulgados, para cada ano do exercício, o rácio de fundos próprios de nível 1 (Tier 1), o rácio de fundos próprios totais e o rácio de alavancagem.
Os rácios de capital devem ser calculados numa base transitória, ou seja, incluindo os regimes transitórios previstos no calendário oficial estabelecido no Regulamento dos Requisitos de Fundos Próprios (CRR), e numa base de aplicação integral das regras regulamentares (fully loaded).
As componentes de capital sujeitas a regimes transitórios serão apresentadas separadamente e divulgadas publicamente.
Riscos climáticos passam a integrar os testes de esforço
A componente relativa aos riscos ambientais, que estreia nos testes de esforço aos bancos, deverá ser quantificada e refletida nos balanços. Para o efeito, a EBA apresenta algumas orientações.
Assim, por exemplo, a Autoridade refere que, no caso das inundações, devem ser considerados os impactos no «valor das garantias, bem como na capacidade operacional das empresas não financeiras (NFC) e na respetiva capacidade de reembolso».
«Os fenómenos de inundação podem provocar danos físicos diretos nos imóveis, resultando numa diminuição do valor das garantias e num aumento dos custos de reparação. As inundações podem também produzir efeitos indiretos sobre o valor atribuído às garantias», refere a EBA.
Segundo aquela entidade, «no caso das exposições de crédito garantidas por imóveis comerciais, o potencial impacto dos fenómenos de inundação pode afetar a capacidade de reembolso dos mutuários, nomeadamente através da interrupção da atividade empresarial, da redução da atividade dos arrendatários, do encerramento temporário das instalações ou da deslocalização dos arrendatários».
«Estes efeitos podem enfraquecer a capacidade dos mutuários para cumprirem as suas obrigações de dívida, devendo, por conseguinte, refletir-se em estimativas mais elevadas da probabilidade de incumprimento (PD) e da taxa de incumprimento (TR) das contrapartes afetadas», salienta a EBA.
Além disso, os danos provocados pelas inundações podem reduzir o valor de mercado dos edifícios comerciais, enquanto uma maior consciencialização dos riscos de inundação pode levar a uma diminuição da procura por parte dos investidores e a uma redução da liquidez do mercado. A EBA espera que estes efeitos sejam incorporados nas estimativas da perda em caso de incumprimento (LGD).
Relacionadas
Agenda da semana: o que não pode perder na banca e sistema financeiro
O Monte dei Paschi revela os seus resultados trimestrais.
10 Nov 2026 - 07:00
2 min leitura
Autoridade financeira alemã aplica multa de 200 mil euros ao Standard Chartered Bank
Instituição financeira alemã ultrapassou os limites máximos estabelecidos para grandes exposições ao risco
09 Nov 2026 - 16:53
2 min leitura
Tribunal dinamarquês multa Nordea em 20 milhões de euros por incumprimento das normas de combate ao branqueamento de capitais
Factos ocorreram entre 2012 e 2015. A Unidade Especial de Combate ao Crime da Dinamarca (NSK) afirmou que o banco não investigou suficientemente clientes russos
09 Nov 2026 - 16:40
3 min leitura
Mais recentes
- EBA reduz para metade o número de relatórios dos testes de stress a que serão sujeitos 63 bancos europeus a partir de janeiro
- European Network for Payments nomeia William Olgiati como CEO
- Luís Costa Ferreira termina período de ‘cooling-off’ do BdP e integra administração da EY Portugal
- PJ faz buscas por suspeita de fraude ao Banco Português de Fomento
- Fidelidade ativa plano de emergência perante chegada da tempestade Charles
- Ana Botín confirma que será a última da família a liderar o Grupo Santander

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados