


3 min leitura
Banca é “particularmente importante” na integração financeira entre Portugal e Espanha
Apesar das fortes ligações bancárias, estas não são proporcionais. A exposição de Portugal a Espanha é muito maior do que o contrário.
23 Out 2026 - 07:28
3 min leitura
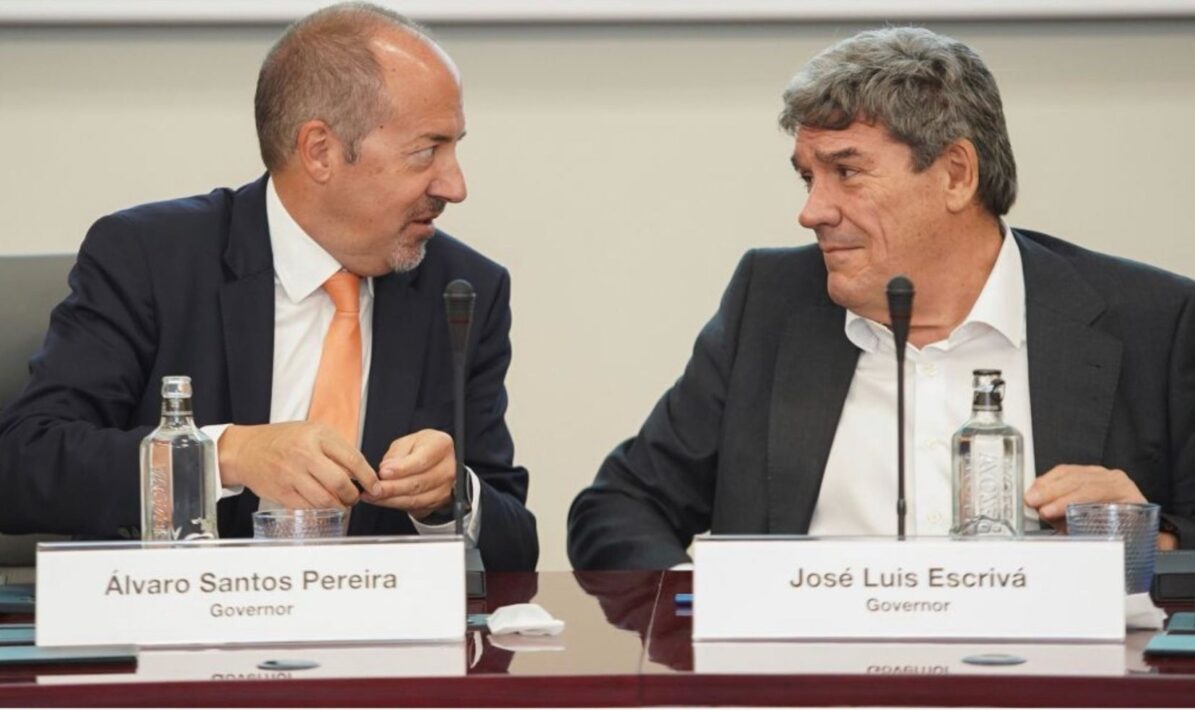
Álvaro Santos Pereira governador do Banco de Portugal e José Luis Escrivá governador do Banco de EspanhaFoto Banco de Espanha
Autor

Luís Alves Almeida
Jornalista
Mais recentes
- As SADs no radar do AML: porque o futebol deixou de ser apenas uma questão desportiva
- Álvaro Santos Pereira volta a insistir em soluções do lado da oferta para a habitação
- Bancos fintam consolidação desejada pela UE através de aquisições de participações minoritárias
- Fidelidade renova website e reforça aposta na estratégia omnicanal
- Banco Central da Irlanda multa Coinbase pela segunda vez em menos de um ano
- Falha de segurança na EBA obriga ao prolongamento de quatro consultas públicas
Álvaro Santos Pereira governador do Banco de Portugal e José Luis Escrivá governador do Banco de EspanhaFoto Banco de Espanha
O Banco de Portugal, em colaboração com o Banco de Espanha, apresentou um estudo sobre a integração económica ibérica, como forma de averiguar, tendo em conta o caso particular destes dois países, até onde o mercado único avançou, o seu ponto de situação e quais as barreiras que subsistem.
A análise em questão, apresentada aos jornalistas nesta quinta-feira, debruça-se sobre quatro “liberdades” que o mercado único introduziu na União Europeia: o comércio de produtos e serviços, o mercado de energia, o mercado laboral e também as ligações financeiras e a circulação livre de capital.
Olhando especificamente para este último ponto, o estudo concluiu que, no que diz respeito à livre circulação de capital e à ligação financeira, “o setor bancário é uma dimensão particularmente importante da integração financeira entre Espanha e Portugal”.
O mesmo estudo recorda que a proximidade geográfica, aliada à presença de subsidiárias estrangeiras, pode explicar a importância das ligações bancárias bilaterais entre os dois territórios. “Estes fatores são particularmente relevantes para a atividade bancária espanhola em Portugal, onde uma parte significativa de exposições consolidadas refletem empréstimos através de subsidiárias detidas por entidades espanholas”, ilustra.
Paralelamente à demonstração da forte ligação entre Portugal e Espanha no setor bancário, o estudo sublinha que esta conexão não é equilibrada. “A assimetria nas posições bancárias bilaterais é acentuada. Numa base ponderada pelo risco, a Espanha é a segunda posição estrangeira mais significativa do sistema bancário português, representando 12,6 por cento das suas posições não domésticas, atrás da Polónia. Em contrapartida, Portugal ocupa o quinto lugar no sistema bancário espanhol, representando 3,8 por cento, atrás do México, do Reino Unido, dos Estados Unidos e do Brasil”, esclarece.
Apesar destes dados, os autores do estudo atentam que estes devem ser interpretados com “cautela”, pois “enquanto a assimetria em exposições relativas reflete diferenças na composição geográfica dos portfólios estrangeiros dos dois sistemas bancários, a diferença na sua dimensão também importa para a magnitude absoluta das exposições bilaterais”.
Neste sentido, argumentam que “maior concentração em Portugal não deve ser necessariamente interpretada como uma maior vulnerabilidade financeira, uma vez que as implicações sistémicas das exposições bilaterais dependem também da sua magnitude absoluta, das características de risco e da capacidade dos bancos para absorver perdas”. Mais ainda, “as exposições no âmbito da união bancária funcionam ao abrigo de um quadro comum de supervisão e resolução”.
Em jeito de conclusão, o estudo considera que existe uma integração desigual. As conexões mais notáveis residem no comércio de produtos e mercados de energia elétrica – onde o preço entre os dois países coincide 95% do tempo, uma das percentagens mais elevadas na União Europeia – enquanto, pelo contrário, a área dos serviços, mobilidade laboral e algumas formas de integração sob a forma de mercados de capitais, “mantêm-se consideravelmente menos integradas”.
O estudo defende, contudo, que “os resultados também demonstram que a integração incompleta não deve necessariamente ser interpretada como uma falha da política implementada. Nem todas as diferenças observadas em vários países representam barreiras que devem ou podem ser removidas”, remata.
Relacionadas
Bancos fintam consolidação desejada pela UE através de aquisições de participações minoritárias
Agência de notação financeira Morningstar DBRS considera que estes investimentos podem trazer benefícios estratégicos, mas consomem capital
22 Out 2026 - 17:17
8 min leitura

Mais 786,8 milhões de euros em Certificados de Aforro
Últimos números do Banco de Portugal revelam um novo recorde de 45,3 mil milhões de euros aplicados em dívida pública de retalho
22 Out 2026 - 12:28
2 min leitura
Fundo de Pensões Global do Estado norueguês perde 26,39 mil milhões no 3.º trimestre
O valor do fundo norueguês, que não ofereceu dados do acumulado dos nove primeiros meses, caiu em 63,6 mil milhões de euros no terceiro trimestre.
22 Out 2026 - 12:17
2 min leitura
Mais recentes
- As SADs no radar do AML: porque o futebol deixou de ser apenas uma questão desportiva
- Banca é “particularmente importante” na integração financeira entre Portugal e Espanha
- Álvaro Santos Pereira volta a insistir em soluções do lado da oferta para a habitação
- Bancos fintam consolidação desejada pela UE através de aquisições de participações minoritárias
- Fidelidade renova website e reforça aposta na estratégia omnicanal
- Banco Central da Irlanda multa Coinbase pela segunda vez em menos de um ano

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados