


8 min leitura
Bancos fintam consolidação desejada pela UE através de aquisições de participações minoritárias
Agência de notação financeira Morningstar DBRS considera que estes investimentos podem trazer benefícios estratégicos, mas consomem capital
22 Out 2026 - 17:17
8 min leitura
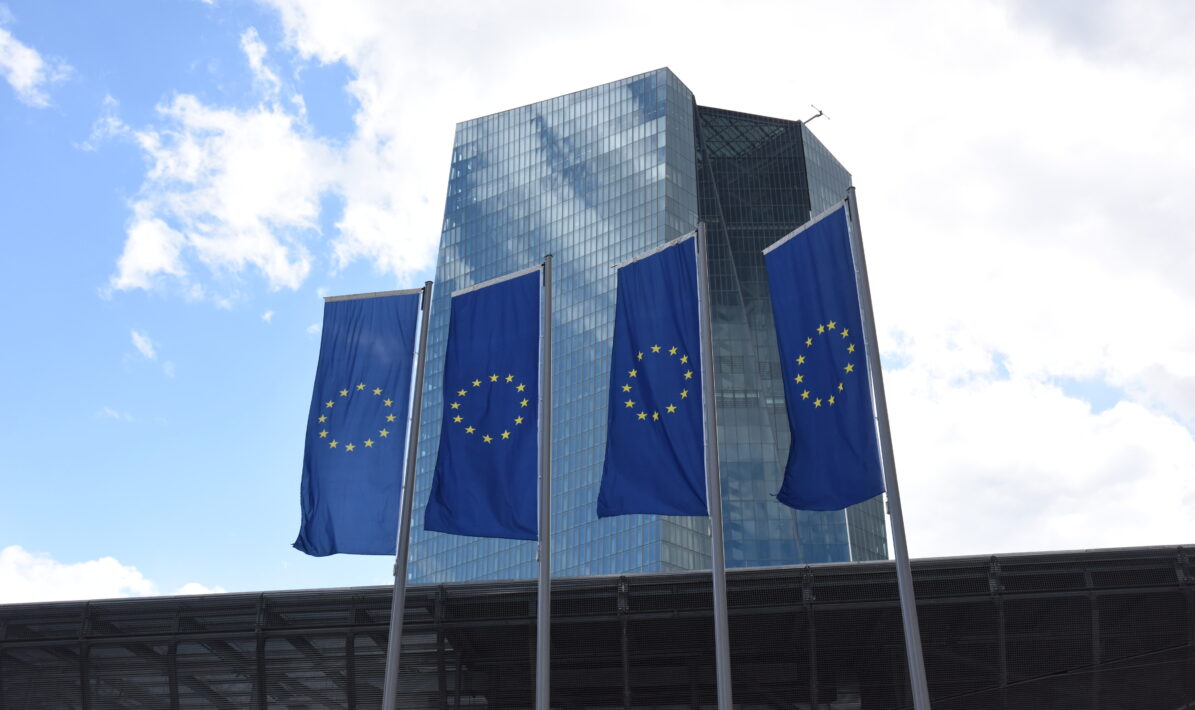
Sede do BCE em FrankfurtFoto BCE
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Fidelidade renova website e reforça aposta na estratégia omnicanal
- Banco Central da Irlanda multa Coinbase pela segunda vez em menos de um ano
- Falha de segurança na EBA obriga ao prolongamento de quatro consultas públicas
- ‘Fintech’ PPRO lança Local Payments Council for Agentic Commerce com operadores de pagamentos europeus
- Presidente da ASF alerta para a falta de proteção contra catástrofes e de preparação dos portugueses para a reforma
- Revolut alerta para atrasos na atualização de saldos após falha na Google Cloud
Sede do BCE em FrankfurtFoto BCE
A agência de notação financeira Morningstar DBRS analisou as estratégias dos bancos europeus em resposta à orientação dos legisladores comunitários, que defendem a criação de bancos pan-europeus para impulsionar a agenda de competitividade da União Europeia (UE).
Num comentário divulgado nesta quinta-feira, a DBRS refere que, “embora os benefícios de grupos bancários maiores e geograficamente mais diversificados sejam amplamente reconhecidos, os progressos rumo a uma União Bancária plenamente integrada continuam limitados, e as barreiras nacionais continuam a restringir a consolidação transfronteiriça. A Comissão Europeia prevê abordar algumas das barreiras ainda existentes num novo pacote bancário, que deverá ser apresentado no primeiro trimestre de 2027”.
“Neste contexto, os bancos europeus procuram cada vez mais ganhar escala e adquirir novas capacidades através de investimentos minoritários em participações acionistas, empresas comuns (joint ventures) e parcerias com bancos, seguradoras e empresas de tecnologia financeira (fintech), com o objetivo de reforçar as suas marcas através da diversificação e, simultaneamente, gerar lucros sustentáveis a longo prazo”, refere o comentário.
Para a DBRS, “em comparação com fusões transfronteiriças completas, estas iniciativas oferecem uma via de menor risco para diversificar os lucros e podem proporcionar benefícios estratégicos. No entanto, permitem um controlo de gestão limitado e continuam a consumir capital”.
Segundo a agência de notação financeira, “apesar da existência de um quadro prudencial comum, a consolidação transfronteiriça continua a enfrentar oposição política a nível nacional, limitações à livre transferência de capital e liquidez entre entidades e divergências nas regras nacionais, nomeadamente em matéria de insolvência, fiscalidade, contratos de trabalho, combate ao branqueamento de capitais e proteção dos consumidores”.
O relatório da DBRS refere que “a consolidação bancária transfronteiriça na UE ganhou impulso nos últimos dois anos, impulsionada por uma maior rendibilidade num contexto de taxas de juro mais favoráveis, pela contínua redução do risco nos balanços e por posições de capital mais robustas”. Contudo, acrescenta que o processo “tem ficado limitado a um número reduzido de operações. Perante a escassez de incentivos às fusões transfronteiriças, os grandes bancos europeus têm optado por diferentes vias para ganhar escala, adquirir novas competências, reforçar as suas marcas e sustentar os lucros a longo prazo”.
Perante os significativos obstáculos regulamentares às fusões transfronteiriças na Europa, alguns bancos procuraram expandir a sua atividade para fora da UE. O Banco Santander, por exemplo, concluiu a aquisição do TSB Bank, no Reino Unido, em abril de 2026, e do Webster Bank, nos Estados Unidos, em agosto de 2026, tendo também vendido o controlo da sua subsidiária na Polónia ao Erste Group Bank, em janeiro de 2026.
Dentro da UE, os bancos recorrem, no entanto, com maior frequência a formas menos profundas de integração, como a aquisição de participações minoritárias ou a criação de empresas comuns e o estabelecimento de parcerias comerciais com outros bancos, seguradoras e empresas fintech, tanto a nível nacional como internacional.
Segundo a DBRS, “estas estratégias ganharam força nos últimos dois anos como uma via comum para a expansão transfronteiriça, uma vez que enfrentam menos obstáculos políticos e regulamentares do que as fusões integrais e acarretam menores riscos de execução”.
As participações minoritárias noutros bancos constituem a via mais visível, refere a agência de notação financeira. “Os bancos aumentam frequentemente as suas participações de forma gradual ou através de instrumentos derivados, geralmente até próximo de determinados limiares, para evitar a necessidade de autorizações adicionais por parte das autoridades de supervisão.”
As aquisições mais recentes de participações em bancos ficaram pouco abaixo do limiar de 30%, acima do qual são necessárias novas autorizações do Banco Central Europeu (BCE) e, na maioria dos casos, uma oferta pública de aquisição (OPA) obrigatória. O UniCredit aumentou a sua participação direta no Alpha Bank para cerca de 29,8% em janeiro de 2026, enquanto o grupo Crédit Agricole elevou a sua posição no Banco BPM para 29,3% em julho de 2026.
Nestes níveis, as participações já exigem autorização prévia do BCE enquanto participações qualificadas e são tratadas como investimentos significativos. Os montantes que excedem os limiares relevantes são deduzidos ao capital principal de nível 1 (CET1) do adquirente, enquanto a parcela restante é ponderada pelo risco a 250%.
“Embora estas participações confiram um controlo limitado sobre a instituição visada, podem permitir aos seus detentores exercer uma influência significativa sobre ofertas de aquisição apresentadas por terceiros, como ilustra a oposição declarada do Crédit Agricole à oferta de troca do Banca Monte dei Paschi pelo Banco BPM. Estas participações também favorecem uma cooperação mais ampla nos domínios dos pagamentos, da gestão de ativos e dos seguros entre o UniCredit e o Alpha Bank, bem como no financiamento ao consumo e nos seguros entre o Crédit Agricole e o Banco BPM.”
Por outro lado, a DBRS refere que “os bancos também adquirem frequentemente participações minoritárias inferiores a 10%, evitando tanto a necessidade de autorização do BCE como o tratamento de capital mais exigente aplicável aos investimentos significativos, ao mesmo tempo que promovem a cooperação comercial e criam oportunidades de negócio”.
Em junho de 2026, o Crédit Agricole acordou a aquisição de 9,9% do Banco de Crédito Social Cooperativo, entidade que controla o Cajamar. Em outubro de 2026, o Groupe BPCE adquiriu uma participação de cerca de 7% no Banco Sabadell, que não pretende aumentar para além de 9,9%.
Uma característica destas operações é o facto de a própria instituição participada também aproveitar a parceria para diversificar a sua atividade com o adquirente.
O acordo com o Cajamar inclui parcerias comerciais nas áreas da custódia e dos serviços de ativos, do factoring, do leasing, do aluguer e das soluções de investimento. Por sua vez, o Sabadell e o BPCE pretendem explorar oportunidades de cooperação na banca empresarial e de investimento, no leasing de equipamentos, no financiamento ao consumo e na prestação de serviços transfronteiriços aos clientes.
As empresas comuns (joint ventures) constituem outra forma de partilhar custos e desenvolver novas capacidades sem alterar a estrutura acionista dos bancos participantes. A Qivalis BV, por exemplo, é uma empresa comum apoiada por 37 bancos europeus de 15 países que pretende emitir uma stablecoin denominada em euros, permitindo aos bancos participantes partilhar os custos de infraestrutura.
Os bancos estão também a expandir a sua atividade através de acordos com seguradoras. “Para além dos contratos de distribuição de seguros através dos bancos, que não envolvem investimentos em capital, os bancos estão a adquirir cada vez mais participações em seguradoras ou a assumir o seu controlo integral, com o objetivo de diversificar as receitas. Entre os exemplos recentes incluem-se a parceria estratégica de distribuição de seguros bancários entre o Banco Nacional da Grécia e a Allianz SE, bem como a aquisição de uma participação de 30% na Allianz European Reliance, em outubro de 2026. Destacam-se ainda as aquisições de seguradoras gregas pelo Banco do Pireu e pelo Eurobank”, refere o comentário da DBRS.
Por último, os bancos procuram, sempre que possível, beneficiar de um tratamento de capital mais favorável ao abrigo do Compromisso Dinamarquês, previsto no artigo 49.º, n.º 1, do Regulamento relativo aos Requisitos de Fundos Próprios (CRR). Este regime permite-lhes aplicar uma ponderação de risco de 250% às participações em empresas de seguros, em vez de as deduzirem ao capital CET1.
Em setembro de 2026, o UniCredit obteve a aprovação do BCE para aplicar este tratamento à integração das suas empresas comuns italianas de seguros de vida, um benefício estimado em 52 pontos base no rácio de capital CET1.
No entanto, o BCE afirmou que o Compromisso Dinamarquês se aplica apenas às empresas de seguros, e não às sociedades gestoras de ativos, tendo, por conseguinte, rejeitado os pedidos apresentados pelo BNP Paribas relativamente à AXA IM e pelo Banco BPM relativamente à Anima.
Relacionadas

Mais 786,8 milhões de euros em Certificados de Aforro
Últimos números do Banco de Portugal revelam um novo recorde de 45,3 mil milhões de euros aplicados em dívida pública de retalho
22 Out 2026 - 12:28
2 min leitura
Fundo de Pensões Global do Estado norueguês perde 26,39 mil milhões no 3.º trimestre
O valor do fundo norueguês, que não ofereceu dados do acumulado dos nove primeiros meses, caiu em 63,6 mil milhões de euros no terceiro trimestre.
22 Out 2026 - 12:17
2 min leitura
Banco sueco SEB mantém lucro estável de 2,13 mil milhões até setembro
O SEB reportou uma queda nas receitas, mas conseguiu também reduzir as despesas, mantendo o rácio de eficiência estável.
22 Out 2026 - 12:06
1 min leitura
Mais recentes
- Bancos fintam consolidação desejada pela UE através de aquisições de participações minoritárias
- Fidelidade renova website e reforça aposta na estratégia omnicanal
- Banco Central da Irlanda multa Coinbase pela segunda vez em menos de um ano
- Falha de segurança na EBA obriga ao prolongamento de quatro consultas públicas
- ‘Fintech’ PPRO lança Local Payments Council for Agentic Commerce com operadores de pagamentos europeus
- Presidente da ASF alerta para a falta de proteção contra catástrofes e de preparação dos portugueses para a reforma

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados