


5 min leitura
Conselho de Supervisores Financeiros estuda figura da hipoteca inversa para melhorar as reformas
Organismo quer criar «regras prudenciais robustas» que não prejudiquem os proprietários dos imóveis
28 Out 2026 - 07:30
5 min leitura
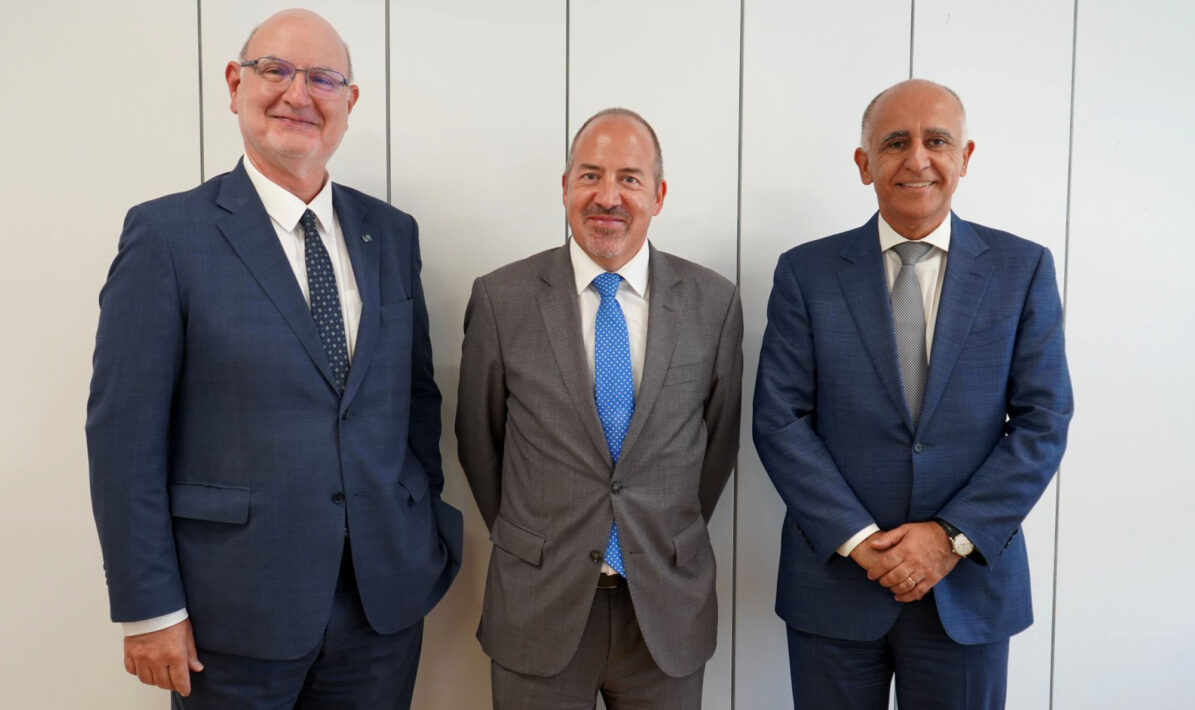
Gabriel Bernardino Presidente da ASF Álvaro Santos Pereira Governador do Banco de Portugal e Laginha de Sousa Presidente da CMVMFoto ASF
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- A reforma não é só um problema do Estado. Nem só nosso.
- BPI já cumpre requisitos mínimos prudenciais aplicáveis a partir de 2027
- Valor médio das pensões da Segurança Social em Portugal está abaixo do limiar de risco de pobreza
- Sustainable Fitch mantém ‘rating’ ESG corporativo do Crédito Agrícola em 2
- Escolha do substituto de Schnabel no BCE adiada para novembro
- Santander abre décimo WorkCafé em Portugal e prevê chegar aos 30 espaços em 2027
Gabriel Bernardino Presidente da ASF Álvaro Santos Pereira Governador do Banco de Portugal e Laginha de Sousa Presidente da CMVMFoto ASF
O Conselho Nacional de Supervisores Financeiros, organismo que integra as três principais autoridades de supervisão do sistema financeiro português — o Banco de Portugal, a Comissão do Mercado de Valores Mobiliários (CMVM) e a Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) —, está a estudar a possibilidade de implementar a figura das hipotecas inversas como forma de melhorar as pensões de reforma em Portugal.
A novidade foi avançada por Gabriel Bernardino, presidente da ASF, no final da apresentação do Inquérito à População Portuguesa sobre a Poupança para a Reforma, uma iniciativa da ASF e da Universidade Nova de Lisboa, apresentada ontem, em Lisboa.
«É preciso garantir segurança a todos os intervenientes», afirmou o responsável, acrescentando que a ASF espera apresentar, no primeiro trimestre do próximo ano, uma «proposta concreta» para enquadrar no sistema português a inscrição automática em fundos de pensões privados, um mecanismo conhecido como auto-enrollment.
Recorde-se que, no relatório «Reformar as pensões em Portugal: por um sistema sustentável, adequado e justo — um contrato entre gerações», apresentado em agosto pelo grupo coordenado por Jorge Bravo, a hipoteca inversa era um dos mecanismos propostos para garantir um aumento dos rendimentos dos reformados, no âmbito dos Equity Release Schemes (conjunto de soluções financeiras, seguradoras ou contratuais que permitem a um proprietário converter, total ou parcialmente, o valor económico acumulado num imóvel residencial em liquidez, rendimento periódico, cobertura de necessidades específicas, serviços ou capacidade de financiamento).
O elemento comum a estas soluções é a transformação de património imobiliário ilíquido em recursos disponíveis, preservando, em diferentes graus, a segurança habitacional do proprietário ou do agregado familiar.
No estudo, a hipoteca inversa é considerada um instrumento através do qual o proprietário «recebe um montante único, uma linha de crédito ou pagamentos periódicos, mantendo a propriedade e, em regra, o direito de residência no imóvel».
«O reembolso do capital ocorre normalmente quando o imóvel é vendido, quando o proprietário muda permanentemente de residência ou após a sua morte. Nos contratos com juros capitalizados, a dívida aumenta ao longo do tempo, podendo aproximar-se do valor do imóvel em cenários de longevidade elevada, taxas de juro altas ou fraca valorização do ativo imobiliário», alerta o estudo.
Por esse motivo, a implementação das hipotecas inversas exige «regras prudenciais robustas», refere o estudo coordenado por Jorge Bravo. O documento acrescenta que, para que este instrumento de melhoria das pensões possa ser implementado, é fundamental prever uma cláusula de no-negative-equity guarantee, que assegure que o montante a reembolsar — correspondente ao capital, acrescido dos juros capitalizados e dos demais encargos contratualmente previstos — nunca exceda o valor líquido da venda do imóvel na data da sua alienação ou liquidação.
Relativamente ao auto-enrollment, Gabriel Bernardino afirmou: «Estamos a trabalhar nisso e temos falado, naturalmente, com o Governo sobre esta matéria. Aquilo que eu gostaria, e espero estar em condições de concretizar, é apresentar, durante o próximo ano, talvez no final do primeiro trimestre, uma proposta concreta sobre como enquadrar no sistema português, numa lógica gradual, um sistema de auto-enrollment, para que possamos elevar os sistemas complementares de pensões para outro nível, de que muito necessitamos.»
Gabriel Bernardino identificou três medidas urgentes para fomentar os sistemas complementares de pensões: a implementação de um sistema de acompanhamento das pensões que permita conhecer o rendimento previsto na reforma, a adoção de mecanismos de inscrição automática e a reformulação dos planos de poupança-reforma (PPR).
Quanto à primeira medida, o presidente da ASF destacou a importância de um mecanismo que permita consultar facilmente as estimativas dos rendimentos na reforma, tanto os provenientes da pensão pública como os resultantes de fundos de pensões ou de poupanças individuais.
Já o auto-enrollment, que «não é obrigar as pessoas a poupar», funciona como uma forma de «vencer a inércia» em matéria de poupança, através de mecanismos de pensões profissionais associados à empresa ou ao trabalhador.
Quanto aos PPR, Gabriel Bernardino defendeu que estes produtos devem ser adaptados ao século XXI, tanto ao nível do risco como da transparência.
O responsável pela supervisão dos seguros e dos fundos de pensões insistiu ainda na necessidade de encontrar uma solução que, «através de benefícios fiscais ou de outro tipo de políticas públicas, no fim de contas, traduza um benefício acrescido para as pessoas que poupam e que têm rendimentos baixos».
Gabriel Bernardino sublinhou que são precisamente estas pessoas que mais necessitarão de complementos de reforma, acrescentando que esta é uma das matérias em que o regulador está a trabalhar e sobre a qual apresentará o seu aconselhamento ao Governo «em devido tempo».
Com Agência Lusa
Relacionadas
BPI já cumpre requisitos mínimos prudenciais aplicáveis a partir de 2027
O rácio CET1 exigido a partir de janeiro é de 10,1% e o rácio total passa a ser 14,4%. O BPI reportou, em junho, rácios de 13,9% e 17,2%, respetivamente.
27 Out 2026 - 17:53
1 min leitura
Valor médio das pensões da Segurança Social em Portugal está abaixo do limiar de risco de pobreza
Observatório da Poupança de Longo Prazo para a Reforma situa o valor anual em 7 665 euros (638,75 euros por mês), abaixo do limiar de risco de pobreza, fixado em 8 679 euros
27 Out 2026 - 16:56
2 min leitura
Escolha do substituto de Schnabel no BCE adiada para novembro
Estados-membros podem apresentar candidatos até 27 de novembro
27 Out 2026 - 16:18
1 min leitura
Mais recentes
- A reforma não é só um problema do Estado. Nem só nosso.
- Conselho de Supervisores Financeiros estuda figura da hipoteca inversa para melhorar as reformas
- BPI já cumpre requisitos mínimos prudenciais aplicáveis a partir de 2027
- Valor médio das pensões da Segurança Social em Portugal está abaixo do limiar de risco de pobreza
- Sustainable Fitch mantém ‘rating’ ESG corporativo do Crédito Agrícola em 2
- Santander abre décimo WorkCafé em Portugal e prevê chegar aos 30 espaços em 2027

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados