


5 min leitura
A reforma não é só um problema do Estado. Nem só nosso.
Por Sérgio Cardoso, Chief Education Officer do Doutor Finanças
28 Out 2026 - 07:31
5 min leitura
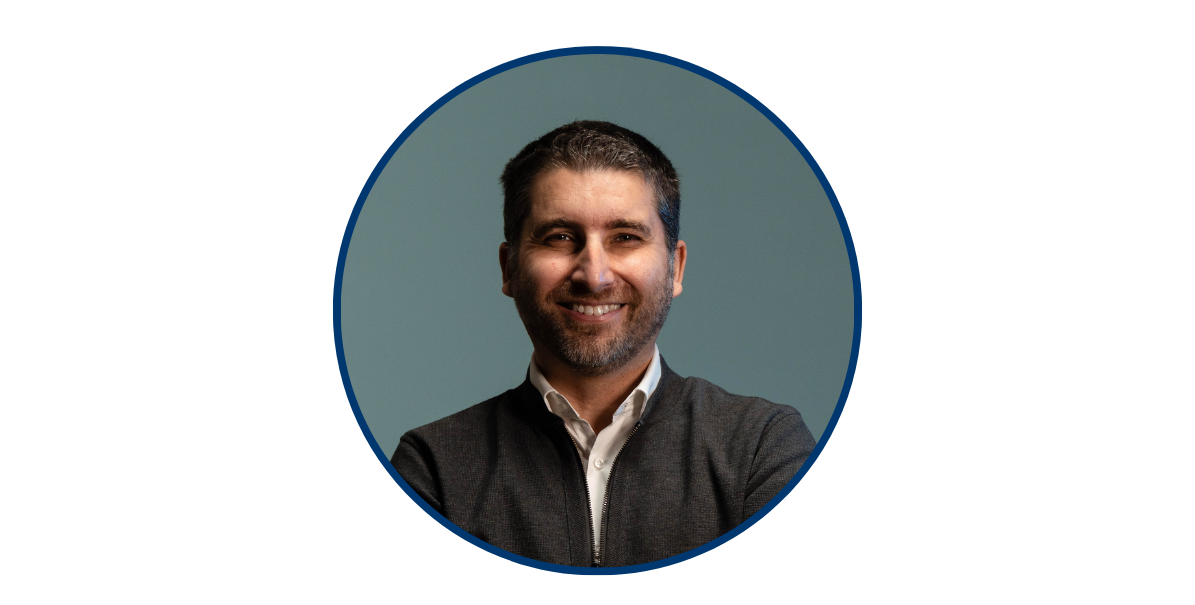
Sérgio Cardoso Chief Education Officer do Doutor FinançasFoto Doutor Finanças
Autor

PT50
Editor
Mais recentes
- Conselho de Supervisores Financeiros estuda figura da hipoteca inversa para melhorar as reformas
- BPI já cumpre requisitos mínimos prudenciais aplicáveis a partir de 2027
- Valor médio das pensões da Segurança Social em Portugal está abaixo do limiar de risco de pobreza
- Sustainable Fitch mantém ‘rating’ ESG corporativo do Crédito Agrícola em 2
- Escolha do substituto de Schnabel no BCE adiada para novembro
- Santander abre décimo WorkCafé em Portugal e prevê chegar aos 30 espaços em 2027
Sérgio Cardoso Chief Education Officer do Doutor FinançasFoto Doutor Finanças
Há duas formas demasiado simples de falar sobre o futuro das pensões. Uma é assumir que a Segurança Social tratará de tudo e que, depois de uma vida de descontos, basta esperar pela reforma. A outra é dizer que o sistema público estará cada vez mais pressionado e que, por isso, cada um deve tratar de si.
Nenhuma me parece suficiente.
Todos os meses, trabalhadores e empregadores fazem contribuições para um sistema público obrigatório. Assim sendo, é legítimo que exista uma expectativa sobre aquilo que esse esforço contributivo irá proporcionar. Um recente relatório sobre a reforma da Segurança Social (“Reformar as pensões em Portugal: por um sistema sustentável, adequado e justo – um contrato entre gerações”) defende uma relação muito mais transparente entre aquilo que cada cidadão contribui e aquilo que pode esperar receber, precisamente para reforçar a confiança no sistema.
Preparar individualmente a reforma não pode, por isso, significar que devemos desistir da pensão pública. No entanto, o inverso também é verdadeiro: ter direito a uma pensão pública não significa que devamos entregar ao Estado toda a responsabilidade pelo nosso rendimento futuro.
Talvez seja esta a discussão que nos falta.
Falamos muito sobre a idade da reforma e ainda mais sobre a sustentabilidade financeira da Segurança Social. São debates indispensáveis, sobretudo num país que envelhece. Considero que discutimos muito menos uma terceira questão: como é que cada um de nós vai financiar a vida depois de deixar de trabalhar? E essa pergunta é distinta de “qual será a minha pensão?”.
Uma pensão é uma fonte de rendimento. A reforma pode ter várias. Pode existir a pensão pública, um plano profissional, um PPR, investimentos, rendas, poupança acumulada ou património imobiliário. Esta combinação será naturalmente distinta para cada um de nós.
Portugal é, aliás, um bom exemplo da importância desta distinção. Passamos uma vida inteira a transformar rendimento em casa. Depois chegamos à reforma e precisamos de fazer exatamente o contrário: transformar património em rendimento. Segundo os dados do relatório do grupo de trabalho para a reforma da Segurança Social, 88,8% dos ativos das famílias portuguesas são ativos reais e apenas 11,2% são financeiros. O próprio documento chama a atenção para famílias que podem ser ricas em património e pobres em liquidez. Portugal ainda tem poucas soluções simples, transparentes e reguladas que permitam fazer essa transformação preservando, quando desejado, a segurança habitacional.
A casa é apenas um exemplo de um problema maior. Durante demasiado tempo tratámos a reforma quase como um acontecimento administrativo: trabalhamos, descontamos e, a determinada idade, recebemos uma pensão. Num mundo em que podemos passar duas ou três décadas reformados, talvez tenhamos de começar a tratá-la como aquilo que realmente é: uma fase financeira da vida que precisa de ser preparada. Isso não significa que todos tenham de investir em mercados financeiros, comprar produtos complexos ou transformar-se em especialistas em pensões. Significa conhecer três números com alguma antecedência: o rendimento que podemos esperar do sistema público, o rendimento que gostaríamos de ter na reforma e a diferença entre ambos. A partir daí, cada pessoa poderá decidir – dentro das suas possibilidades – como construir essa diferença ao longo do tempo.
É aqui que Estado, empresas e cidadãos deixam de ter papéis concorrentes e passam a ter papéis complementares. A sustentabilidade da Segurança Social é uma responsabilidade coletiva. A preparação da nossa reforma é uma responsabilidade partilhada.
Ao Estado cabe preservar um sistema público sustentável, adequado e previsível e dizer com transparência aquilo que podem esperar dele. Aos empregadores pode caber um papel maior na poupança profissional. A cada um de nós cabe tomar decisões sobre aquilo que queremos construir para além da pensão pública. O próprio relatório aponta para um sistema multipilar, no qual a pensão pública continua central, mas é complementada por outras fontes de rendimento.
Existe, finalmente, uma condição importante. Uma boa Segurança Social não se mede apenas pela capacidade de pagar pensões. Mede-se também pela capacidade de fazer com que uma carreira contributiva normal produza uma pensão adequada – e de reservar a solidariedade para aquilo que a solidariedade deve fazer: proteger quem precisa dela. Hoje, cerca de 46% das pensões de velhice e invalidez consideradas no relatório beneficiam de complementos para mínimos, o que mostra como a fronteira entre contributividade e solidariedade se tornou relevante para compreender o próprio sistema.
Por isso, talvez a melhor pergunta sobre o futuro das pensões não seja apenas “a Segurança Social será sustentável?”. Nem sequer apenas “quanto vou receber?”. É uma pergunta um pouco mais exigente: Que parte da minha reforma espero que seja garantida pelo sistema para o qual contribuo (e o que estou a construir para o resto)?
Essa conversa não pode começar aos 67 anos. Tem de começar muito antes.
Relacionadas
Transferir crédito: o cliente no centro, a confiança entre parceiros
Por Tiago Vilaça, presidente da Associação Nacional de Intermediários de Crédito Autorizado (ANICA)
26 Out 2026 - 07:30
4 min leitura
Um Orçamento posto em sossego
Por Miguel Alexandre Ganhão, Diretor do Jornal PT50
24 Out 2026 - 07:30
2 min leitura

As SADs no radar do AML: porque o futebol deixou de ser apenas uma questão desportiva
Por Miguel Diniz, Head of AML Transaction Monitoring & Special Investigations no BPI
23 Out 2026 - 07:30
5 min leitura
Mais recentes
- A reforma não é só um problema do Estado. Nem só nosso.
- Conselho de Supervisores Financeiros estuda figura da hipoteca inversa para melhorar as reformas
- BPI já cumpre requisitos mínimos prudenciais aplicáveis a partir de 2027
- Valor médio das pensões da Segurança Social em Portugal está abaixo do limiar de risco de pobreza
- Sustainable Fitch mantém ‘rating’ ESG corporativo do Crédito Agrícola em 2
- Escolha do substituto de Schnabel no BCE adiada para novembro

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados