


7 min leitura
Dados corretos não chegam para garantir boas decisões com IA
A qualidade dos dados já não depende apenas da exatidão e atualização da informação. A finalidade da sua utilização, a supervisão humana e a definição de responsabilidades são igualmente determinantes
17 Out 2026 - 09:39
7 min leitura
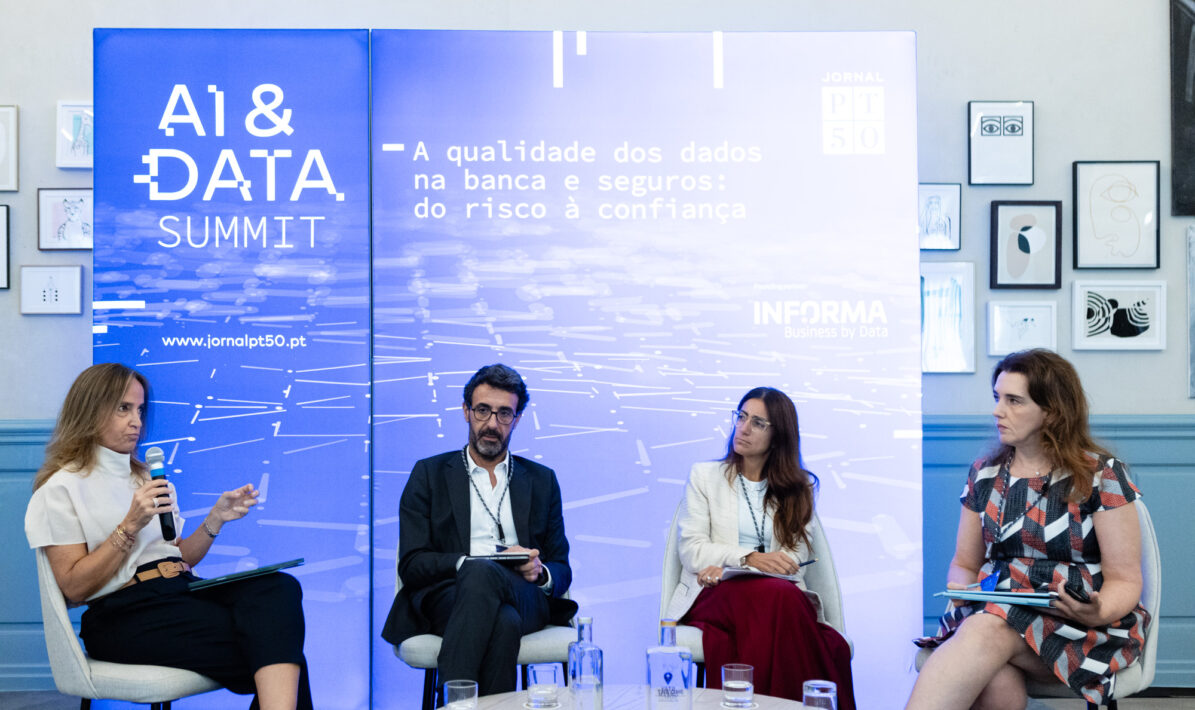
Perla Pinto diretora de Operações da Informa DB Ricardo Sousa Head de Supervisão Comportamental do Banco de Portugal Inês Oliveira presidente da APDPO e DPO da Autoridade Tributária e Dina Rato do Conselho EDitorial do Jornal PT50foto Melissa Dores
Autor

PT50
Editor
Mais recentes
- Bancos americanos reportam crescimento de 15% nas receitas de mercados de capitais no 3.º trimestre
- O meu agente de IA vai combinar com o teu agente de IA para falarmos com o agente de IA do banco
- Qualidade dos dados é decisiva para transformar IA em confiança
- Fundação “la Caixa” financia 20 projetos portugueses de investigação em saúde com 7,6 milhões
- Reino Unido vai aumentar a tributação dos bancos para equilibrar as contas públicas
- IA obriga empresas a passar da gestão dos dados à governação das decisões
Perla Pinto diretora de Operações da Informa DB Ricardo Sousa Head de Supervisão Comportamental do Banco de Portugal Inês Oliveira presidente da APDPO e DPO da Autoridade Tributária e Dina Rato do Conselho EDitorial do Jornal PT50foto Melissa Dores
Um dado pode estar correto e, ainda assim, conduzir a uma decisão errada. Pode ter origem numa fonte fiável, estar atualizado e revelar-se inadequado para o modelo de inteligência artificial que o utiliza. Ou reunir todas essas características sem que a organização tenha legitimidade para o tratar. No AI & Data Summit, organizado esta semana pelo Jornal PT50, Ricardo Sousa, Head de Supervisão Comportamental do Banco de Portugal, Perla Pinto, diretora de Operações da Informa D&B, e Inês Oliveira, presidente da APDPO e DPO da Autoridade Tributária, analisaram os desafios que a inteligência artificial coloca às instituições financeiras, desde a seleção dos dados até à responsabilidade pelas decisões.
Para Inês Oliveira, a discussão deve começar por uma questão anterior à exatidão da informação: saber se a organização pode utilizá-la. “Dados de qualidade, para mim, são dados que podemos legitimamente utilizar”, afirmou. A especialista recordou que o Regulamento Geral sobre a Proteção de Dados (RGPD) exige uma justificação para o tratamento de dados pessoais, incluindo quando são utilizados no treino de sistemas de inteligência artificial. “O RGPD não permite nada, o RGPD coloca regras para se fazerem as coisas”, sublinhou.
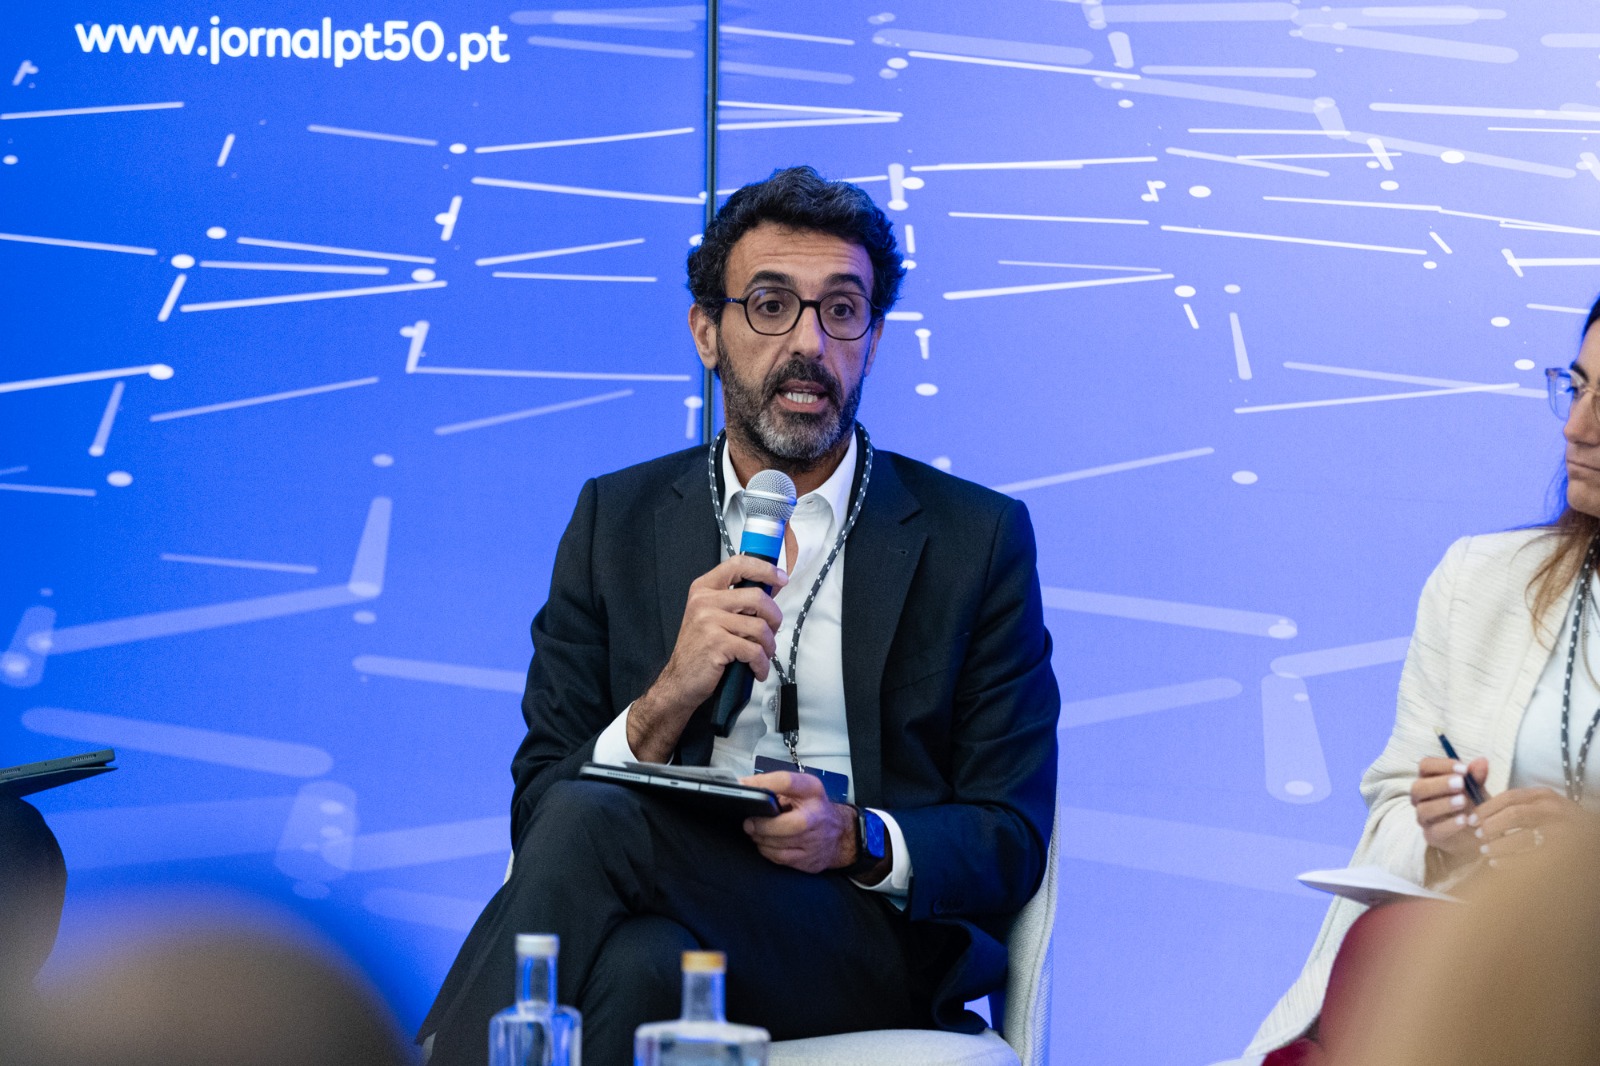
Ricardo Sousa, head de Supervisão Comportamental do Banco de Portugal/Foto: Melissa Dores
Ricardo Sousa acrescentou outra dimensão à discussão, chamando a atenção para o risco de utilizar informação correta para responder a perguntas inadequadas. O responsável do Banco de Portugal deu o exemplo de um trabalhador independente, cujo último recibo de vencimento pode ser rigoroso e fiável, mas não refletir a evolução dos rendimentos ao longo do tempo. O mesmo acontece quando se utilizam dados para avaliar a probabilidade de aceitação de uma proposta de crédito, sem distinguir essa análise da capacidade de o cliente cumprir as obrigações financeiras.
Por isso, defendeu que, antes de avaliar a qualidade dos dados, as organizações devem definir claramente o que pretendem obter dos modelos de inteligência artificial. “Há uma questão anterior a todas estas e que condiciona totalmente o resultado que pode sair da análise desses dados, que é perguntarmos o que é que queremos, de facto, deste modelo, ou desta IA, olhar para a pergunta que é feita, em função da finalidade e também do contexto”, explicou.
A qualidade deixou de ser apenas uma característica do dado
Com 30 anos de experiência na área, Perla Pinto destacou a transformação das exigências colocadas ao tratamento de informação empresarial. Durante muito tempo, a preocupação dos clientes centrava-se na cobertura, exatidão e atualização dos dados. Atualmente, essas características deixaram de ser suficientes.
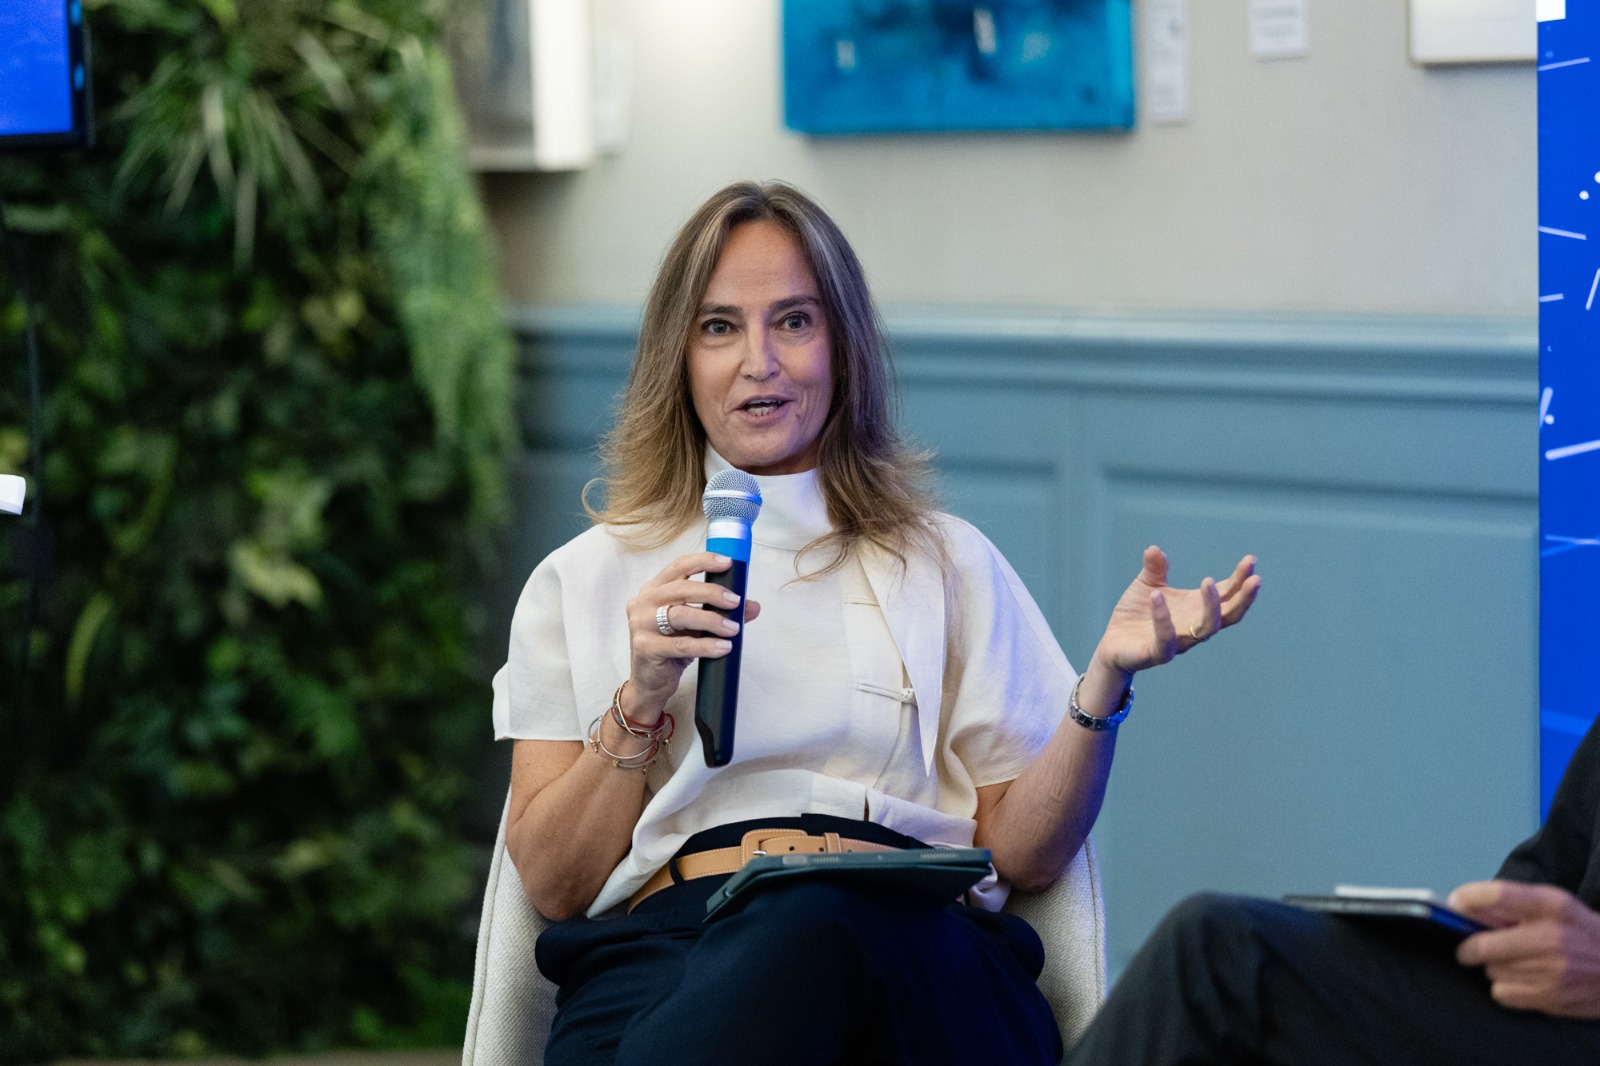
Perla Pinto, diretora de Operações da Informa D&B /Foto: Melissa Dores
“Precisamos hoje em dia de demonstrar e saber de onde é que vem cada dado, o que é que aconteceu no processo de tratamento”, afirmou. A mudança obriga os fornecedores de informação a documentar os procedimentos de recolha e validação, permitindo aos clientes verificar a fiabilidade dos dados.
A diretora de Operações da Informa D&B identificou a qualidade das fontes, a integração de diferentes formatos e a atualização permanente como alguns dos principais desafios. A empresa trabalha com uma base de dados de cerca de 750 mil entidades em Portugal, recorrendo a mecanismos que identificam sinais e padrões associados à necessidade de atualizar determinada informação. “Criar uma base de dados é fácil, o difícil é mantê-la atualizada”, resumiu.
Mas os dados adequados a uma análise tradicional podem não servir para alimentar um sistema de inteligência artificial. Perla Pinto deu o exemplo das microempresas, que disponibilizam habitualmente menos informação do que as empresas de maior dimensão. Um analista consegue enquadrar essa diferença, enquanto um modelo pode associar indevidamente a ausência de informação a um risco acrescido. “Um dado pode ser ótimo para uma análise empresarial feita por um ser humano e pode não ser adequado para treinar um modelo”, alertou.
Quando a informação está certa, mas a decisão está errada
A discussão avançou para os riscos associados à utilização dos resultados. Ricardo Sousa considerou que os problemas podem surgir em qualquer fase, desde a escolha dos dados até à integração das decisões nos processos de negócio. Uma análise orientada para uma tarefa específica pode ter consequências noutras etapas da relação com o cliente. “Uma visão apenas parcial para responder a uma tarefa pode estar a prejudicar depois o resto do ciclo de vida do próprio cliente”, advertiu.
Perla Pinto atribuiu particular importância à utilização dos resultados. Mesmo quando os dados estão corretos, aceitar automaticamente uma conclusão pode conduzir a erros. “Um dado correto usado fora do contexto é um dado errado”, afirmou, defendendo que a automatização deve ser ajustada ao risco de cada decisão.
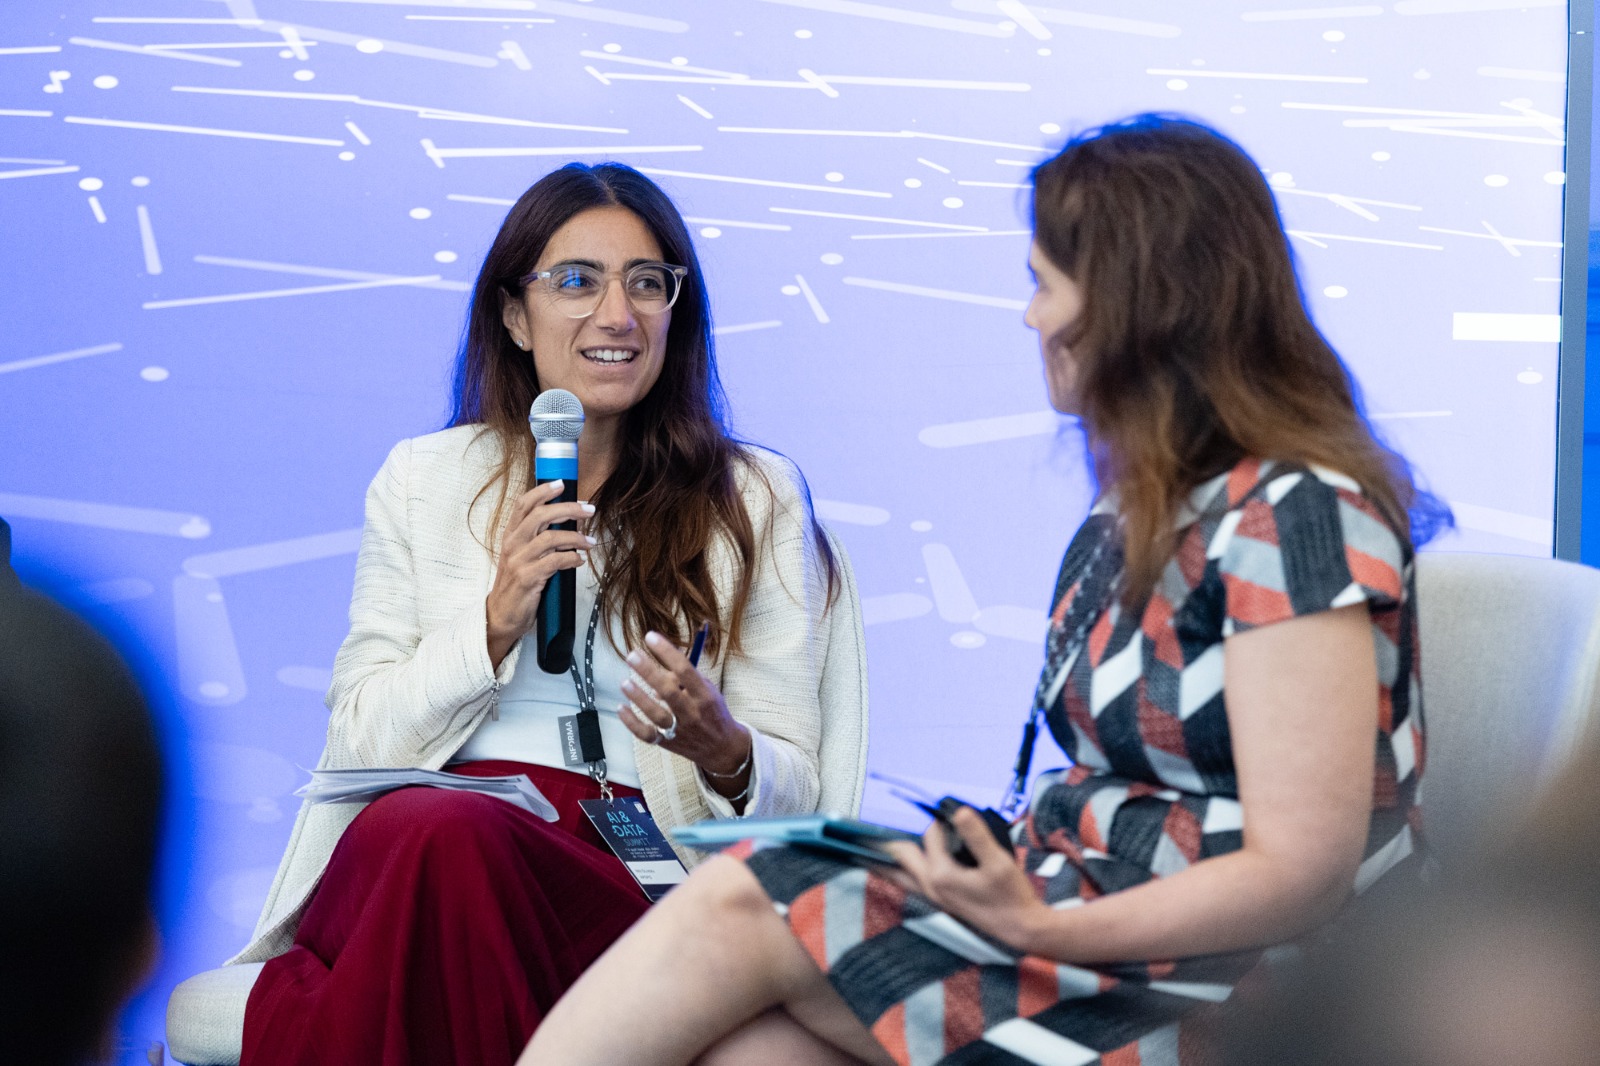
Inês Oliveira, presidente da APDPO e DPO da Autoridade Tributária/Foto: Melissa Dores
Também Inês Oliveira insistiu na supervisão humana, alertando para a evolução dos riscos associados à proteção de dados pessoais. A especialista referiu as possibilidades de manipulação de fotografias e vídeos e de reutilização de informação em contextos diferentes, com consequências que podem ultrapassar os prejuízos financeiros tradicionalmente associados à utilização indevida de dados.
Explicar decisões e definir responsabilidades
No caso da concessão de crédito, Ricardo Sousa defendeu que a capacidade de explicar os resultados deve estar prevista desde o desenvolvimento dos modelos. A definição da finalidade, a seleção dos dados, os testes e a comparação com decisões humanas devem ser acompanhados por mecanismos periódicos de controlo. “Não podemos dizer a um modelo para fazer o seu trabalho e depois, quando tenho um problema, vou tentar explicar para trás o histórico”, afirmou. O responsável do Banco de Portugal considerou que as instituições devem conseguir identificar os principais fatores de cada decisão e comunicá-los, quando necessário, numa linguagem acessível ao cliente.
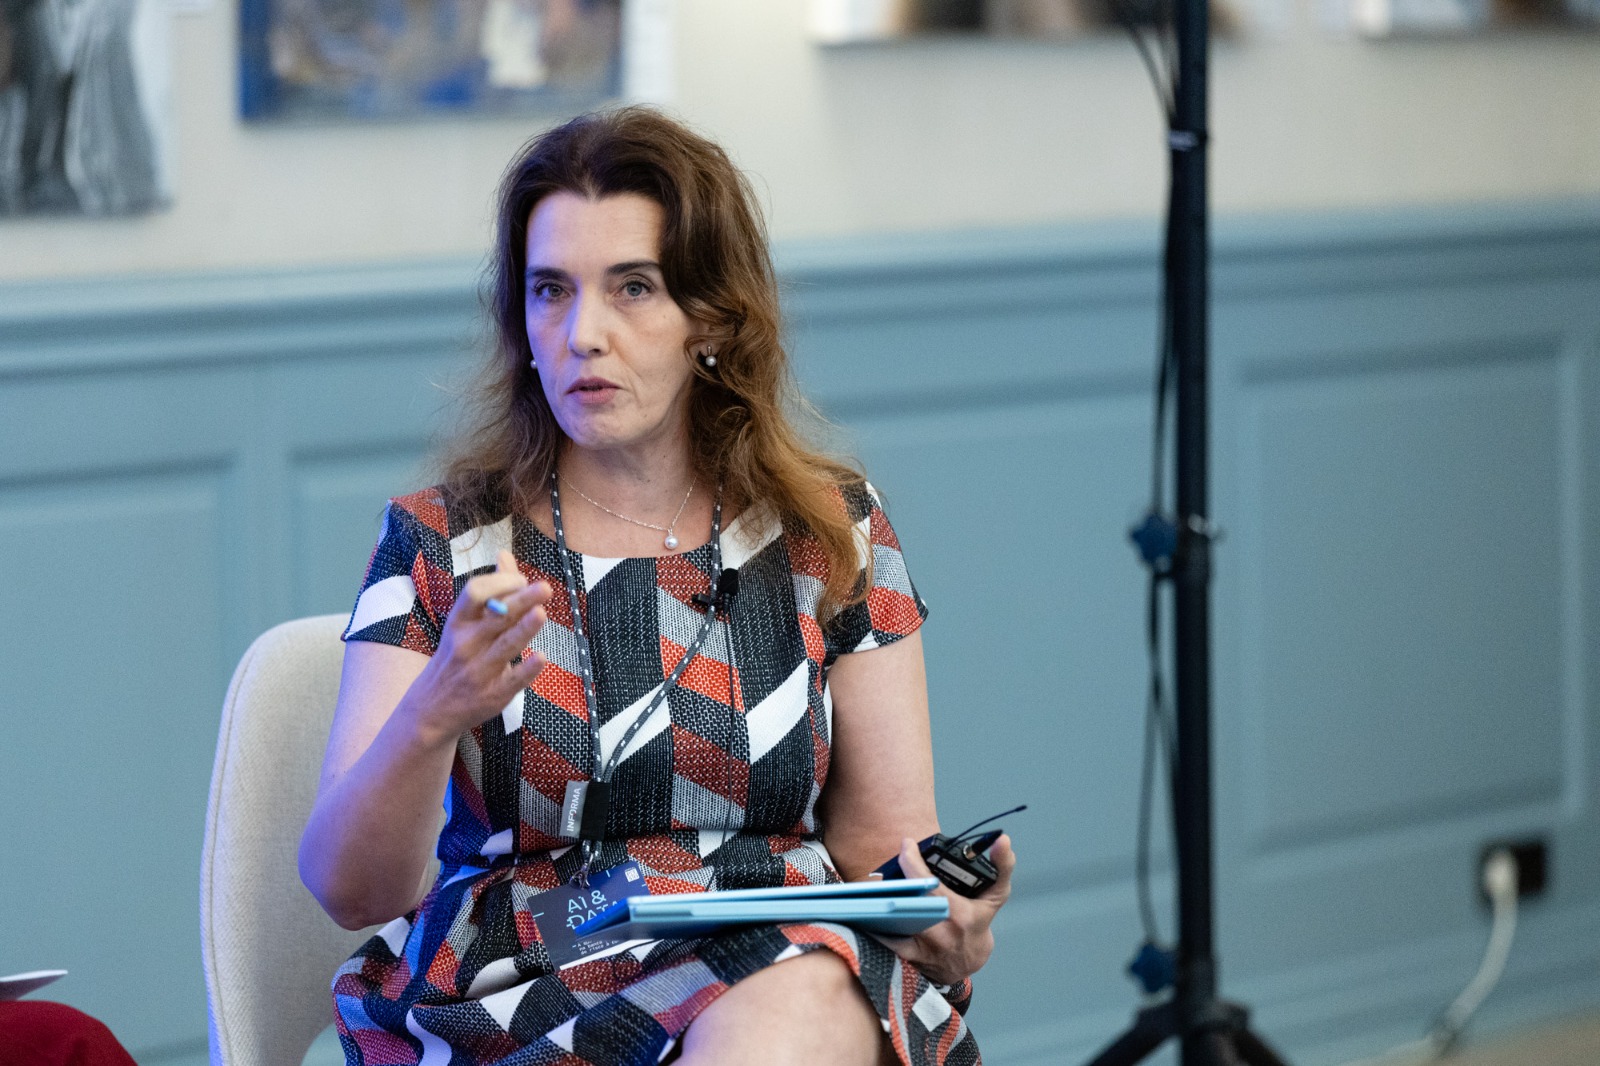
Dina Rato, do Conselho Editorial do Jornal PT50/Foto: Melissa Dores
A utilização de grandes volumes de informação colocou também em discussão o princípio da minimização dos dados previsto no RGPD. “Acho que o caminho tem de ser minimizar aquilo que conseguimos minimizar”, defendeu Inês Oliveira. A especialista alertou ainda para os prazos de conservação, recordando que informação legitimamente utilizada numa determinada fase pode deixar de o poder ser posteriormente. Ressalvou, contudo, que o regulamento admite tratamentos posteriores compatíveis com a finalidade inicial da recolha.
A definição de responsabilidades entre instituições financeiras, fornecedores de informação e empresas tecnológicas encerrou o debate. Inês Oliveira chamou a atenção para a complexidade das relações de subcontratação, sobretudo quando os fornecedores participam ativamente na conceção dos sistemas de inteligência artificial.
Ricardo Sousa considerou que as instituições financeiras devem compreender os dados e os critérios subjacentes às decisões que utilizam. “A instituição, se quer utilizar a informação, tem que compreender qual é o racional subjacente a esses dados e a essas propostas de decisão que tem em mãos”, defendeu.
Perla Pinto distinguiu as obrigações dos fornecedores de informação das responsabilidades de quem utiliza os dados. A Informa D&B deve demonstrar a origem, atualização e rastreabilidade da informação, mas não pode garantir que seja adequada a qualquer modelo ou finalidade. “Temos, enquanto fornecedores de informação, que responder pela parte que conseguimos controlar”, afirmou.
Relacionadas
Qualidade dos dados é decisiva para transformar IA em confiança
Na abertura do AI & Data Summit, Teresa Cardoso de Menezes, diretora-geral da Informa D&B, alertou para a crescente dependência das organizações relativamente aos dados e defendeu que a confiança nas decisões começa na qualidade da informação
16 Out 2026 - 19:44
5 min leitura
IA obriga empresas a passar da gestão dos dados à governação das decisões
A inteligência artificial generativa está a alterar a forma como as organizações tomam decisões, mas também introduz novos riscos relacionados com a fiabilidade da informação, a transparência dos sistemas e a responsabilidade pelos resultados.
16 Out 2026 - 16:09
10 min leitura
‘Fintech’ norueguesa Neonomics angaria 3,57 milhões em nova ronda de financiamento
A Neonomics indica que o financiamento veio de acionistas já existentes. Injeção de capital surge em altura de transição de liderança na empresa.
16 Out 2026 - 14:53
2 min leitura
Mais recentes
- Dados corretos não chegam para garantir boas decisões com IA
- Bancos americanos reportam crescimento de 15% nas receitas de mercados de capitais no 3.º trimestre
- O meu agente de IA vai combinar com o teu agente de IA para falarmos com o agente de IA do banco
- Qualidade dos dados é decisiva para transformar IA em confiança
- Fundação “la Caixa” financia 20 projetos portugueses de investigação em saúde com 7,6 milhões
- Reino Unido vai aumentar a tributação dos bancos para equilibrar as contas públicas

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados