


4 min leitura
Fed deverá travar subida dos juros, com a inflação nos 3,7%
Mercados apontam para dezembro um aumento de 25 pontos base na última reunião da Reserva Federal em 2026
28 Out 2026 - 10:41
4 min leitura
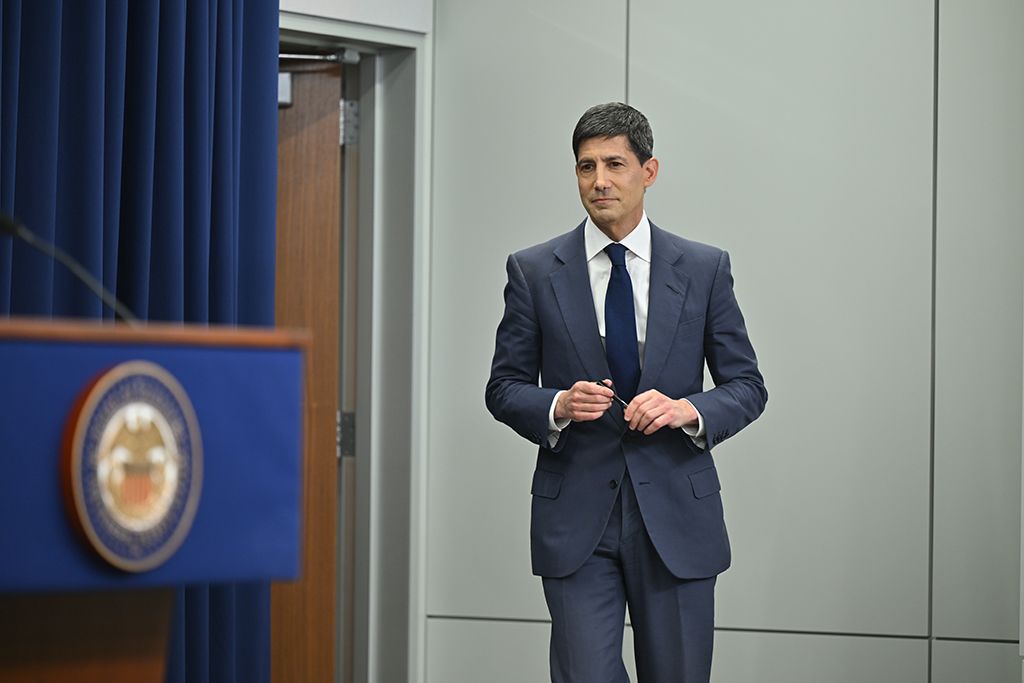
Kevin Warsh presidente da Reserva Federal dos EUAFoto FED
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Supervisores financeiros voltam aos bancos da escola
- Grupo Santander atinge lucro de 12,41 mil milhões até setembro em ano de compras e vendas
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Santander Totta lucra 693,7 milhões de euros até setembro, com rentabilidade de 29,6%
- A reforma não é só um problema do Estado. Nem só nosso.
- Conselho de Supervisores Financeiros estuda figura da hipoteca inversa para melhorar as reformas
Kevin Warsh presidente da Reserva Federal dos EUAFoto FED
Com o índice de preços no consumidor a atingir os 3,7% em setembro, a inflação subjacente a subir para 2,6% e o índice de preços das despesas de consumo pessoal (PCE) nos 3%, a Reserva Federal norte-americana realiza a sua penúltima reunião do ano sob pressão, num contexto em que o preço do barril de petróleo atingiu os 117 dólares.
No entanto, a poucas horas da conferência de imprensa do presidente da Fed, Kevin Warsh, a FedWatch Tool, uma ferramenta desenvolvida pelo CME Group que permite acompanhar as expectativas dos mercados financeiros quanto às próximas decisões da Fed sobre as taxas de juro, atribui uma probabilidade de 90,6% à manutenção das taxas pela autoridade monetária norte-americana no intervalo atual, entre 3,75% e 4%.
O mercado considera que esta abordagem da Fed, de «esperar para ver», poderá adiar para dezembro a decisão de aumentar as taxas de juro em 25 pontos base.
Esta é também a posição dos analistas da Allianz Global Investors (AllianzGI). Segundo Jenny Zeng, diretora global de investimentos em obrigações (Global CIO Fixed Income) da AllianzGI, «esperamos que a Reserva Federal mantenha as taxas inalteradas depois da subida de 25 pontos base em setembro, que elevou o intervalo da taxa de juro diretora para 3,75% a 4%. Existem boas razões para os decisores de política monetária fazerem uma pausa e avaliarem em que medida o aperto das condições financeiras já se está a refletir na economia».
«Mas os investidores não devem confundir uma pausa com uma mudança de rumo. A economia dos EUA manteve-se notavelmente resiliente perante taxas de juro mais elevadas. A inflação voltou a acelerar, o mercado de trabalho mantém-se aquecido e o consumo e o investimento empresarial continuam a impulsionar o crescimento. Os preços mais elevados da energia e os fortes investimentos relacionados com a inteligência artificial (IA) contribuem para as pressões inflacionistas. Na nossa opinião, isto significa que a Fed ainda tem trabalho a fazer», refere a analista.
«O nosso cenário principal continua a apontar para uma subida de 25 pontos base em dezembro, seguida de um aumento adicional de 50 pontos base no primeiro semestre de 2027, elevando o intervalo da taxa de juro diretora para 4,50% a 4,75%», considera a AllianzGI.
Segundo os analistas da gestora, «para os investidores, a questão já não é apenas saber até onde vão subir os juros, mas também o que os mercados de obrigações já estão a incorporar nos preços. Aos níveis atuais de rendibilidade, a dívida pública oferece um rendimento real razoável e, além disso, proporciona alguma proteção à carteira caso aumente a volatilidade das ações».
«Isto não significa que esperemos uma subida sustentada dos preços dos títulos do Tesouro. O crescimento continua forte, a emissão de dívida é abundante e o contexto da oferta e da procura permanece desafiante. No entanto, os obstáculos à detenção de títulos do Tesouro mudaram. Estes já não precisam de uma grande descida das yields (taxas de rendibilidade) para justificarem a sua presença numa carteira: o próprio rendimento acumulado ao longo do tempo (carry) pode agora fazer uma parte maior do trabalho», refere a AllianzGI.
Há outra mudança importante. Uma Fed disposta a manter uma política monetária restritiva poderá, em última análise, ajudar a ancorar as expectativas de inflação a longo prazo e a reduzir o prémio de risco de inflação incorporado nas obrigações de longo prazo. Este cenário torna-nos menos convictos de que a curva de rendimentos venha a acentuar a sua inclinação.
«A Fed pode fazer uma pausa em outubro, mas não acreditamos que o ciclo de aperto monetário tenha terminado. Para os investidores em obrigações, isto não é necessariamente uma má notícia. As yields mais elevadas e um compromisso mais credível com o controlo da inflação estão a reforçar os argumentos a favor das obrigações do Tesouro norte-americano (US Treasuries)», concluem os analistas.
Relacionadas
Supervisores financeiros voltam aos bancos da escola
Álvaro Santos Pereira (Banco de Portugal), Gabriel Bernardino (ASF) e Luís Laginha de Sousa vão dar aulas de literacia financeira aos alunos do ensino secundário
28 Out 2026 - 11:17
5 min leitura

Agenda da semana: o que não pode perder na banca e sistema financeiro
São conhecidos os resultados trimestrais do Millennium BCP, Santander Portugal, Banco Santander e BNP Paribas.
28 Out 2026 - 09:34
1 min leitura

Conselho de Supervisores Financeiros estuda figura da hipoteca inversa para melhorar as reformas
Organismo quer criar «regras prudenciais robustas» que não prejudiquem os proprietários dos imóveis
28 Out 2026 - 07:30
5 min leitura
Mais recentes
- Supervisores financeiros voltam aos bancos da escola
- Fed deverá travar subida dos juros, com a inflação nos 3,7%
- Grupo Santander atinge lucro de 12,41 mil milhões até setembro em ano de compras e vendas
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Santander Totta lucra 693,7 milhões de euros até setembro, com rentabilidade de 29,6%
- A reforma não é só um problema do Estado. Nem só nosso.

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados