


2 min leitura
Montenegro anuncia prolongamento das moratórias de crédito à habitação por mais 12 meses
Chefe do Executivo diz que o diferimento de capital e juros será estendido por mais um ano
29 Abr 2026 - 15:28
2 min leitura
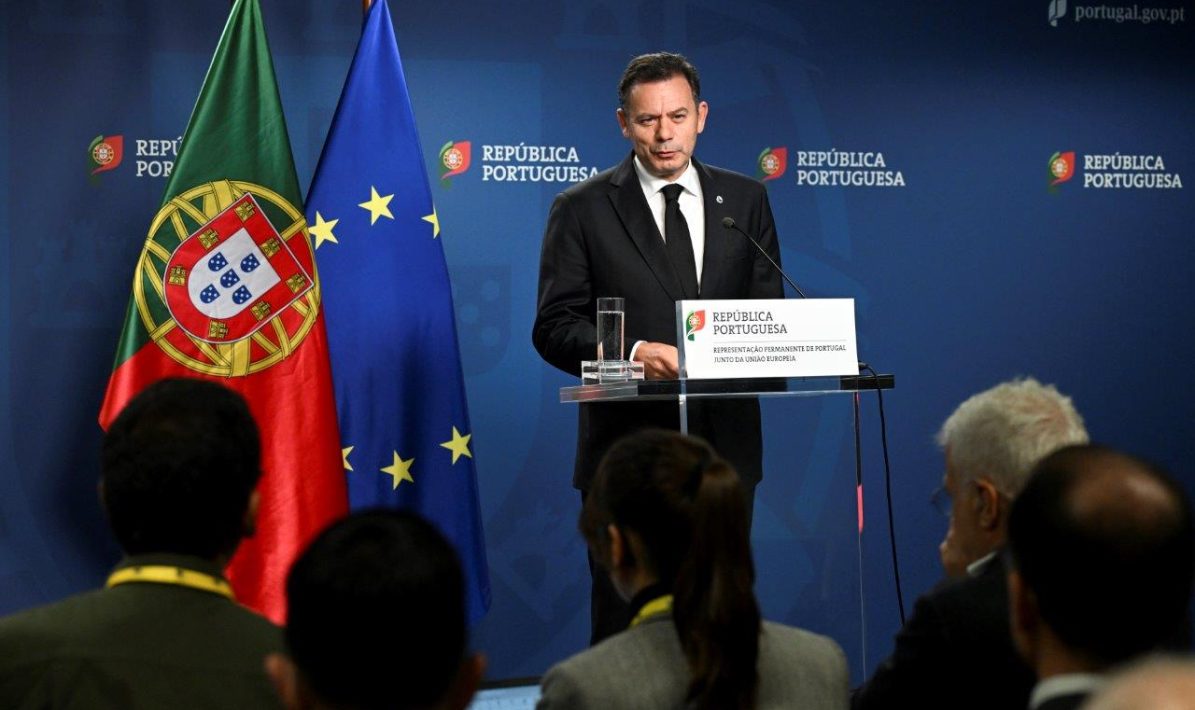
Luís Montenegro, Primeiro Ministro
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- BCP recomprou 18,76 milhões de ações próprias nesta semana
- EUA aplicam sanções a banco turco acusado de financiar Teerão
- Negociações entre Banco CTT e Cajamar caem por terra
- Formação em setembro: da fraude e IA ao risco e ‘compliance’
- Banco de Portugal abre programa de estágios para a área de IT com bolsa de 1400 euros
- Peso das mulheres na faixa salarial mais elevada do BCE mais do que quadruplicou em 15 anos
Luís Montenegro, Primeiro Ministro
Em atualização
O primeiro-ministro anunciou, nesta quarta-feira, o prolongamento das moratórias do crédito à habitação, instituídas na sequência da tempestade Kristin, por mais 12 meses. Luís Montenegro falava no debate quinzenal, um dia depois de terem chegado ao fim as moratórias decretadas.
Tal como o Jornal PT50 noticiou oportunamente, os bancos estavam obrigados a acompanhar os seus clientes que recorreram às moratórias estabelecidas na sequência da tempestade Kristin.
Apesar de o Decreto-Lei n.º 31-B/2026 não estabelecer expressamente essa obrigação, a Associação Portuguesa para a Defesa do Consumidor (DECO) explicou ao Jornal PT50 que ela existe e resulta “da conjugação do artigo 6.º com o artigo 5.º, n.º 7. Da conjugação destes artigos resulta um dever de atuação prudente, ou seja, a instituição deve acompanhar o cliente e, antes do termo da moratória, apresentar soluções adequadas, caso antecipe dificuldades após a cessação da medida, sem agravamento da taxa de juro inicialmente acordada”.
Aquela associação refere ainda que, nos casos em que os clientes pediram a suspensão do pagamento de juros e capital, “os juros que se vençam durante o período da moratória são capitalizados no montante em dívida, sendo adicionados ao capital no momento em que se vencem, à taxa contratual em vigor. Em termos de impacto no contrato, esta solução traduz-se num aumento do capital em dívida, podendo implicar ajustamentos no plano de reembolso”.
“Já nas situações em que o cliente opte pela suspensão apenas do capital, mantendo o pagamento de juros, não há lugar a capitalização, uma vez que os juros são liquidados durante o próprio período da moratória”, disse a DECO ao Jornal PT50, adiantando: “Assim, o efeito da moratória não se traduz apenas numa extensão linear do prazo, mas numa reconfiguração das condições do contrato, que pode envolver capitalização de juros ou apenas alívio temporário de prestações, consoante a modalidade aplicada”.
Relacionadas

EUA aplicam sanções a banco turco acusado de financiar Teerão
O Golden Global Bank é acusado pelo Departamento do Tesouro de facilitar transações no valor de dezenas de milhões de dólares em nome da Guarda Revolucionária Islâmica.
04 Set 2026 - 17:47
4 min leitura

BCE aprova fusão do Mediobanca e Monte dei Paschi
Luz verde chega quase um ano após o sucesso da OPA e numa altura delicada para o MPS.
04 Set 2026 - 10:40
2 min leitura

Agenda da semana: o que não pode perder na banca e sistema financeiro
Na sexta-feira, o economista-chefe do BCE, Philip R. Lane, é 'keynote speaker' na conferência "Diversity in the European Central Bank".
04 Set 2026 - 09:46
1 min leitura
Mais recentes
- BCP recomprou 18,76 milhões de ações próprias nesta semana
- EUA aplicam sanções a banco turco acusado de financiar Teerão
- Negociações entre Banco CTT e Cajamar caem por terra
- Formação em setembro: da fraude e IA ao risco e ‘compliance’
- Banco de Portugal abre programa de estágios para a área de IT com bolsa de 1400 euros
- Peso das mulheres na faixa salarial mais elevada do BCE mais do que quadruplicou em 15 anos

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados