


11 min leitura
«Quando já existem soluções eficientes de pagamento, o valor acrescentado de uma moeda digital de banco central para o retalho não é evidente»
João Bettencourt da Câmara, presidente da ANIPE, defende a interoperabilidade dos sistemas de pagamento nacionais e europeus e a garantia da aceitação universal do numerário.
02 Nov 2026 - 07:30
11 min leitura
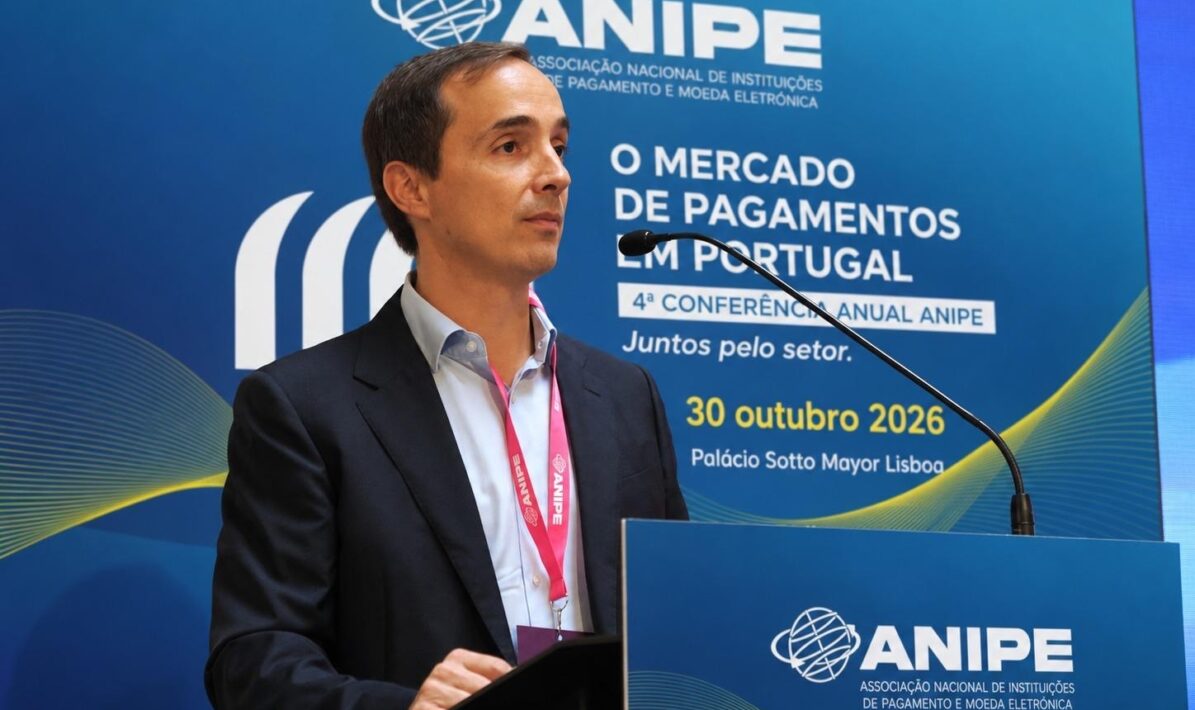
João Bettencourt da Câmara Presidente da Associação Nacional de Instituições de Pagamento e Moeda Eletrónica ANIPEFoto ANIPE
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- FBI acusa Coreia do Norte do roubo de 5,66 mil milhões em criptomoedas da Binance
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Equipas de compliance não estão a conseguir acompanhar a evolução da IA
- Poupança média das famílias portuguesas cresceu 53% em termos reais entre 2016 e 2025
- A nadadora católica que serviu bolachas a Jacques Delors
- Centeno vê emissão de dívida europeia como a melhor forma de combater a aversão dos europeus ao risco
João Bettencourt da Câmara Presidente da Associação Nacional de Instituições de Pagamento e Moeda Eletrónica ANIPEFoto ANIPE
No rescaldo da 4.ª Conferência Anual da Associação Nacional de Instituições de Pagamento e Moeda Eletrónica (ANIPE), o seu presidente, João Bettencourt da Câmara, explicou ao Jornal PT50 quais são os principais desafios que se colocam aos sistemas de pagamento, como está a ser encarada a introdução do euro digital e de que forma deve ser assegurada a aceitação do numerário como meio de pagamento universal.
Jornal PT50 — Como vê a ANIPE a questão da coexistência de redes nacionais de pagamentos, carteiras digitais, sistemas de pagamentos instantâneos e soluções privadas?
João Bettencourt da Câmara — A ANIPE vê a coexistência de soluções privadas europeias e globais como um sinal de maturidade do mercado, desde que assente em três princípios: interoperabilidade, acesso não discriminatório às infraestruturas e igualdade de condições regulatórias.
O mercado não precisa de uma solução única, criada por decisão política, para competir com as redes globais. Precisa, sim, de permitir que as soluções nacionais, europeias e globais privadas possam crescer, coexistir, interligar-se e competir livremente, aumentando a oferta e diversificando as opções de escolha para consumidores e comerciantes.
Portugal construiu ativos de referência, como o Multibanco e o MB WAY, que registam uma adesão hegemónica entre os portugueses e que devem ser valorizados. A nível pan-europeu, o Bancomat, de Itália, o Bizum, de Espanha, a EPI (Alemanha, França e Benelux), a SIBS e a Vipps MobilePay (países nórdicos e Alemanha) assinaram um memorando para promover a interoperabilidade transfronteiriça das suas soluções em lojas físicas, através de QR Code e das diferentes aplicações nacionais.
Para a ANIPE, o caminho certo consiste em promover uma interoperabilidade que acrescente soluções com valor, sem substituir as existentes nem excluir os esquemas internacionais e as carteiras digitais globais que os consumidores já escolheram utilizar e que funcionam bem.
Num mercado fundamentalmente privado e completamente funcional, a intervenção pública deve ser mínima e limitar-se a garantir regras claras e iguais para todos. Infelizmente, o mercado português ainda não é suficientemente plural, mas existe atualmente um entendimento generalizado de que a abertura e a coexistência entre os diferentes intervenientes, nomeadamente as instituições de pagamento, só geram benefícios para consumidores e comerciantes, em termos de preços, inovação e possibilidade de escolha.
PT50 — Como é que a criação do euro digital vai influenciar os sistemas de pagamentos? Está Portugal e estão as empresas portuguesas preparadas para esse desafio?
J.B.C. — O processo de criação do euro digital tem avançado, mas ainda não terminou. A Comissão ECON do Parlamento Europeu aprovou a sua posição em 23 de junho de 2026 e, a 9 de julho, o plenário aprovou o início das negociações com o Conselho. Houve aproximações em matérias como o curso legal, mas continuam em aberto pontos centrais, entre eles os limites aos pagamentos offline, as exceções à obrigação de aceitação, a proteção dos dados pessoais e as comissões.
O BCE trabalha com o horizonte de uma primeira emissão em 2029, caso a legislação seja aprovada ainda em 2026, e com um projeto-piloto de 12 meses no segundo semestre de 2027. A decisão final de emitir o euro digital só será tomada depois de aprovado o regulamento. O calendário deve, por isso, ser lido com cautela.
A ANIPE compreende o objetivo de reforçar a soberania europeia nos pagamentos, mas considera que esse reforço deve ser sempre feito de forma complementar e assegurando a interoperabilidade com os sistemas de pagamentos globais, para que haja mais oferta, mais opções e mais mercado.
Entendemos que existem três questões fundamentais que merecem um debate mais aprofundado antes de avançar.
A primeira é a eficácia. Tomemos como exemplo o Brasil, um dos mercados de pagamentos mais maduros do mundo, que, por um lado, criou o Pix, hoje um dos sistemas de pagamentos instantâneos mais bem-sucedidos de sempre, e, por outro, lançou em paralelo o Drex, o seu projeto de real digital. Em agosto de 2025, o Banco Central do Brasil abandonou a componente blockchain do projeto e reorientou-o para uma solução focada em garantias de crédito, sem moeda digital para o público em geral, invocando desafios relacionados com a privacidade e a escala.
A grande lição que podemos retirar é que, quando já existem soluções eficientes de pagamento, o valor acrescentado de uma moeda digital de banco central para o retalho não é evidente. Portugal está numa posição semelhante, uma vez que as transferências imediatas já representam mais de 70% do total das transferências e soluções como o MB WAY, o Apple Pay e o Google Pay estão amplamente difundidas.
“O euro digital será uma moeda gerida centralmente por uma autoridade pública e não será possível garantir a anonimidade”
A segunda questão é a privacidade. O euro digital será uma moeda gerida centralmente por uma autoridade pública e não será possível garantir a anonimidade, uma vez que, nos pagamentos online, os prestadores conhecem a identidade dos utilizadores e as transações são liquidadas numa infraestrutura central, com dados pseudonimizados, mas não anónimos.
Só o modo offline se aproxima um pouco mais da confidencialidade proporcionada pelo numerário. Ainda assim, várias autoridades de proteção de dados, incluindo o Comité Europeu para a Proteção de Dados e a CNIL francesa, têm sublinhado os riscos de reidentificação e a necessidade de salvaguardas mais robustas. A confiança dos cidadãos e a sustentabilidade são condições essenciais para o sucesso de qualquer meio de pagamento.
A terceira questão é o modelo económico. O euro digital será gratuito para os cidadãos, não terá remuneração e estará sujeito a limites de detenção de montantes. As comissões cobradas aos comerciantes terão limites máximos, mas o modelo de compensação continua a ser uma incógnita. Será o modelo atualmente projetado sustentável para quem o distribui?
Enquanto as próprias associações de comerciantes europeias consideram este modelo complexo e ambíguo, o BCE estima que o custo para o setor se situe entre 4 e 5,8 mil milhões de euros. Continua, porém, por esclarecer como serão remunerados os prestadores que vão distribuir, integrar e prestar suporte ao euro digital. Para as instituições de menor dimensão, esta é uma questão decisiva.
Relativamente à universalidade do euro digital, a redação atual prevê que a maioria das empresas seja obrigada a aceitá-lo, estando previstas exceções para trabalhadores independentes e microempresas que não aceitem outros meios de pagamento digitais. No entanto, para os comerciantes, trata-se de uma mudança estrutural, com impacto nos terminais, na integração dos sistemas e nos custos.
Quanto à preparação do nosso mercado para este projeto, consideramos que Portugal tem pontos fortes, nomeadamente uma elevada adoção dos pagamentos móveis e uma infraestrutura de pagamentos instantâneos madura. As fragilidades residem na capacidade de investimento das PME e das instituições de pagamento e de moeda eletrónica, bem como na ausência de uma coordenação clara entre o setor bancário, estas instituições e os comerciantes.
As empresas portuguesas conseguem adaptar-se, mas apenas com regras claras, um calendário previsível e um modelo económico que torne o projeto sustentável para todos os que nele participam.
“A ANIPE defende que a digitalização não pode ser feita à custa de quem tem menor literacia digital”
PT50 — A crescente digitalização dos pagamentos não pode deixar para trás as pessoas com reduzida literacia digital. Como se consegue um equilíbrio entre este tipo de pagamentos e a necessidade de assegurar a existência do numerário?
J.B.C. — A ANIPE defende que a digitalização não pode ser feita à custa de quem tem menor literacia digital. Na sua perspetiva, a moeda eletrónica e o numerário são complementares, sendo que o próprio Parlamento Europeu afirmou, por diversas vezes, que o euro digital deve complementar, e não substituir, o numerário.
Portugal é hoje um dos países mais avançados da Europa na adoção de pagamentos digitais, e a ANIPE vê essa evolução com enorme entusiasmo, dado que as instituições que representamos vivem precisamente da inovação nos pagamentos eletrónicos. No entanto, qualquer transição digital, para ser bem-sucedida, não pode ser imposta por decreto e tem de partir da realidade do país.
E essa realidade apresenta características muito próprias em Portugal:
- Somos o segundo país mais envelhecido da Europa e o quarto do mundo.
- Existem 165 municípios, mais de metade do total, com baixa densidade populacional.
- Cerca de 72% das freguesias já não têm uma agência bancária e fecharam mais de 2.000 balcões nos últimos dez anos.
- O nosso tecido empresarial é composto, em 96%, por microempresas, muitas delas com margens líquidas reduzidas.
- Para uma parte significativa da população, sobretudo idosos, residentes no interior e pessoas com acesso limitado a serviços bancários, o numerário continua a ser a forma mais simples e, por vezes, a única de pagar.
Na nossa perspetiva, o principal objetivo da digitalização deverá ser alargar as opções de escolha do consumidor e do comerciante, e não substituir um meio de pagamento por outro, marginalizando franjas relevantes da população.
A transição já está a acontecer de forma natural, uma vez que, na zona euro, a utilização de numerário nos pontos de venda desceu de 79% em 2016 para 52% em 2024, sem necessidade de decretos. Acelerar este processo por via legislativa pode ter custos desproporcionais, precisamente para quem tem menos capacidade para os suportar.
“É preciso garantir a aceitação universal do numerário, com um quadro sancionatório claro para a sua recusa e exceções apenas por razões de segurança”
Um pequeno comerciante numa aldeia do interior que seja obrigado a contratar um terminal terá de gerir uma maior complexidade administrativa e suportar custos fixos e comissões que nem sempre se justificam face ao seu volume de vendas. Por outro lado, os custos desta digitalização serão quase sempre repercutidos no consumidor, através dos preços ou das comissões bancárias.
Não menos importante é a questão da resiliência. O apagão de abril de 2025 e a tempestade Kristin, em janeiro de 2026, demonstraram que, perante a falha das redes digitais, o numerário é o único meio de pagamento disponível, sobretudo nas zonas mais remotas. Prova disso é a recomendação de vários Estados-Membros para que os cidadãos guardem numerário nos seus kits de emergência em casa.
A posição da ANIPE é clara: consideramos que o caminho seguido por vários países que são uma referência em matéria de digitalização, como o Reino Unido, a Suécia, a Noruega e a França, é o mais correto. Também estes países recuaram em certa medida, adotando medidas para garantir a aceitação do numerário e uma cobertura mínima de serviços que permitam o seu acesso, evitando a criação de «desertos de numerário» (cash deserts).
A ANIPE propõe um equilíbrio construtivo assente em três ideias:
- Garantir a aceitação universal do numerário, com um quadro sancionatório claro para a sua recusa e exceções apenas por razões de segurança.
- Apoiar os pequenos comerciantes que queiram digitalizar-se, através de incentivos fiscais que compensem a complexidade e os custos de adesão.
- Criar serviços mínimos de pagamento para microempresas, com custos previsíveis e processos de adesão simples, estimulando simultaneamente a concorrência.
Acreditamos numa transição digital que não deixe ninguém para trás. Mais pagamentos eletrónicos, sim, mas por escolha e mantendo o numerário como garantia de inclusão.
Relacionadas

FBI acusa Coreia do Norte do roubo de 5,66 mil milhões em criptomoedas da Binance
O FBI constatou que o grupo de 'hackers' da Coreia do Norte TraderTraitor estava a converter os fundos em Ether, uma criptomoeda da Ethereum.
02 Nov 2026 - 09:38
2 min leitura
Poupança média das famílias portuguesas cresceu 53% em termos reais entre 2016 e 2025
As famílias portuguesas alcançaram uma poupança de 26,4 mil milhões de euros em 2025, acima dos 26,1 mil milhões de 2024. Contudo, a inflação não permitiu que a variação real seja positiva.
31 Out 2026 - 08:51
5 min leitura
Portugal Ventures conclui desinvestimento em ‘startup’ portuguesa Perceive3D
A Portugal Ventures era investidora da Perceive3D desde 2013. A 'startup' que originou na Universidade de Coimbra foi vendida à britânica Smith + Nephew.
30 Out 2026 - 15:04
2 min leitura
Mais recentes
- FBI acusa Coreia do Norte do roubo de 5,66 mil milhões em criptomoedas da Binance
- «Quando já existem soluções eficientes de pagamento, o valor acrescentado de uma moeda digital de banco central para o retalho não é evidente»
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- Equipas de compliance não estão a conseguir acompanhar a evolução da IA
- Poupança média das famílias portuguesas cresceu 53% em termos reais entre 2016 e 2025
- A nadadora católica que serviu bolachas a Jacques Delors

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados