


5 min leitura
Poupança média das famílias portuguesas cresceu 53% em termos reais entre 2016 e 2025
As famílias portuguesas alcançaram uma poupança de 26,4 mil milhões de euros em 2025, acima dos 26,1 mil milhões de 2024. Contudo, a inflação não permitiu que a variação real seja positiva.
31 Out 2026 - 08:51
5 min leitura
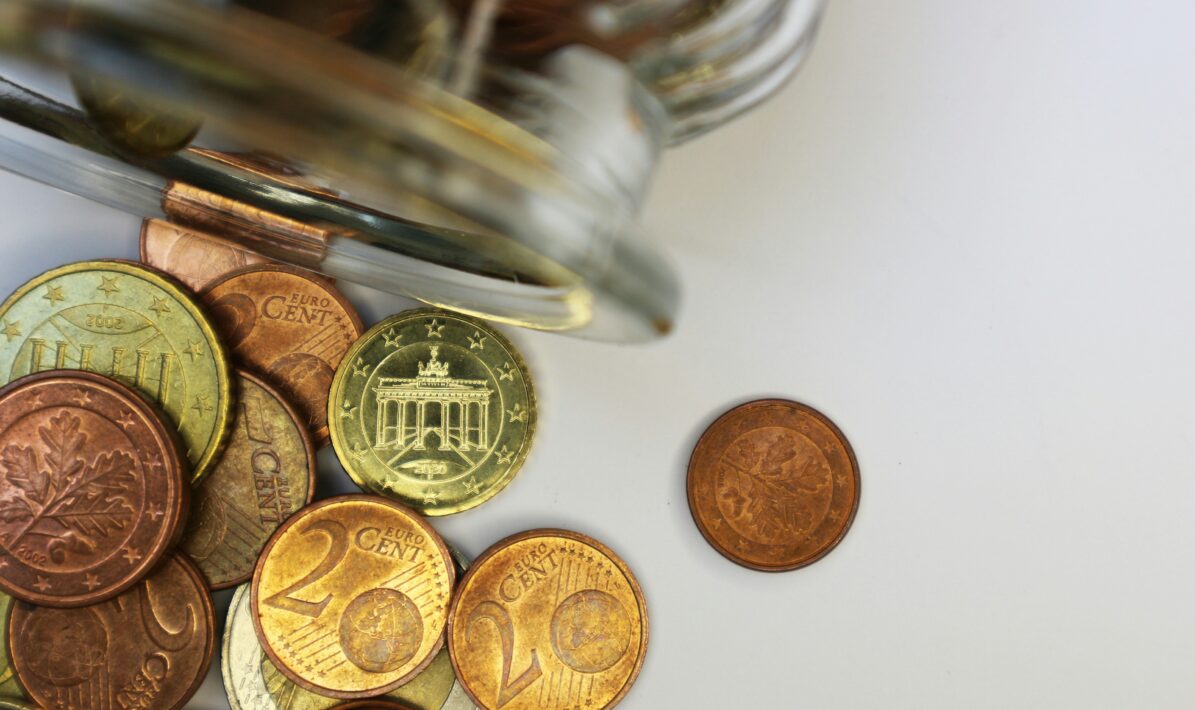
Foto Unsplash
Autor

Luís Alves Almeida
Jornalista
Mais recentes
- A nadadora católica que serviu bolachas a Jacques Delors
- Centeno vê emissão de dívida europeia como a melhor forma de combater a aversão dos europeus ao risco
- Riscos cibernéticos são a principal preocupação do supervisor dos seguros e fundos de pensões
- Portugal Ventures conclui desinvestimento em ‘startup’ portuguesa Perceive3D
- Alemães, italianos e espanhóis vão construir a rede onde funcionará o euro digital
- Lucro dos cinco maiores bancos espanhóis sobe 15% até setembro para 28,63 mil milhões
Foto Unsplash
Seja coincidência ou ironia, o dia mais assustador do ano é também o Dia Mundial da Poupança, algo que não é uma tarefa fácil, ou sequer possível, para todos os cidadãos. A título de exemplo, o estudo sobre o estado da compensação de 2026, da Coverflex, revela que mais de 40% dos portugueses sente stress diariamente devido às suas condições financeiras.
Apesar da queda da poupança real entre 2024 e 2025, de 1%, a poupança média real cresceu 53% quando se considera o intervalo de 2016 a 2025. Este é o 5.º maior aumento dentro dos países da União Europeia.
De acordo com os dados recolhidos pela Fundação Francisco Manuel dos Santos (FFMS), as famílias portuguesas alcançaram uma poupança de 26,4 mil milhões de euros em 2025, acima dos 26,1 mil milhões de 2024. Contudo, a inflação não permitiu que a variação real seja positiva.
A taxa de poupança do rendimento bruto fixou-se em 12,3% em 2025, caindo face aos 12,5% de 2024, mas subindo em relação 2020, ano em que o valor foi de 12,1%. Comparando com a média europeia, Portugal está 2 pontos percentuais (pp) abaixo, ainda que “o crescimento dos anos recentes tem contribuído para a convergência”.
Em 2026, apesar de o primeiro trimestre ter registado uma taxa de poupança de 12,4%, segundo os dados do INE, o trimestre seguinte trouxe uma queda de 0,3 pp.
O tópico da poupança tem sido cada vez mais prevalente. A Comissão Europeia está empenhada em implementar a união da poupança e dos investimentos, com o objetivo de canalizar as poupanças dos europeus para os mercados de capitais. A nível nacional, tem-se adensado a discussão sobre a sustentabilidade da Segurança Social e o declínio das pensões futuras face aos salários.
A CMVM já entregou já entregou a sua proposta para a Conta Poupança Investimento, criada precisamente no âmbito da união da poupança e dos investimentos.
O estudo já referido da Coverflex demonstra que os portugueses estão preocupados com a situação. Segundo o mesmo, quase 22% das pessoas afirma querer planos de poupança e reforma incluídos no seu pacote salarial. Na altura do inquérito, realizado há um ano, apenas 13,8% tinha acesso a esse benefício.
Um outro estudo apresentado nesta semana, pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), intitulado “Inquérito à população portuguesa sobre a poupança para a reforma”, concluiu que perto de metade dos inquiridos considera que a idade ideal para começar a poupar para a reforma é aos 30 anos. Outros 29% apontava para a faixa entre os 30 e os 40 e 11% entre os 40 e os 50 anos.
O mesmo estudo indica que mais de metade dos reformados atuais admite não ter poupado o suficiente. A dependência da reforma atribuída pela Segurança Social é evidente, sendo que para 89% dos inquiridos reformados é a fonte principal de rendimento.
Já o barómetro do Doutor Finanças sobre a preparação da reforma, lançado em maio, demonstrou que mais de um quarto dos portugueses não recorre a qualquer instrumento de poupança.
Existe ainda um outro dado negativo no pano de fundo desta discussão, que se prende com o rendimento das pessoas. O estudo da ASF revela que 55% dos inquiridos que não poupa para a reforma aponta a insuficiência de recursos financeiros para tal. O barómetro do Doutor Finanças aponta para 52%, um valor semelhante.
Os dados do INE sobre o rendimento mediano líquido nacional, revelados em julho, demonstram que o valor atingiu 12 316 euros em 2024, mais 7,6% do que em 2023.
Os depósitos continuam a ser o ativo preferido das famílias portuguesas, segundo os dados do Banco de Portugal de julho. Em 2025, o numerário e os depósitos representavam 44% do total dos ativos financeiros das famílias, acima dos 39% registados 20 anos antes. Ainda assim, o banco central refere que a composição dos ativos se tornou mais diversificada, com as participações em fundos de investimento e empresas a passarem de 30% para 40% do total dos ativos. Já os seguros e fundos de pensões caíram de 20% para 11%.
Recentemente, na Comissão de Orçamento, Finanças e Administração Pública do Parlamento, o presidente da CMVM, Luís Laginha de Sousa, reforça que, entre os depósitos, obrigações e ações, “o mercado de capitais tem dado um retorno superior a todos os outros”, referindo-se a um estudo que abrangeu 113 anos de história em Portugal que comparou estes instrumentos financeiros.
Laginha de Sousa reiterou ainda que “temos de olhar para os bons exemplos. Uma base essencial de capital vem do sistema de poupança para a reforma dos cidadãos. Trata-se de um capital disponível e esse capital tem de ter a possibilidade de ter acesso ao melhor retorno”.
Relacionadas
Centeno vê emissão de dívida europeia como a melhor forma de combater a aversão dos europeus ao risco
O antigo governador elogia a resiliência do sistema bancário nacional, que nunca repercutiu taxas de juro negativas nos seus clientes
30 Out 2026 - 17:36
4 min leitura
Riscos cibernéticos são a principal preocupação do supervisor dos seguros e fundos de pensões
ASF prevê um agravamento das ameaças nos próximos 12 meses, enquanto as seguradoras consideram mais graves os riscos de liquidez
30 Out 2026 - 16:03
4 min leitura

Banco de Moçambique reduz exigências prudenciais para estimular crédito às empresas
A parte do crédito coberta por garantia elegível do Fundo de Garantia Mútua passa a beneficiar de um fator de ponderação de risco de 30%, até ao limite do montante efetivamente garantido.
30 Out 2026 - 12:02
3 min leitura
Mais recentes
- Poupança média das famílias portuguesas cresceu 53% em termos reais entre 2016 e 2025
- A nadadora católica que serviu bolachas a Jacques Delors
- Centeno vê emissão de dívida europeia como a melhor forma de combater a aversão dos europeus ao risco
- Riscos cibernéticos são a principal preocupação do supervisor dos seguros e fundos de pensões
- Portugal Ventures conclui desinvestimento em ‘startup’ portuguesa Perceive3D
- Alemães, italianos e espanhóis vão construir a rede onde funcionará o euro digital

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados