


4 min leitura
Relatório do BIS diz que a guerra no Médio Oriente vai manter a inflação elevada até 2027
Estudo do economista português Ricardo Reis refere que o Banco Central Europeu não pode ignorar o efeito da subida dos preços
19 Out 2026 - 17:58
4 min leitura
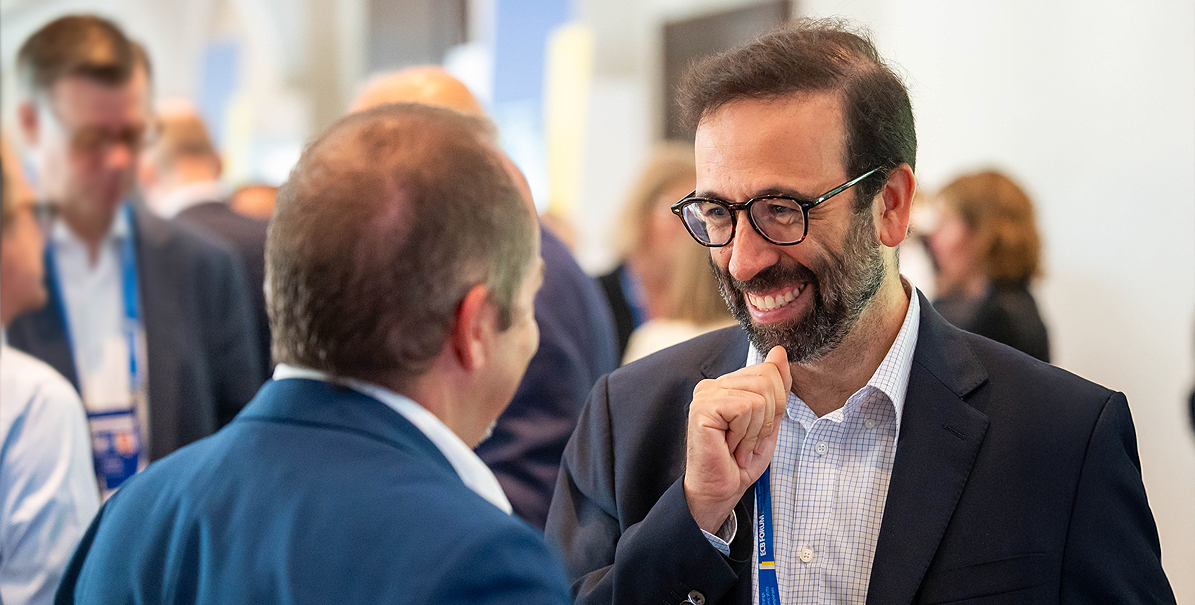
Ricardo Reis economista à conversa com o governador do Banco de Portugal Álvaro Santos Pereira | Foto BCE
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- Novo Banco vence categoria de Melhor Banco para as PME da Global Finance
- Banco de Inglaterra investiga Barclays por reportes incorretos de riscos associados a créditos privados
- Espanhola Enzo Ventures lança segundo fundo de capital de risco para investimento ‘pre-seed’
- Emissões de títulos digitais atingem recorde em 2026
- Revolut consegue licença de prestador de DLT em Gibraltar
- Ações cotadas em Portugal subiram 3 mil milhões em setembro
Ricardo Reis economista à conversa com o governador do Banco de Portugal Álvaro Santos Pereira | Foto BCE
O Banco de Pagamentos Internacionais (BIS), considerado o banco central dos bancos centrais, divulgou na segunda-feira um estudo da autoria do economista português Ricardo Reis, professor de Economia na London School of Economics, no qual este analisa os efeitos da guerra no Médio Oriente sobre a inflação e a resposta que deve ser dada pelos bancos centrais.
Neste trabalho, Ricardo Reis refere que, “a partir de maio de 2026, o conflito provavelmente elevará a inflação em cerca de 1,5 a 2 pontos percentuais no total durante 2026 e 2027. A maior parte desse aumento resultará da subida dos custos da energia e do seu efeito sobre os preços de outros bens e serviços. Expectativas de inflação mais elevadas poderão acrescentar ainda 0,3 a 0,4 pontos percentuais”.
“As evidências relativas a um eventual estímulo orçamental adicional foram inconclusivas, não tendo sido encontrados indícios de uma alteração de regime que comprometesse a credibilidade, a longo prazo, da âncora nominal da inflação”, refere o autor, acrescentando que “os preços dos ativos financeiros eram também compatíveis com um impacto do choque provocado pelo conflito no Irão sobre a inflação de 1,5 a 2 pontos percentuais ao longo de dois anos, em linha com estas estimativas”.
O artigo conclui que o impacto sobre a inflação será significativo e poderá prolongar-se até 2027. No entanto, deverá ser menor e menos duradouro do que o da crise inflacionista de 2021-2024. Os bancos centrais devem, por isso, responder com cautela. Ignorar completamente o choque poderá permitir que a inflação persista, mas uma subida agressiva das taxas de juro poderá causar danos económicos desnecessários.
Há pergunta “deverá a política monetária ignorar o choque energético de 2026?” Ricardo Reis responde que “tendo em conta a dimensão da subida dos preços do petróleo e a forma como se espera que estes evoluam no sentido dos níveis anteriores, a resposta, há dez anos, teria sido provavelmente afirmativa. Na área do euro, nos Estados Unidos e no Reino Unido, os bancos centrais dispunham de um elevado capital de credibilidade, a política orçamental estava orientada para a austeridade e a distribuição dos desvios dos preços face aos níveis de referência revelava pressões deflacionistas”.
“A opinião predominante, sustentada pela teoria, pelas evidências e pela experiência, era a de que a inflação seria apenas temporariamente mais elevada e de que um aperto da política monetária só produziria efeitos demasiado tarde”, adianta o estudo.
No entanto, em 2026, “as cicatrizes deixadas pela escalada da inflação entre 2021 e 2024 levaram a uma reavaliação desta conclusão. Existe um receio legítimo de que as expectativas de inflação já não estejam tão solidamente ancoradas como anteriormente. A dívida pública é mais elevada e poderá também ser maior a propensão para a adoção de pacotes de apoio orçamental, tendo em conta a experiência da pandemia”.
“Na revisão da sua estratégia, em 2025, o Banco Central Europeu (BCE) apresentou argumentos a favor de uma resposta rápida a futuros choques da oferta”, refere o economista, salientando que “pode argumentar-se que a dimensão do aumento da inflação e a sua persistência até 2027 justificam que o choque não seja inteiramente ignorado pela política monetária. Ao mesmo tempo, não parece justificado um aperto agressivo da política monetária semelhante ao de 2022, na sequência da invasão da Ucrânia pela Rússia”.
“Em última análise, a decisão de política monetária deve ponderar os diferentes riscos e equilibrar o objetivo da estabilidade dos preços com os restantes objetivos da política económica”, defende Ricardo Reis.
Relacionadas

Banco de Inglaterra investiga Barclays por reportes incorretos de riscos associados a créditos privados
Uma queixa feita ao regulador bancário indica que o Barclays está a reportar a sua exposição ao crédito privado de forma a reduzir o risco e, por consequência, a necessidade de provisões.
19 Out 2026 - 15:49
3 min leitura
Revolut consegue licença de prestador de DLT em Gibraltar
A Revolut vai utilizar esta licença para “apoiar a crescente presença internacional da Revolut e a sua oferta de criptoativos em mercados-chave de expansão”.
19 Out 2026 - 12:41
2 min leitura

Ações cotadas em Portugal subiram 3 mil milhões em setembro
O 'stock' total de ações ascendeu a 87,2 mil milhões no final de setembro. O total de títulos de dívida emitidos caiu 2,8 mil milhões para 326,2 mil milhões.
19 Out 2026 - 11:53
3 min leitura
Mais recentes
- Relatório do BIS diz que a guerra no Médio Oriente vai manter a inflação elevada até 2027
- Novo Banco vence categoria de Melhor Banco para as PME da Global Finance
- Banco de Inglaterra investiga Barclays por reportes incorretos de riscos associados a créditos privados
- Espanhola Enzo Ventures lança segundo fundo de capital de risco para investimento ‘pre-seed’
- Emissões de títulos digitais atingem recorde em 2026
- Revolut consegue licença de prestador de DLT em Gibraltar

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados