


10 min leitura
António Henriques: “Em 2027 teremos três ou quatro instituições a realizar transações reais com a nossa stablecoin”
Presidente do Bison Bank revela que existe uma série de bancos, essencialmente asiáticos, interessados em participar, numa altura em que a instituição lança a sua ferramenta de IA, a 'Bison Insight'
28 Set 2026 - 07:30
10 min leitura
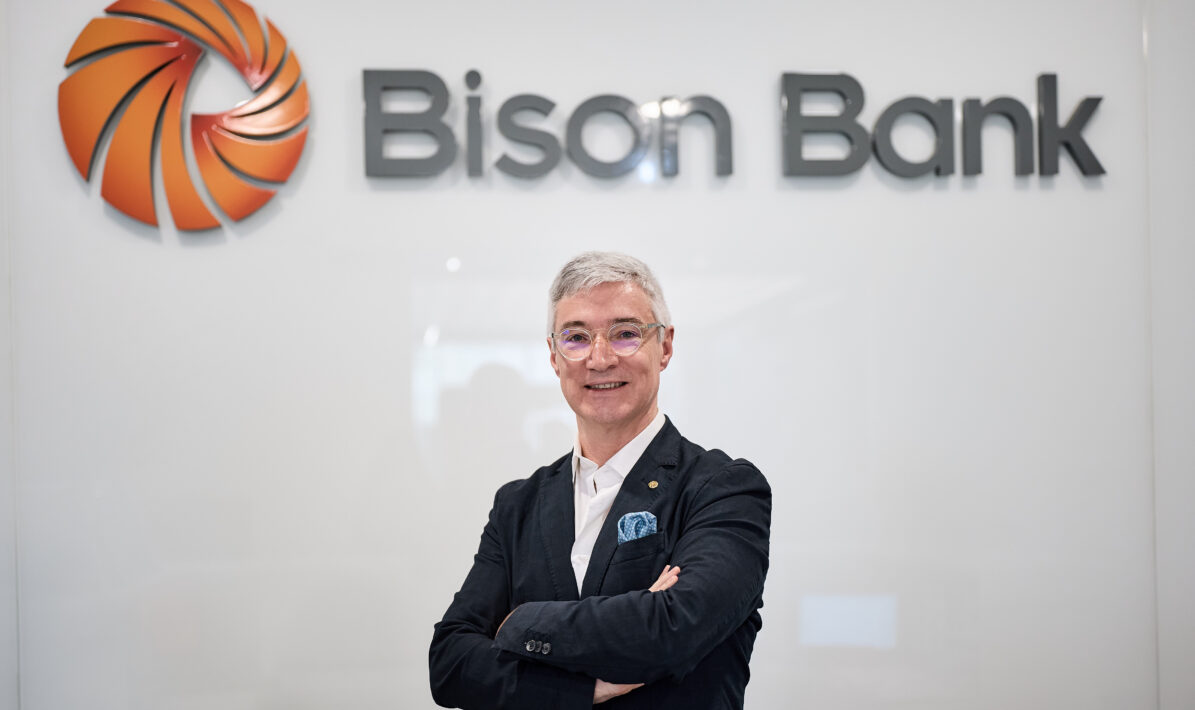
António Henriques Presidente do Bison BankFoto Bison Bank
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- A banca está a mudar rapidamente. Como liderar a transformação? (parte 2)
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- EBA: “Os bancos europeus continuam a operar numa posição de força num contexto de grande incerteza”
- Comissão Europeia abre processo contra Portugal por não aplicar as novas regras contra o branqueamento de capitais
- A bolha de Schrödinger
- Italiano Banca Ifis muda de CEO após auditoria do banco central encontrar várias irregularidades
António Henriques Presidente do Bison BankFoto Bison Bank
Em maio, o Bison Bank anunciou a entrada oficial da primeira stablecoin portuguesa no mercado: o ‘Bison Bank Electronic Money Token’. Desenhado para pagamentos e transferências internacionais rápidas, seguras e transparentes, este ativo digital foi emitido em dois criptoativos: um com referência ao euro, com a designação ‘EUB’, e outro com referência ao dólar americano, com a designação ‘USB’.
Agora, António Henriques, presidente da instituição financeira, explica ao Jornal PT50 como está aquele ecossistema digital, numa altura em que o Bison lança uma ferramenta baseada em Inteligência Artificial (IA) para aconselhar os seus investidores: a Bison Insight.
António Henriques – Para nos posicionarmos como um agente de inovação em Portugal, é muito importante. Mas temos uma pequena particularidade que utilizámos no lançamento da stablecoin, mas já tínhamos utilizado há três anos, com o lançamento da Bison Digital Assets: nós preparamos tudo antes e só depois anunciamos ao mercado. No caso da Bison Digital Assets, estivemos dois anos a trabalhar em segredo, e, no caso da stablecoin, estivemos a trabalhar um ano antes de anunciarmos formalmente o seu lançamento.
Digo isto porque é uma forma diferente de lançarmos projetos novos. Normalmente, no mercado, lança-se primeiro a ideia e só depois é que se vai à procura de parceiros. Os nossos requisitos bancários obrigam-nos a um respeito pelo regulador, e para nós só faz sentido anunciar algo novo quando os stakeholders estão todos alinhados e as autorizações estão todas dadas.
O lado menos positivo deste processo é que só depois do lançamento destes projetos (que têm de ser confidenciais) é que vamos buscar ativamente o negócio. Isto significa que, em maio, começámos a trabalhar a componente de negócio para a stablecoin.
A nossa stablecoin foi desenvolvida essencialmente para dar cumprimento a transferências transfronteiriças, com uma rede de membros (bancos, instituições de pagamento, instituições de moeda eletrónica) que são regulados. Temos um membro já registado, mas uma rede não é apenas um membro. Neste momento, temos uma série de bancos, essencialmente asiáticos, num processo de onboarding.
Com ou sem stablecoin, o processo de um banco abrir conta noutro banco é sempre um processo longo. Só para dar um exemplo: na última conta que o Bison Bank abriu, com dois bancos americanos, demorou um ano só a abrir a conta.
O nosso pipeline de membros que querem trabalhar com a nossa stablecoin é muito positivo, tudo está a acontecer dentro das expectativas; projetamos que, em 2027, tenhamos três a quatro membros já a realizar transações reais em stablecoins.
Jornal PT50 – Os investidores, quando olham para os criptoativos, estão a olhar cada vez mais para o seu enquadramento regulatório e fiscal como argumento competitivo. Como está a nossa supervisão ao nível dos criptoativos?
A.H. – Nós não queremos ser só um banco de cripto. Para o Bison, os cripto são só mais um ativo que oferecemos aos nossos clientes. Tenho alguma dificuldade em responder apenas ao nível da supervisão cripto… deixe-me antes dizer o que é que o cliente-tipo do Bison Bank, que tem alto rendimento e é internacional, procura agora, neste momento. Contrariamente àquilo que estudámos na universidade sobre a necessidade de diversificação do investimento, o que o cliente procura hoje é a opcionalidade.
“Hoje, já não é indiferente a um cliente ter ativos em Portugal se o país Portugal não oferecer um grau de proteção soberana suficientemente robusto”
Estamos a falar de uma opcionalidade que não é só de produtos financeiros (ações, obrigações, ETF, cripto), mas também de geografias diferentes, que lhe possam dar uma proteção soberana adicional que rege os seus próprios ativos.
Hoje, já não é indiferente a um cliente ter ativos em Portugal se o país Portugal não oferecer um grau de proteção soberana suficientemente robusto para esses clientes. A diversificação continua a assentar na diversificação de ativos financeiros, mas também na qualidade do país onde coloco esses ativos.
Um exemplo interessante: um cliente-base americano, no passado, privilegiava sempre ter dólares, mas hoje um cliente americano entende que, se só tiver dólares — mesmo que os tenha em Portugal, em França ou na Alemanha —, os dólares continuam a estar no país de emissão, que são os EUA. Estamos a falar de outras variáveis que os clientes têm de ponderar para proteger a sua riqueza. Os clientes de criptoativos têm aqui um papel muito interessante, porque não só estão debaixo da soberania de um país, como, pelas características do ativo, têm uma forma muito mais célere de o movimentar. Este ativo tem uma mobilidade tecnológica que outro tipo de ativos não tem, e, no mundo de hoje, ter este canal aberto para poder ter um tipo de ativo altamente móvel é muito importante, e os clientes estão a valorizá-lo cada vez mais.
Neste contexto, os reguladores têm um papel muito importante. Quando falamos de banca, não podemos falar de banca sem reguladores — não faz sentido.
Banca é confiança. Então, o que faz sentido é eu estar a aplicar os meus investimentos num banco, ou fazê-lo numa outra empresa que não é regulada? Termos um processo de supervisão muito bom é fundamental. Só terá sucesso o sistema financeiro com bons supervisores, que tragam essa camada de segurança para que o cidadão comum a interprete como confiança.
PT50 – E acha que a regulação em Portugal está construída para dar essa confiança aos investidores?
A.H. – Eu penso que sim. Nós, no Bison Bank, temos uma visão global, não estamos apenas focados no mercado português; em Portugal, a supervisão não fica atrás de nenhum dos outros supervisores internacionais. Temos um trabalho exemplar, com várias avaliações internacionais feitas aos diversos supervisores. Existe um trabalho de grande visão; no caso dos criptoativos, o MiCA é um bom exemplo…
“Falo com muitas pessoas que vêm mais do ecossistema dos ativos digitais que me dizem que não é bom uma stablecoin não remunerar”
PT50 – … está aí a consulta pública para a revisão do Regulamento MiCA; uma das questões polémicas continua a ser a possibilidade do pagamento de juros ou recompensas aos detentores de criptoativos. Qual é a sua opinião sobre esta questão?
A.H. – Falo com muitas pessoas que vêm mais do ecossistema dos ativos digitais e menos do sistema financeiro, e que me dizem que não é bom uma stablecoin não remunerar; também me dizem que adorariam ter depósitos tokenizados, ou que gostariam de comprar um token que, na realidade, tem lá dentro uma ação… isso, hoje, já é possível.
Um depósito tokenizado é um depósito, não é outra coisa. Uma ação tokenizada é uma ação. Uma stablecoin que paga um juro é pagamento de juro. Estas três coisas, de acordo com a lei, só podem ser feitas por bancos.
Quem está na génese da discussão destes temas são outras instituições que hoje não têm, dentro da sua licença, a possibilidade de oferecer esses juros. O que elas querem é ter uma licença que lhes permita pagar juros, vender ações e vender poupança…
Às vezes, esquecemo-nos de que uma instituição de pagamentos ou de moeda eletrónica não pode fazer depósitos a prazo… nunca pode! Só os bancos podem constituir poupança, porque existe todo um caminho de segurança que serve de seguro para os aforradores e investidores.
Se ignorarmos os standards que são fundamentais para a criação da confiança, então está a falhar-nos aqui alguma coisa. Concordo com toda esta discussão sobre os juros das stablecoins; o que temo é que as pessoas que querem isso não sejam bancos.
PT50 – O Bison Bank vai lançar uma nova ferramenta tecnológica baseada em IA. O que distingue esta ferramenta das várias que já existem no mercado?
A.H. – Como disse anteriormente, nós não vamos anunciar que estamos a desenvolver uma ferramenta baseada em IA; vamos anunciar que já temos uma ferramenta junto dos nossos clientes baseada em IA.
“A confiança não pode ser trazida pela IA, tem de ser trazida pelas pessoas”
A IA é um acelerador para a tomada de decisão. O que pensámos foi como colocar todas as vantagens da IA ao serviço do cliente do Bison Bank. Existem dois pontos fundamentais no serviço que o Bison Bank quer dar aos seus clientes: o primeiro tem que ver com a linguagem. Temos clientes de mais de 140 países, que falam várias línguas. Por agora, consolidámos aquele universo em três línguas fundamentais: português, inglês e mandarim.
A IA faz isto automaticamente. Este foi o primeiro ponto de fricção que eu quis resolver com os meus clientes: tratá-los na sua própria língua e permitir que façam perguntas e recebam respostas na sua própria língua.
O segundo ponto prende-se com a geografia e o fuso horário dos nossos clientes. É fácil entender que ter clientes de 140 países implica diferentes rotinas de trabalho. Esta ferramenta permite estar disponível 24 horas por dia, sete dias por semana, com um conhecimento altamente técnico.
Tenho uma ferramenta ao dispor dos meus clientes em que eles podem, quando quiserem, fazer uma pergunta altamente técnica e obter uma resposta.
Vamos oferecer esta ferramenta a todos os nossos clientes que têm o serviço de consultoria para investimento no Bison Bank, que já beneficiam do facto de terem um consultor (humano) alocado à gestão da sua carteira.
Na consultoria para investimento, uma das características é que o consultor presta o seu aconselhamento, mas a decisão da execução é do cliente, que, por sua vez, tem o seu perfil definido, seguindo métricas estabelecidas na lei. Todo este enquadramento foi trazido para este “agente” de IA, que sabe quem é o cliente, que ativos tem, o seu perfil — sabe tudo sobre o cliente —, e, em adição a isso, sabe também aquilo que o cliente procura e quer.
Um ponto importante é que esse “agente” de IA complementa, e não substitui, o consultor humano. Complementa de forma inequívoca a linguagem e a disponibilidade horária. Se o cliente perguntar “o que devo comprar hoje?”, a ferramenta não responde. Se o cliente perguntar “o que devo vender hoje?”, a ferramenta não responde. Se o cliente perguntar “como estão as ações da Apple?”, a ferramenta responde. Se perguntar “como se espera que o S&P 500 se comporte nos próximos dois anos”, a ferramenta também responde. É sempre sobre tendências de mercado, e nunca sobre opções de compra ou venda.
Nesse sentido, é que surge o complemento com o gestor, porque a ferramenta permite agendar uma reunião imediata com o gestor, e este já tem contexto para acelerar o processo de aconselhamento que, no caso de compra ou venda, é sempre feito pela pessoa — o gestor.
No Bison Bank, queremos ser digitais, mas queremos manter as pessoas. A confiança não pode ser trazida pela IA, tem de ser trazida pelas pessoas…
PT50 – … e qual é a designação dessa nova ferramenta?
A.H. – A ferramenta chama-se Bison Insight, porque queremos que os nossos clientes tenham a informação de que precisam no momento em que precisam.
Relacionadas

Banco Central Europeu e Banco do Brasil iniciam avaliação para interligação entre Tips e Pix
As duas instituições estão a avaliar os "aspetos técnicos, operacionais, jurídicos e de negócio" da ligação entre os dois sistemas de pagamentos.
24 Set 2026 - 18:32
2 min leitura

Revolut Pay lança terminal de pagamento com reconhecimento facial integrado no Reino Unido
Os clientes podem agora autorizar pagamentos olhando apenas para o terminal de pagamento. Os comerciantes ficam isentos de comissões de processamento sobre transações deste tipo.
24 Set 2026 - 14:51
2 min leitura

EBA mantém proibição de pagamento de juros nos criptoativos na revisão do MiCA
Autoridade Bancária Europeia diz que é fundamental manter uma distinção clara entre os criptoativos e os produtos financeiros tradicionais remunerados através de juros
24 Set 2026 - 14:36
3 min leitura
Mais recentes
- A banca está a mudar rapidamente. Como liderar a transformação? (parte 2)
- António Henriques: “Em 2027 teremos três ou quatro instituições a realizar transações reais com a nossa stablecoin”
- Agenda da semana: o que não pode perder na banca e sistema financeiro
- EBA: “Os bancos europeus continuam a operar numa posição de força num contexto de grande incerteza”
- Comissão Europeia abre processo contra Portugal por não aplicar as novas regras contra o branqueamento de capitais
- A bolha de Schrödinger

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados