


6 min leitura
ESG e acionistas: equilíbrio entre capital, controlo e desempenho
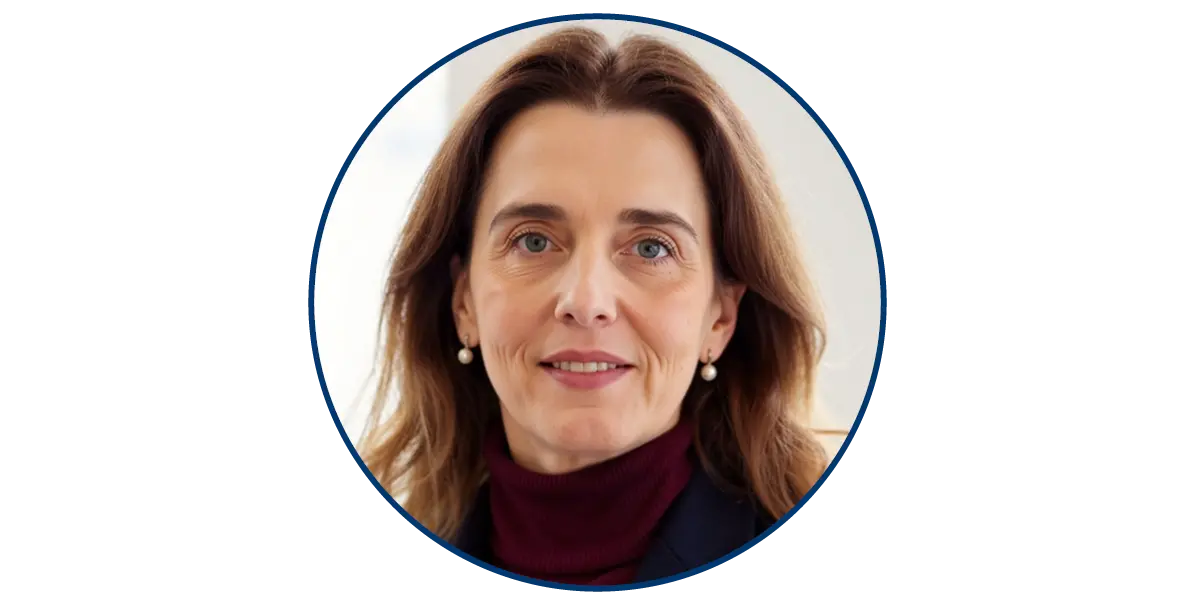
Por Dina Rato, ROC e senior adviser em Governance, Risk & Compliance
13 Nov 2026 - 07:30
6 min leitura
Autor

PT50
Editor
Mais recentes
- Operação europeia desmantela redes de roubo de dados e distribuição de ransomware
- Portugal na corrida para duas vagas no BCE
- Mercadona quer menor dependência da SIBS nos pagamentos de retalho
- Banco central dos Países Baixos antecipa subida de 150 euros nos encargos mensais dos créditos à habitação até 2028
- Juros dos novos créditos à habitação sobem para 5,24% na República Checa
- Clientes bancários recetivos a aconselhamento com IA mas querem intervenção humana
As considerações de Environmental, Social e Governance (ESG) enquanto risco financeiro, risco climático, variável estratégica, desafio regulatório, criação de valor e condição de resiliência, seja através do clima, da banca, da água ou da própria transformação tecnológica, são temas que já tenho vindo a abordar no PT50. Contudo, antes de uma empresa decidir quanto investir, que riscos assumir, que compromissos estabelecer ou quanto divulgar, existe uma determinada estrutura de capital, de acionistas e investidores, com capacidade para definir, influenciar ou condicionar as prioridades ESG dessa empresa.
Acionistas esses que não são todos iguais. Um fundo de pensões, uma seguradora, uma família fundadora, um Estado, uma fundação, uma empresa industrial ou de serviços, ou uma holding (sociedade gestora de participações sociais) podem deter exatamente a mesma percentagem do capital e, ainda assim, ter horizontes temporais, responsabilidades fiduciárias, incentivos económicos, objetivos reputacionais e capacidade de monitorização muito diferentes.
Um investidor institucional pode gerir poupanças de terceiros, enfrentar exigências fiduciárias e reputacionais e ter preocupações de gestão de risco sistémico. Uma família fundadora pode privilegiar controlo, continuidade geracional e preservação de património. Um Estado pode combinar objetivos financeiros, sociais e políticos. Uma fundação pode ter horizontes longos e finalidades específicas. Uma holding pode integrar interesses de grupo específicos.
O estudo de 386 empresas europeias cotadas, do STOXX 600, provenientes de 19 países e 10 setores, entre 2015 e 2023, compreendendo 2.762 observações empresa-ano (incluindo 16 e 99 observações referentes a Portugal e Espanha, respetivamente), investiga a relação entre concentração de capital em tipos específicos de acionistas (com participações mínimas de 3%), por um lado, e desempenho e divulgação em ESG (com recurso a ratings Bloomberg), por outro. Este estudo, desenvolvido no âmbito do meu recém-concluído doutoramento, resultou no artigo científico, publicado em co-autoria com a Prof.ª Maria João Guedes, minha orientadora, “Ownership and Environmental, Social, and Governance Equilibria in European Listed Firms”[1].
Os resultados revelam que a relação entre concentração de participação por tipo de acionista e desempenho em ESG, em geral, é melhor representada por modelos não lineares, e na maioria dos casos do tipo U invertido, isto é, até um determinado ponto (de inflexão) uma maior concentração de participação num tipo de acionista está associada a um rating de desempenho em ESG, E, S ou G mais elevado e, a partir desse ponto, a relação inverte-se, isto é, níveis superiores de concentração passam a estar associados a ratings de desempenho inferiores; exceto nos casos de famílias fundadoras e empresas industriais/de serviços, em que predominam relações lineares.
Exemplos ilustrativos (não exaustivos) incluem investidores institucionais com pontos de inflexão entre 37% e 53% de concentração de participação para desempenho ESG, E e G; Estados com pontos de inflexão de 17% e 31% para desempenho em S e G, respetivamente; ou fundações com pontos de inflexão entre 40% e 47% para ESG, E e S. De notar que a concentração atribuída a cada tipo de acionista não corresponde necessariamente à participação de uma única entidade, podendo resultar da agregação de vários acionistas da mesma categoria, com interesses potencialmente distintos; por exemplo, no caso dos investidores institucionais, podem estar incluídas seguradoras, bancos e fundos de investimento, entre outros.
Os resultados apontam ainda para uma associação negativa consistente e predominantemente linear entre concentração acionista em famílias fundadoras e desempenho ESG; isto é, uma maior concentração está associada a ratings inferiores de desempenho ESG, E, S e G. De referir que estes pontos de inflexão correspondem apenas a associações empíricas observadas na amostra, e não a relações causais ou a quaisquer níveis ótimos ou recomendados de participação.
Acresce que a associação entre concentração acionista e divulgação em ESG é mais pronunciada do que com o desempenho. A distinção é importante: uma organização consegue alterar prioridades de reporte e transparência mais rapidamente ou com menor investimento do que consegue transformar ativos, operações, processos ou modelos de negócio.
Adicionalmente, diferentes acionistas estão sujeitos a diferentes níveis de escrutínio por parte de clientes, beneficiários, reguladores ou do mercado. Alguns podem, por isso, ter incentivos relevantes para exigir maior transparência às participadas, enquanto outros podem privilegiar canais privados de informação ou atribuir menor valor à exposição pública.
Se diferentes tipos de acionistas e níveis de concentração estão associados a resultados distintos de desempenho e divulgação ESG, deverão as empresas considerar, na definição de prioridades e no desenho da estratégia ESG (para além dos requisitos regulatórios, materialidade setorial e expectativas das partes interessadas (stakeholders)), a composição acionista, os horizontes temporais, as características, os incentivos e as potenciais preferências dos diferentes perfis acionistas? Poderão estes resultados contribuir também para um maior alinhamento entre estratégia ESG e estratégia de capital? Se diferentes tipos de acionistas apresentam incentivos, horizontes e relações distintas com o ESG, essa informação pode ser incorporada em aumentos de capital, roadshows, relação com investidores e na definição do perfil de investidores a atrair.
Gerir ESG é gerir equilíbrios ao longo de toda a cadeia de decisão e criação de valor. A montante, entre diferentes tipos de acionistas, níveis de concentração, horizontes de investimento, características dos diferentes perfis e/ou potenciais preferências quanto a risco, retorno e sustentabilidade; a jusante, entre Conselho de Administração, gestão, execução operacional, colaboradores, clientes e restantes stakeholders, onde a estratégia ESG se concretiza, ou não, em decisões, comportamentos e resultados. Atrair capital alinhado com a ambição ESG da empresa é apenas uma parte da equação: importa também assegurar que esse capital é alocado de forma coerente com as prioridades ambientais, sociais e de governance e que estas se traduzem em desempenho efetivo, e não apenas em disclosure.
[1] Rato, D., Guedes, M.J. (2026) Ownership and Environmental, Social, and Governance Equilibria in European Listed Firms, Corporate Social Responsibility and Environmental Management, DOI: 10.1002/csr.70888.
Disponível em: https://onlinelibrary.wiley.com/doi/abs/10.1002/csr.70888
Relacionadas
O que muda quando o consumidor deixa de procurar crédito sozinho
Tiago Vilaça, presidente da Associação Nacional de Intermediários de Crédito Autorizado (ANICA)
09 Nov 2026 - 07:30
4 min leitura

Fintechs globais apostam em conveniência e confiança – A expansão europeia e o apoio público nos EUA moldam o futuro financeiro
Por Gonçalo Freire Secretário-Geral, Fundação Alfredo de Sousa | Head of Open Innovation, Swiss Fintech Association
05 Nov 2026 - 07:30
3 min leitura
A nadadora católica que serviu bolachas a Jacques Delors
Por Miguel Alexandre Ganhão, Diretor do Jornal PT50
31 Out 2026 - 07:40
5 min leitura
Mais recentes
- Operação europeia desmantela redes de roubo de dados e distribuição de ransomware
- Portugal na corrida para duas vagas no BCE
- Mercadona quer menor dependência da SIBS nos pagamentos de retalho
- Banco central dos Países Baixos antecipa subida de 150 euros nos encargos mensais dos créditos à habitação até 2028
- Juros dos novos créditos à habitação sobem para 5,24% na República Checa
- Clientes bancários recetivos a aconselhamento com IA mas querem intervenção humana

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados