


5 min leitura
Mercadona quer menor dependência da SIBS nos pagamentos de retalho
O Mercadona quer "promover a eliminação de dependências estruturais que condicionem a utilização de diferentes processadores pelos comerciantes".
13 Nov 2026 - 16:10
5 min leitura
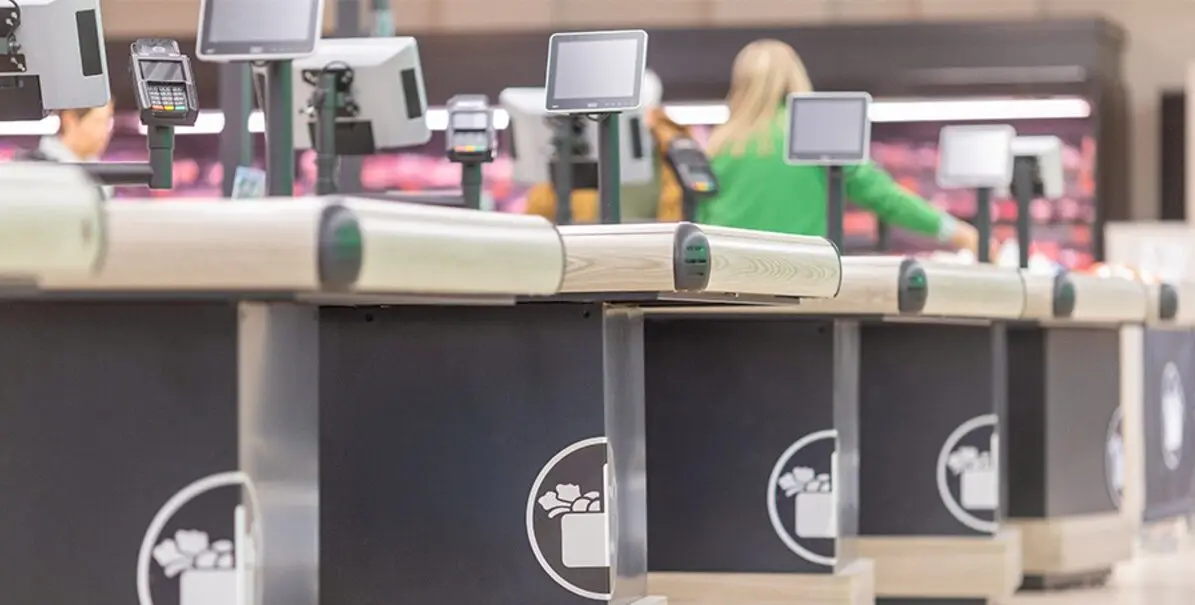
Foto Mercadona
Autor

Luís Alves Almeida
Jornalista
Mais recentes
- Operação europeia desmantela redes de roubo de dados e distribuição de ransomware
- Portugal na corrida para duas vagas no BCE
- Banco central dos Países Baixos antecipa subida de 150 euros nos encargos mensais dos créditos à habitação até 2028
- Juros dos novos créditos à habitação sobem para 5,24% na República Checa
- Clientes bancários recetivos a aconselhamento com IA mas querem intervenção humana
- Autoridade europeia de combate ao branqueamento recebe lista de 200 entidades para supervisão direta
Foto Mercadona
A cadeia de supermercados espanhola Mercadona não está contente com a dependência que existe da SIBS no universo dos pagamentos em Portugal. A empresa fez 12 sugestões na consulta pública da Estratégia Nacional para os Pagamentos de Retalho do Banco de Portugal (BdP), das quais duas se referem diretamente à SIBS.
No documento divulgado nesta quinta-feira pelo banco central, é possível averiguar que a cadeia de supermercados fez sete propostas para a Linha de Ação 19 da estratégia do BdP – Elaborar e implementar o Plano Nacional para a Resiliência dos Pagamentos.
O Mercadona sugere “promover a adoção de modelos de redundância na cadeia de aceitação de pagamentos, incluindo a possibilidade de utilização de processadores alternativos à SIBS” e ainda “promover a eliminação de dependências estruturais que condicionem a utilização de diferentes processadores pelos comerciantes, permitindo maior liberdade na escolha das entidades de processamento para cada esquema de pagamento”, como, exemplifica, “aceitar Multibanco sem obrigatoriedade de ter de processar todas as marcas com SIBS”.
O BdP não aceitou as sugestões em causa, justificando que estas serão avaliadas no decurso da operacionalização da estratégia de pagamentos e, mais especificamente, no âmbito desta linha de ação.
Recorde-se que a Autoridade da Concorrência já condenou, em 2024, o Grupo SIBS a uma coima de 13,87 milhões de euros “por abuso de posição dominante no setor dos serviços de pagamento, ao obrigar os emitentes e adquirentes de cartões de pagamento que procuraram aceder aos sistemas de pagamento do grupo a contratar também os seus serviços de processamento”.
O regulador da concorrência explicou então que esta prática, que durou três anos, “limitou a entrada e expansão de processadores concorrentes do Grupo SIBS, que manteve quotas de mercado superiores a 90% durante todo este período nos mercados de processamento”.
ANIPE faz mira à SIBS (e falha)
Estas propostas dirigidas à SIBS não são únicas nem apenas do Mercadona. Também a Associação Nacional de Instituições de Pagamento e Moeda Eletrónica (ANIPE) se manifestou contra a gestora da rede Multibanco.
Nomeadamente, na Linha de Ação 9 – Assegurar a evolução dos casos de uso do SPIN para responder às necessidades do mercado – a associação quer uma “obrigação legal de acesso em condições FRAND para todas as entidades autorizadas como Prestadoras de Serviços de Pagamentos”. A ANIPE considera que “a evolução dos casos de uso sem garantias de acesso aberto e não discriminatório perpetua a dependência das instituições de pagamentos de acordos bilaterais com a SIBS, frequentemente em condições desfavoráveis”.
No entanto, “o SPIN é um serviço disponibilizado diretamente pelo Banco de Portugal aos prestadores de serviços de pagamento participantes em subsistemas do SICOI, não existindo qualquer participação da SIBS FPS no respetivo modelo de operação e governação”, contrapõe o banco central na sua justificação.
O BdP esclarece ainda que o SPIN é regulado segundo a Instrução n.º 11/2025 – Regulamento do SICOI, onde consta o respetivo preçário, também pedido pela ANIPE. Mais ainda, o supervisor bancário reitera que “as instituições de pagamentos e de moeda eletrónica que participem no SICOI podem ter acesso ao SPIN”. Logo, a proposta não foi acomodada.
A ANIPE faz ainda mais uma proposta, referente à Linha de Ação 14, que diz respeito à evolução do sistema de verificação do beneficiário. Nesta, a associação critica o facto de a infraestrutura nacional estar a ser construída no âmbito do SICOI, “gerido pela SIBS”, o que significa, segundo a instituição, que as empresas de pagamentos não participantes no SICOI “dependem de acordos com intermediários para cumprir com as suas obrigações legais” na verificação do beneficiário.
Também aqui o Banco de Portugal esclarece que se trata de um serviço disponibilizado por si. Mais ainda, garante que “as instituições de pagamento e de moeda eletrónica, mesmo que não participando no SICOI, podem ter acesso ao serviço de verificação de beneficiário. O banco central nega, de igual forma, qualquer participação da SIBS no modelo de operação ou governação. Outra proposta não acomodada pelo supervisor.
Já na Linha de Ação 17, referente à implementação de mecanismos que garantam a identificação do ordenante em pagamentos com recurso a referências, a ANIPE quer “garantir que a implementação técnica desta medida seja interoperável com soluções das instituições de pagamento”.
Neste sentido, pretende que sejam exploradas “alternativas abertas ao sistema de referências Multibanco”. A ANIPE aponta que “as referências Multibanco são um padrão fechado gerido pela SIBS, e a identificação do ordenante implica acesso a dados que podem não estar disponíveis para instituições de pagamento que não participam diretamente no SICOI”.
Sobre esta proposta, o Banco de Portugal indica que será avaliada no decurso da operacionalização da estratégia e, portanto, não foi acomodada.
Relacionadas
Portugal na corrida para duas vagas no BCE
Países do Euro podem apresentar candidatos até à próxima quarta-feira. Em causa estão dois cargos na Comissão Executiva
13 Nov 2026 - 16:43
3 min leitura
Banco central dos Países Baixos antecipa subida de 150 euros nos encargos mensais dos créditos à habitação até 2028
Cerca de 950 mil famílias nos Países Baixos têm empréstimos com taxa variável ou períodos de taxa fixa próximos do fim. Um quarto poderá enfrentar aumentos superiores a 300 euros por mês
13 Nov 2026 - 15:36
3 min leitura
Autoridade europeia de combate ao branqueamento recebe lista de 200 entidades para supervisão direta
AMLA considera que a lista elaborada em setembro é demasiado extensa e pretende reduzir para 40 o número de instituições a supervisionar diretamente
13 Nov 2026 - 12:37
2 min leitura
Mais recentes
- Operação europeia desmantela redes de roubo de dados e distribuição de ransomware
- Portugal na corrida para duas vagas no BCE
- Mercadona quer menor dependência da SIBS nos pagamentos de retalho
- Banco central dos Países Baixos antecipa subida de 150 euros nos encargos mensais dos créditos à habitação até 2028
- Juros dos novos créditos à habitação sobem para 5,24% na República Checa
- Clientes bancários recetivos a aconselhamento com IA mas querem intervenção humana

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados