


5 min leitura
Quando o universo digital e o aconselhamento pessoal são forçados a coexistir
Na 4.ª Convenção da Associação Nacional de Intermediários de Crédito Autorizados (ANICA), discutiu-se como a digitalização do sistema financeiro se pode compatibilizar com a intermediação
01 Out 2026 - 18:14
5 min leitura
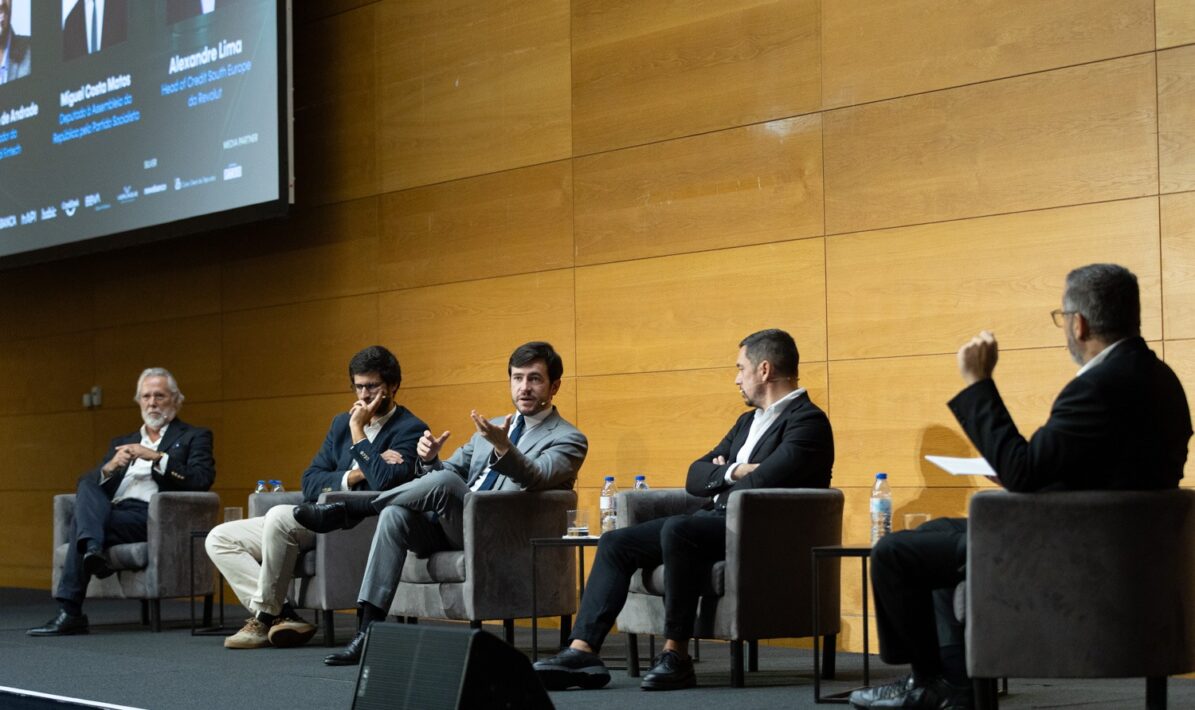
Painel sobre O presente e o Futuro dos Serviços Financeiros onde fica a intermediação de credito na 4ª Convenção da Associação Nacional de Intermediários de Crédito Autorizados Foto Melissa Dores
Autor

Miguel Alexandre Ganhão
Diretor
Mais recentes
- António Domingues sai da administração do Haitong Bank
- Banco de Portugal lança moeda comemorativa da Fundação Calouste Gulbenkian
- CaixaBank estuda aquisição de operação da Cetelem em Portugal e Espanha
- Nubank nega interesse em adquirir Monzo
- Banca perde importância no financiamento das empresas
- Subsídio de desemprego passou de 70% do último salário para 64% em 10 anos
Painel sobre O presente e o Futuro dos Serviços Financeiros onde fica a intermediação de credito na 4ª Convenção da Associação Nacional de Intermediários de Crédito Autorizados Foto Melissa Dores
Qual será o papel dos intermediários de crédito num sistema financeiro cada vez mais digitalizado? Foi a resposta a esta e a outras perguntas que esteve no centro do painel “O presente e o futuro dos serviços financeiros: onde fica a intermediação de crédito?”, na 4.ª Convenção da Associação Nacional de Intermediários de Crédito Autorizados (ANICA), que se realizou esta semana em Lisboa.
A reflexão juntou Paulo Caiado, vice-presidente da APEMIP — Associação dos Profissionais e Empresas de Mediação Imobiliária de Portugal —, Alexandre Lima, Head of Credit South Europe da Revolut, Miguel Costa Matos, deputado do Partido Socialista (PS), e João Freire de Andrade, fundador da Portugal Fintech.
“Qualquer informação tem uma diferenciação de valor de acordo com o sítio onde está. No digital, é uma partícula num cérebro de uma pessoa e tem um valor enorme”, começou por dizer Paulo Caiado, que defende que “tem que se estar próximo das pessoas. Temos que estar lá para sermos escolhidos e a intermediação tem o enorme desafio de construir ligações com as pessoas para estarem na cabeça delas como solução”.
“Ninguém vai a um restaurante que não sabe que existe”, concluiu o responsável da APEMIP.
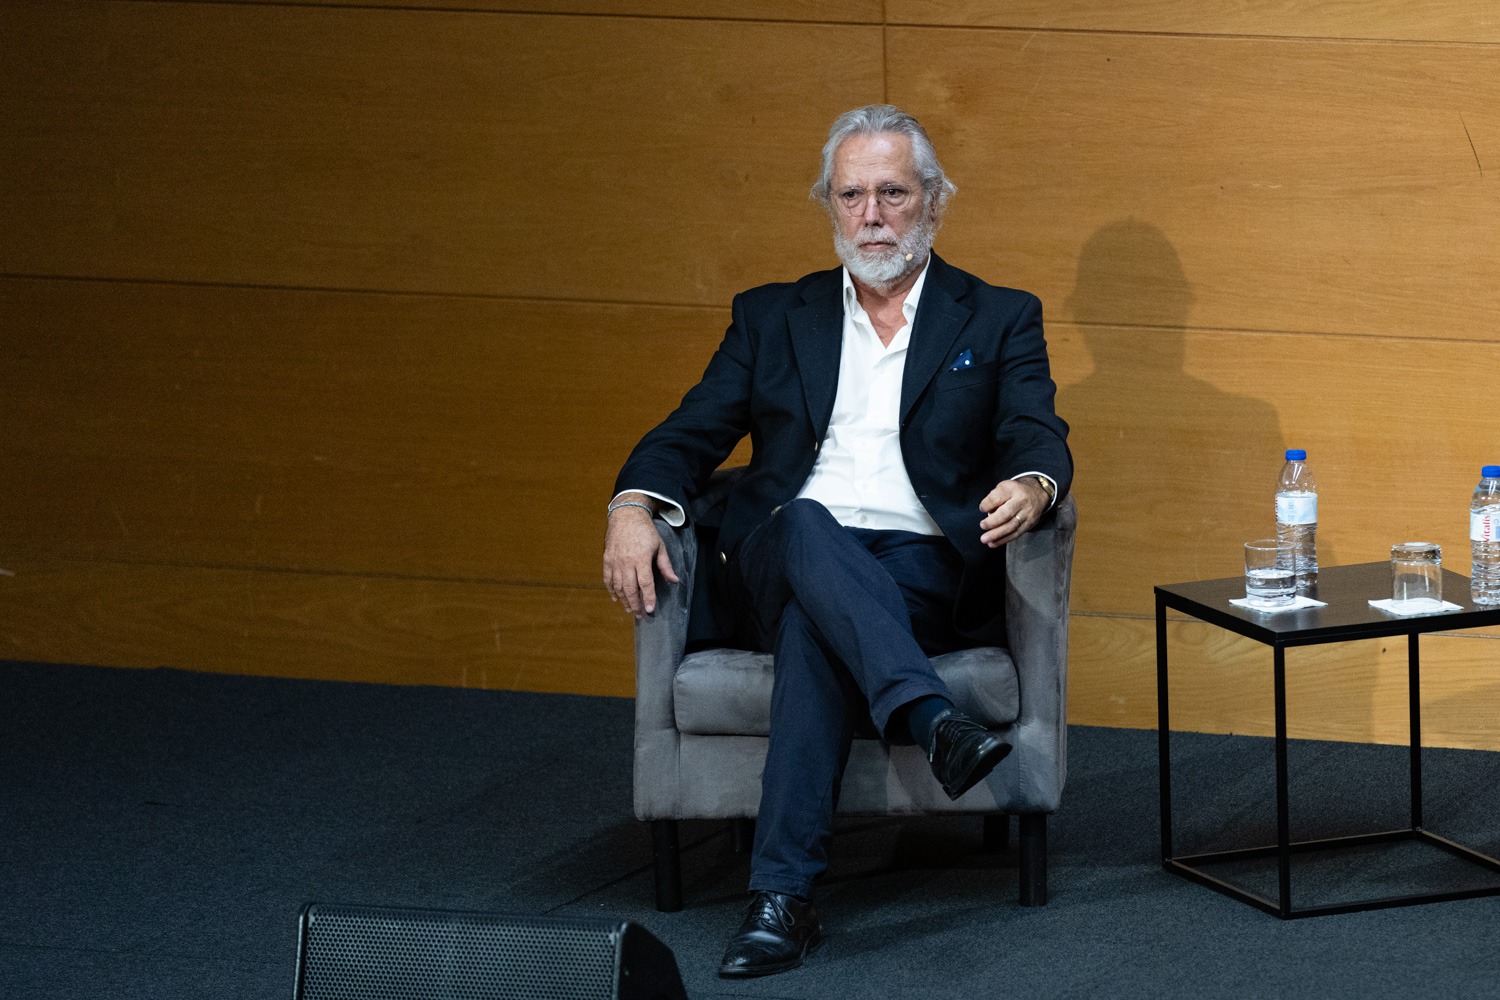
Paulo Caiado, vice-presidente da APEMIP (A Associação dos Profissionais e Empresas de Mediação Imobiliária de Portugal /Foto: Melissa Dores
Para Alexandre Lima, “a experiência digital pode resolver muitas coisas, especialmente na gestão do dia a dia dos produtos financeiros. Mas, em produtos mais complexos, o valor humano é imbatível. No caso do crédito à habitação, por exemplo, estamos a falar de um investimento fundamental na vida de um cliente”. Para o responsável da Revolut, “a coexistência dos dois universos terá que permanecer”.
“A relação entre os neobancos e os intermediários de crédito consubstancia-se em ecossistemas complementares que respondem a necessidades diferentes”, defendeu Alexandre Lima.
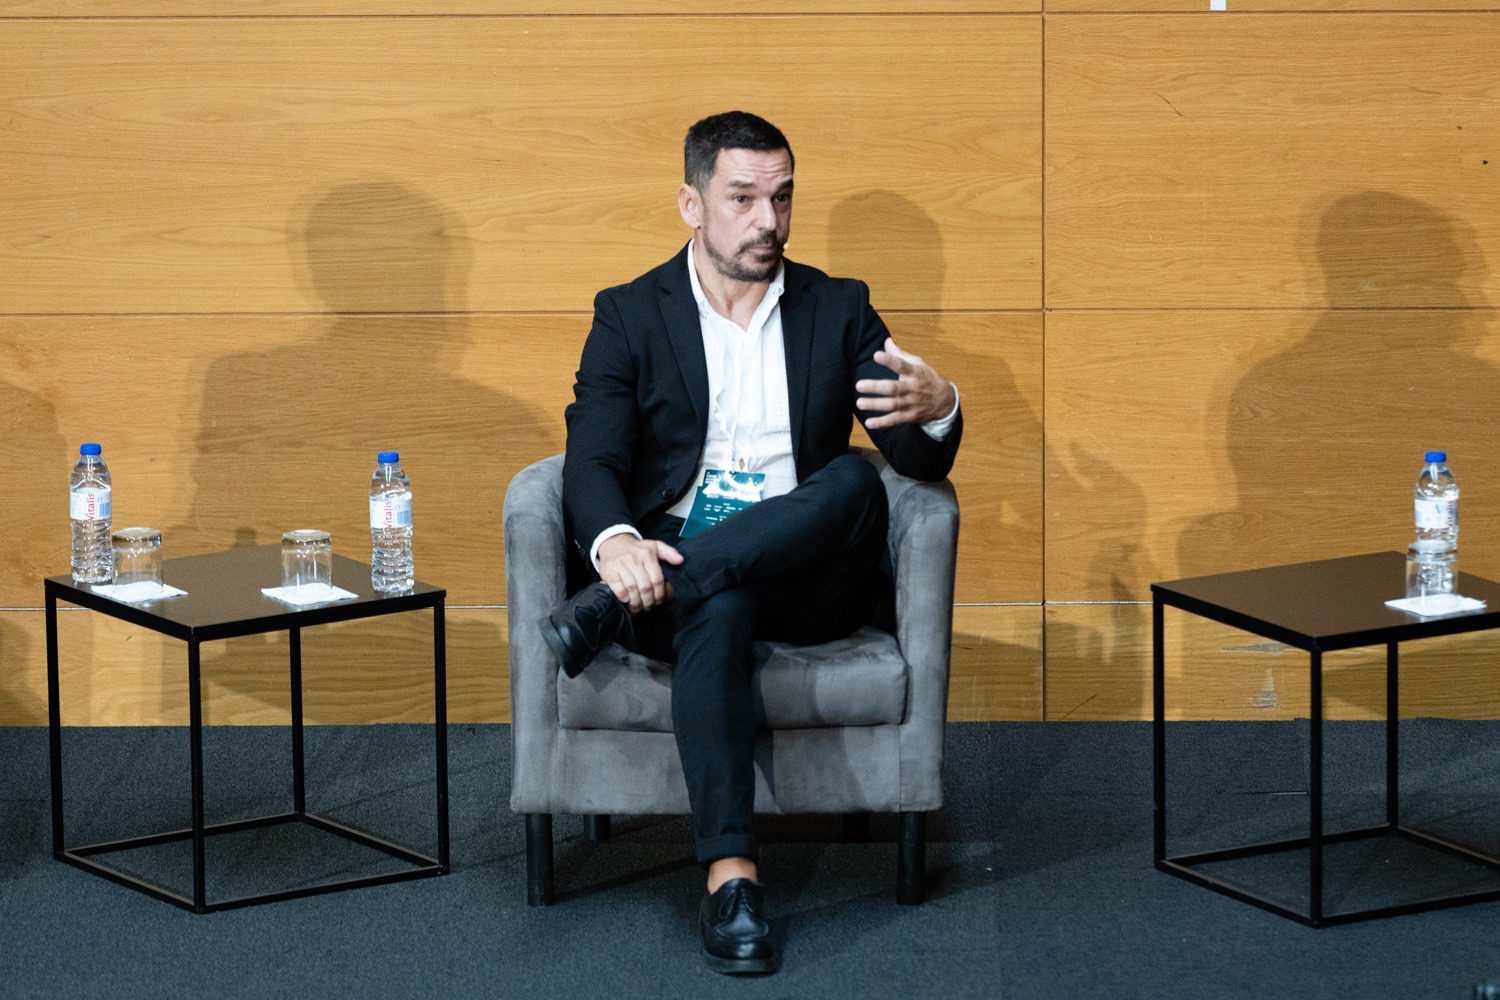
Alexandre Lima, Head of Credit South Europe da Revolut/Foto: Melissa Dores
Para o deputado socialista Miguel Costa Matos, “quando falamos de intermediários de crédito, sabemos que o intermediário gera uma relação de confiança com o consumidor que o ajuda a interpretar a complexidade do sistema financeiro”. O deputado realçou ainda a atividade dos intermediários de crédito numa altura em que os bancos optaram pelo encerramento de muitas agências, em especial no interior do País.
Para João Freire de Andrade, “o setor da intermediação de crédito é relacional numa altura em que, na era digital, somos identificados por infraestruturas que nos pedem PIN, códigos de acesso ou números de identificação fiscal”.
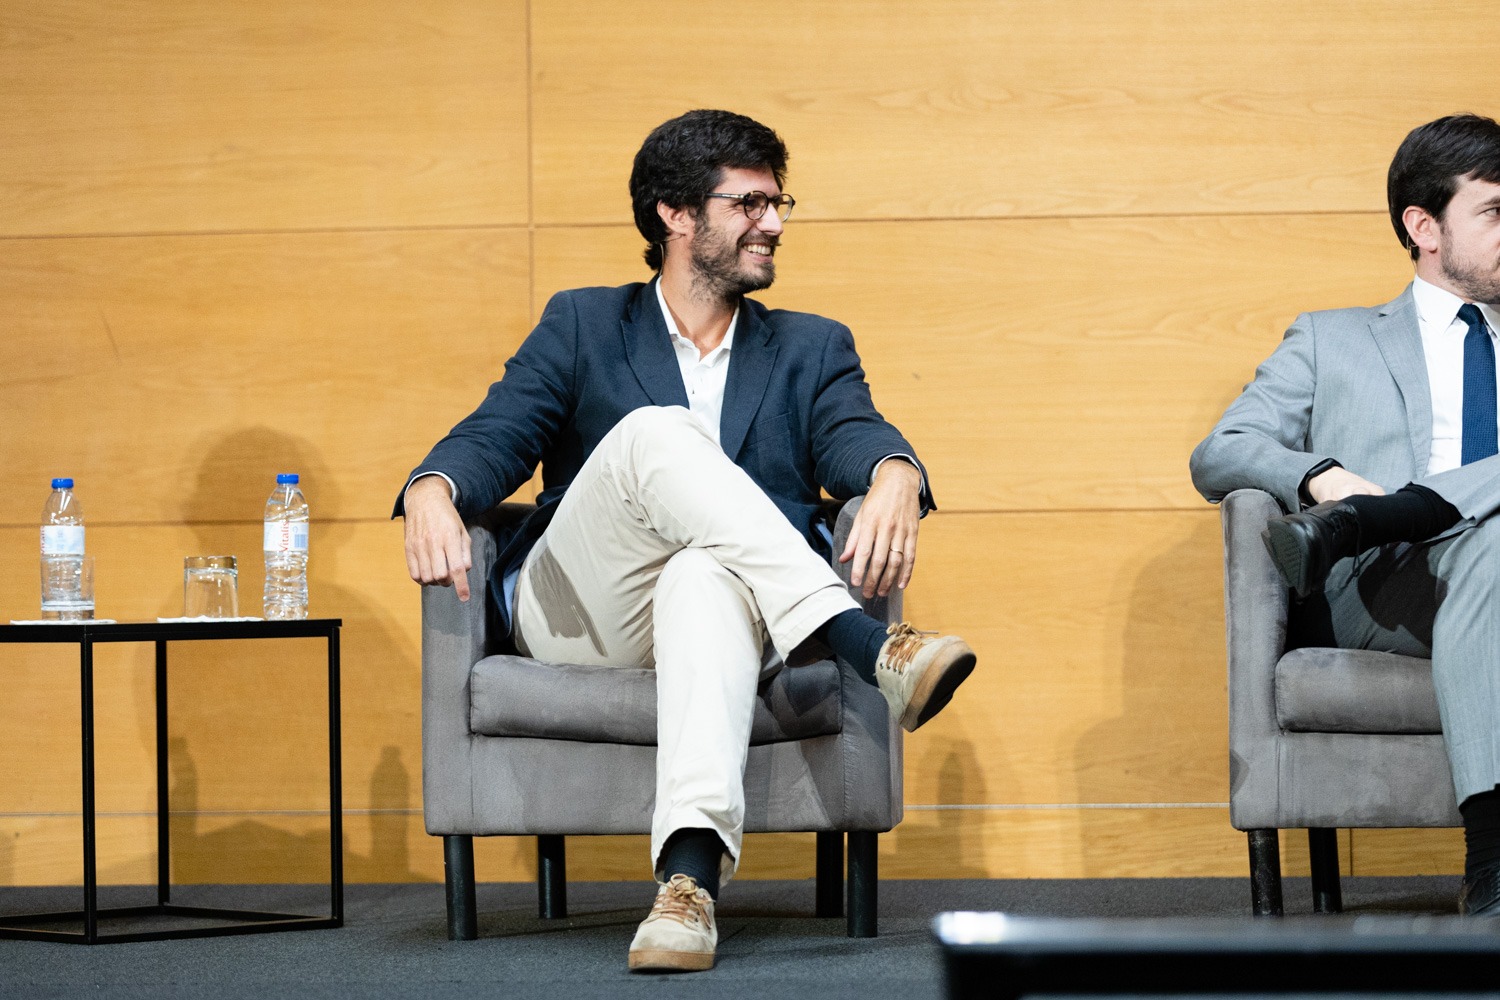
João Freire de Andrade, Fundador da Portugal Fintech/Foto: Melissa Dores
O fundador da Portugal Fintech referiu, a propósito: “Hoje todos temos acesso ao ChatGPT e o problema é esse… há muita gente a fazer perguntas que não têm o contexto certo.”
“Para hiperpersonalizar as questões, as máquinas já fazem esse trabalho, mas precisamos de ter sempre um ser humano pelo meio”, referiu.
João Freire de Andrade acrescentou que “as start-ups nascem no espírito de desconstruírem coisas de modo a construírem um produto simples e viável” e aplicou aos intermediários de crédito o exemplo de uma aplicação gratuita dedicada à saúde, ao nível da pediatria.
“Antes de chegar ao médico pediatra, o agente de IA vai dialogando com os pais de modo a determinar o que tem a criança. Quando se chega à fala com o médico, já este sabe muito do que se passa. O intermediário pode usar a tecnologia para dar um verdadeiro aconselhamento financeiro após uma triagem daquilo que o cliente quer.”
Paulo Caiado chamou a atenção para aquilo que considerou a “excessiva dependência” dos intermediários de crédito em relação aos bancos, considerando que a “intermediação deve encontrar espaço para ser diretamente remunerada pelos serviços que são prestados e que são serviços que têm uma importância grande na vida das pessoas”.
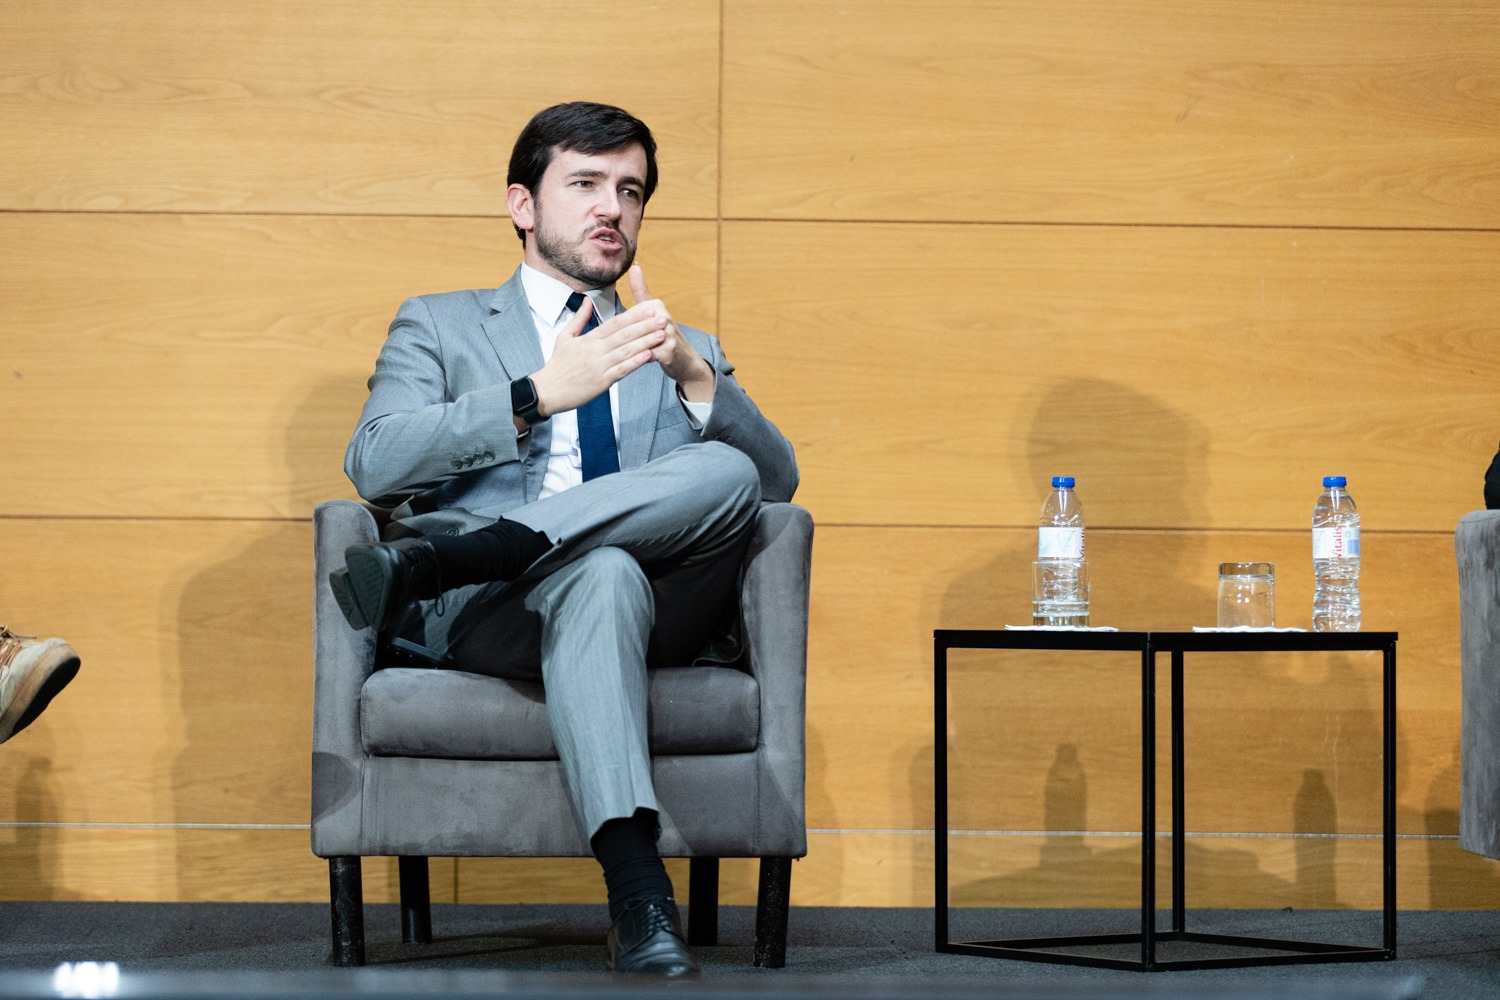
Miguel Costa Matos, deputado do Partido Socialista /Foto: Melissa Dores
Miguel Costa Matos afirmou que não podem existir “condições diferentes quando o crédito é contratado com o intermediário ou através do canal direto”, considerando que é necessário assegurar “uma relação de lealdade entre o intermediário de crédito e o consumidor”, evitando “o desalinhamento de incentivos, como é o caso quando o intermediário está mais interessado em vender o imóvel e menos em aconselhar o consumidor a ter o melhor crédito”.
Para Alexandre Lima, “podemos oferecer uma experiência digital completa, mas existirão sempre clientes a querer fazer perguntas e a querer um aconselhamento personalizado”.
Relacionadas

BCE adverte que o risco quântico para a criptografia é uma realidade
O vice-presidente do Conselho de Supervisão do BCE alertou, nesta quarta-feira, que a IA não é o único desafio para a resiliência operacional da banca.
30 Set 2026 - 13:54
4 min leitura

SIBS e homólogos europeus criam a European Network for Payments com a soberania como mote
A SIBS e mais outras quatro soluções de pagamento avançaram com criação de uma entidade que visa garantir a interoperabilidade entre as várias entidades.
30 Set 2026 - 11:57
4 min leitura
Dan Katz: «A IA pode ser transformadora para o sistema de pagamentos»
O primeiro diretor-geral-adjunto do FMI defende que os benefícios prometidos por um novo sistema financeiro podem, em vez disso, «ser alcançados por meio da modernização dos sistemas de pagamento essenciais que já possuímos»
29 Set 2026 - 14:31
3 min leitura
Mais recentes
- Quando o universo digital e o aconselhamento pessoal são forçados a coexistir
- António Domingues sai da administração do Haitong Bank
- Banco de Portugal lança moeda comemorativa da Fundação Calouste Gulbenkian
- CaixaBank estuda aquisição de operação da Cetelem em Portugal e Espanha
- Nubank nega interesse em adquirir Monzo
- Banca perde importância no financiamento das empresas

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados