


9 min leitura
Supervisão comportamental: desafios e oportunidades
Por Ricardo Oliveira Sousa, Diretor do Departamento de Supervisão Comportamental do Banco de Portugal
16 Out 2026 - 07:30
9 min leitura
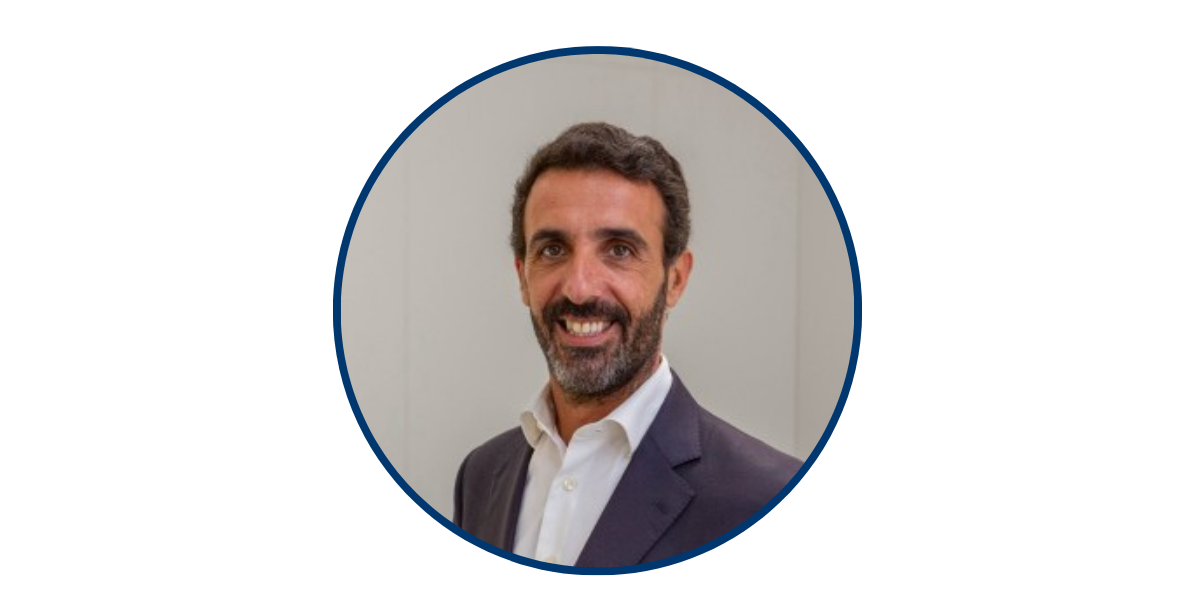
Ricardo Oliveira Sousa Diretor do Departamento de Supervisão Comportamental do Banco de PortugalFoto InfoBanca
Autor

PT50
Editor
Mais recentes
- Gabriel Bernardino: “Com a IA estamos a assistir ao nascimento de um novo participante no sistema financeiro”
- Presidente da EBA aponta publicação da nova diretiva de pagamentos para dezembro ou janeiro
- Panetta: “A IA pode ser um instrumento poderoso para avançar na missão do Banco Mundial”
- Bancos financiaram com 531 mil milhões setores de elevado risco para as florestas
- Nomeação de Lagarde como líder do Fórum Económico Mundial pode acontecer já em novembro
- Supervisores das bolsas europeias aplicaram coimas de 82 milhões de euros em 2025
Ricardo Oliveira Sousa Diretor do Departamento de Supervisão Comportamental do Banco de PortugalFoto InfoBanca
Num contexto de profunda transformação dos mercados bancários de retalho, marcado pela digitalização, pela inovação tecnológica, pela fragmentação da cadeia de valor e pela emergência de novos riscos, a supervisão comportamental é chamada a evoluir para uma abordagem mais preventiva, estrutural, orientada para o risco e colaborativa. O bom funcionamento destes mercados depende de um equilíbrio exigente entre a qualidade da oferta, a capacidade de decisão dos clientes e a confiança nas regras que enquadram a relação entre instituições e consumidores. Para esse efeito, assumem particular relevância a transparência e comparabilidade da informação, a simplificação regulatória, o reforço do governo interno e da gestão do risco de conduta, a supervisão do ecossistema financeiro alargado, a prevenção da fraude digital e a promoção da literacia financeira.
Supervisão comportamental: promover o equilíbrio nos mercados bancários de retalho
Os mercados bancários desempenham uma função essencial na vida económica e social. É através deles que famílias e empresas acedem a contas de pagamento, crédito, instrumentos de poupança, meios de pagamento e outros serviços financeiros indispensáveis ao seu quotidiano. A confiança nas instituições financeiras e nos produtos e serviços em que se baseia o seu funcionamento é, por isso, uma condição fundamental para a estabilidade financeira e para a proteção dos clientes.
Em Portugal, a evidência recolhida pelo Banco de Portugal aponta para mercados bancários de retalho maduros, organizados e funcionais. As fragilidades identificadas são, em regra, pontuais, operacionais e não sistémicas. Este diagnóstico positivo não reduz a exigência da supervisão. Pelo contrário: a maturidade do mercado permite uma supervisão comportamental mais sofisticada e orientada para os riscos que podem afetar a relação entre instituições e clientes.
A supervisão comportamental não pode limitar-se à verificação formal do cumprimento das regras ou à correção de situações individuais. Esses instrumentos continuam a ser indispensáveis, mas a proteção efetiva dos clientes exige hoje uma intervenção mais abrangente e estrutural, centrada numa atuação orientada para os principais riscos, na identificação das causas dos problemas, na melhoria dos processos internos das instituições e na promoção de soluções com impacto transversal e duradouro.
Esta evolução é particularmente relevante num contexto de transformação profunda. A digitalização dos canais de distribuição, a inovação tecnológica, a diversidade de produtos e serviços financeiros, a multiplicação de intervenientes na cadeia de valor e a emergência de novos riscos, como a fraude digital, colocam desafios acrescidos à regulação, à supervisão e às próprias instituições financeiras.
Uma supervisão mais preventiva
Uma abordagem exclusivamente centrada na conformidade formal revela limitações. Muitas fragilidades observadas na relação entre instituições e clientes não resultam apenas de incumprimentos isolados, mas de causas mais profundas: processos internos insuficientes, interpretações divergentes das normas, sistemas de incentivos mal calibrados, deficiências na formação das equipas comerciais ou fragilidades no controlo interno.
Por isso, a supervisão comportamental tem vindo a evoluir para um modelo mais preventivo, orientado para o risco e colaborativo. O supervisor deve ser capaz de identificar riscos emergentes, clarificar entendimentos, promover boas práticas e apoiar o cumprimento das regras, sem abdicar da fiscalização e da intervenção corretiva quando necessária.
Transparência e simplificação
A transparência da informação prestada aos clientes continua a ser um dos pilares fundamentais da supervisão comportamental. Num mercado eficiente, os consumidores devem conseguir compreender as características dos produtos e serviços que contratam, os custos que suportam, as obrigações e riscos que assumem e os direitos de que beneficiam.
Mas a mera existência de deveres formais de informação não garante uma decisão esclarecida. A informação pode ser legalmente disponibilizada e, ainda assim, ser excessivamente complexa, pouco acessível ou difícil de comparar. O desafio não é apenas assegurar que a informação existe; é garantir que ela é clara, compreensível, tempestiva e efetivamente útil.
Neste contexto, a simplificação regulatória assume importância crescente. Simplificar não significa reduzir a proteção dos clientes. Significa eliminar complexidade desnecessária, clarificar regras, harmonizar entendimentos e reduzir incertezas interpretativas. Um enquadramento mais claro beneficia os clientes, as instituições e o supervisor, porque favorece a aplicação consistente das normas e permite concentrar recursos nas áreas de maior risco material.
Governo interno e risco de conduta
A qualidade da relação entre instituições financeiras e clientes depende, antes de mais, da forma como a instituição concebe os seus produtos, define a sua estratégia comercial, estabelece objetivos, remunera equipas, acompanha reclamações, corrige erros e integra a conduta nos seus mecanismos de governo e controlo.
Assegurar uma atuação conforme com os direitos dos clientes deve ser uma preocupação das próprias instituições. Estas devem dispor de mecanismos robustos para identificar, avaliar, monitorizar e mitigar riscos de conduta ao longo de todo o ciclo de vida dos produtos e serviços bancários: da conceção à comercialização, da contratação à execução, da alteração contratual ao eventual incumprimento ou cessação da relação.
Esta dimensão é especialmente relevante nos momentos críticos da relação contratual, como a contratação de crédito, a renegociação de condições, sobretudo em caso de dificuldades financeiras dos clientes, a prevenção e regularização do incumprimento, o encerramento de contas ou o tratamento de situações de maior vulnerabilidade dos clientes. A resposta não pode esgotar-se na correção de cada caso concreto. Deve passar também pela melhoria dos processos que originam os problemas identificados.
A gestão do risco de conduta não deve ser vista como uma função periférica ou meramente formal de compliance. Deve estar integrada na estratégia da instituição, nas decisões dos órgãos de administração, nos sistemas de incentivos, na formação dos colaboradores e nos mecanismos de controlo interno.
Um ecossistema financeiro mais alargado
A relação bancária tradicional, assente numa interação direta entre banco e cliente, tem vindo a transformar-se. A comercialização, contratação e gestão de produtos e serviços financeiros pode hoje envolver múltiplos intervenientes: intermediários de crédito, promotores, plataformas digitais, entidades em livre prestação de serviços, gestores de créditos e outros operadores especializados.
Esta fragmentação cria oportunidades, podendo aumentar a concorrência, diversificar canais de acesso e facilitar a comparação de propostas. Mas também gera riscos específicos: pode dificultar a identificação de responsabilidades, criar desalinhamentos de incentivos, aumentar assimetrias de informação e conduzir a níveis diferenciados de proteção dos clientes.
Perante este ecossistema mais alargado, a supervisão comportamental tem de acompanhar a cadeia de valor no seu conjunto. O foco deixa de estar apenas na instituição financeira tradicional e passa a abranger processos de negócio, canais de distribuição, modelos de parceria e diferentes operadores que intervêm na relação com o cliente. A intermediação de crédito e a gestão de créditos são exemplos particularmente relevantes desta evolução.
Fraude digital
A fraude digital é talvez o exemplo mais evidente de como os riscos de conduta se estão a transformar. A digitalização dos serviços financeiros trouxe ganhos de conveniência, rapidez e eficiência, mas aumentou também a exposição dos clientes a esquemas fraudulentos cada vez mais sofisticados.
As técnicas de engenharia social, a simulação credível de entidades legítimas, a utilização de canais digitais e redes sociais e a exploração de fragilidades comportamentais dos consumidores tornam a fraude digital um risco particularmente difícil de mitigar. Não se trata apenas de um problema tecnológico, nem apenas de um problema de literacia. É um risco transversal, que exige uma resposta integrada.
Essa resposta deve combinar mecanismos robustos de autenticação e monitorização, procedimentos eficazes de deteção e reação, cooperação entre entidades públicas e privadas, partilha de informação, atuação supervisiva exigente e capacitação dos consumidores para reconhecer sinais de alerta e adotar comportamentos de autoproteção.
Literacia financeira
A promoção da literacia financeira e a capacitação dos clientes bancários assumem, neste contexto, uma relevância estratégica. A supervisão comportamental atua sobretudo sobre a oferta, regulando e fiscalizando a atuação das instituições e dos demais operadores supervisionados. Mas o funcionamento eficiente dos mercados depende também da qualidade da procura. Clientes mais informados tomam melhores decisões, exercem melhor os seus direitos e contribuem para uma disciplina de mercado mais efetiva e um desafio permanente sobre a capacidade inovatória da indústria.
Confiança, responsabilidade e futuro
Perante este contexto, a supervisão comportamental terá de continuar a evoluir. Deverá ser cada vez mais orientada para o risco, mais preventiva, mais estrutural e mais capaz de antecipar problemas emergentes. Deverá concentrar recursos nas áreas de maior impacto para os clientes e para o funcionamento dos mercados. Deverá promover regras claras, informação compreensível, instituições responsáveis e consumidores mais capacitados.
Mas a confiança nos mercados bancários de retalho não depende apenas do supervisor. Depende de uma responsabilidade partilhada. Cabe às instituições financeiras colocar o cliente no centro da sua cultura, dos seus processos e das suas decisões comerciais. Cabe aos clientes procurar informação, exercer os seus direitos e desenvolver competências que lhes permitam tomar decisões mais conscientes. Cabe ao supervisor assegurar que o mercado funciona de forma transparente, equilibrada e eficiente.
A supervisão comportamental do futuro não será apenas uma supervisão mais exigente. Será uma supervisão mais preventiva, orientada e colaborativa, capaz de estabelecer equilíbrios necessários para garantir a proteção dos clientes sem limitar a inovação, promover confiança sem comprometer a concorrência e contribuir para mercados bancários de retalho mais transparentes, inclusivos, resilientes e sustentáveis.
Artigo escrito por Ricardo Oliveira Sousa e publicado originalmente na Revista InforBanca.
Relacionadas
A importância da interligação entre o sector bancário e o mercado de capitais nacional
Por Luís Laginha de Sousa, Presidente do Conselho de Administração da CMVM
15 Out 2026 - 07:30
9 min leitura

Fintech: da euforia bancária à regulação cripto – O cenário financeiro global em rápida mutação
Por Gonçalo Freire · Secretário-Geral, Fundação Alfredo de Sousa | Head of Open Innovation, Swiss Fintech Association
14 Out 2026 - 07:31
4 min leitura
A próxima geração de clientes herda o património, mas não o gestor dos pais
Artigo escrito por Ryan Munson e Genevieve Hayman, PhD, do CFA Institute Research and Policy Center. Adaptado para o Jornal PT50 por Ana Luiza Abrão Roriz, CFA, CGA, membro da CFA Society Portugal.
12 Out 2026 - 07:30
9 min leitura
Mais recentes
- Supervisão comportamental: desafios e oportunidades
- Gabriel Bernardino: “Com a IA estamos a assistir ao nascimento de um novo participante no sistema financeiro”
- Presidente da EBA aponta publicação da nova diretiva de pagamentos para dezembro ou janeiro
- Panetta: “A IA pode ser um instrumento poderoso para avançar na missão do Banco Mundial”
- Bancos financiaram com 531 mil milhões setores de elevado risco para as florestas
- Nomeação de Lagarde como líder do Fórum Económico Mundial pode acontecer já em novembro

O Jornal PT50 oferece informação noticiosa rigorosa, responsável e relevante sobre o setor financeiro, contribuindo para uma tomada de decisão mais sustentada por parte dos gestores e lideres da banca e área financeira.
© Target Media, Lda. Todos os Direitos Reservados